
45%产品靠代工,辅食盒里拆出染发剂:英氏控股北交所IPO,卡在哪

撰稿 | 书萃
2026年9月,两起事件把英氏控股推上风口浪尖。江苏消费者在婴幼儿牛肉泥包装盒内拆出4袋染发剂,涉事产品由代工厂生产。同月,上海市市监局通告“英氏”婴幼儿零食礼盒包装空隙率不合格,登上官方黑名单。
这家年营收22亿、市场份额行业第一的辅食龙头,2025年12月22日北交所过会,2026年4月29日提交注册——至今已超过150天,注册批文仍未落地。
三个数字勾勒出英氏控股的困境:委托生产成本占营业成本的比例为45.31%,销售费用8.41亿元,研发费用率0.93%。染发剂可能是偶发事件,过度包装可能是细节疏忽,但当它们叠加在“代工过半+研发不足1%”的结构上,指向的是一个更深层的追问:一家把45%的生产环节交给外部工厂的公司,拿什么保证每一盒送到婴儿嘴里的产品是安全的?
01 品控信任危机:两起事件,一个病灶
染发剂事件的经过并不复杂。江苏一位消费者6月17日购买英氏婴幼儿牛肉泥,近日拆封时发现盒内混入4袋染发剂,包装颜色与辅食高度相似。消费者在社交平台表示:“幸亏是在监控下拆封,否则很难相信。”
英氏客服确认涉事产品由合作工厂上海贝贝加食品科技有限公司生产,但明确表示“工厂那边的视频暂时无法提供”。后续公司发布声明称,消费者确认外包装在开封前已存在裂口,认可产品不存在生产质量及安全问题。但英氏方面至今未公布染发剂进入包装的具体原因,消费者已报警处理。
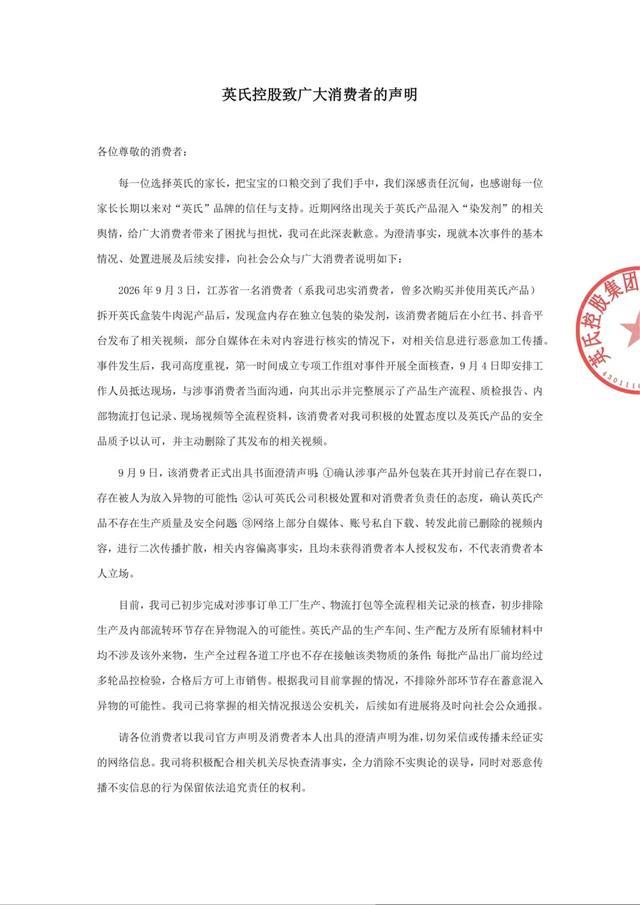
据观察者网报道,黑猫投诉平台数据显示,截至2026年9月4日,涉及“英氏”的投诉多达680余条。2022至2025上半年,公司收到的消费者投诉数量累计达618起。
如果说染发剂事件尚有“罗生门”的模糊空间,过度包装被点名则是监管部门的直接认定。2026年9月9日,上海市市监局通告,标称湖南英氏营养食品有限公司生产的“英氏”婴幼儿零食礼盒(346克,含赠送40克)因“包装空隙率”不合格,位列6批次不合格产品之一。
两起事件的共性耐人寻味:消费者要工厂发货监控,品牌方说“无法提供”;官方抽检发现包装不合规,说明从代工厂到品牌方的品控链条并非无懈可击。
02 代工模式的风险:45%的生产环节不在自己手里
英氏控股对代工模式的依赖由来已久。
招股书数据显示,2021年至2023年上半年,委托生产产品收入占比分别达56.31%、53.68%和63.53%。2024年,委托生产产品采购金额占比为55.10%。2025年,委托生产成本占营业成本的比例回落至45.31%——三个数字统计口径不同,但均指向同一个事实:公司近半生产环节由外部工厂完成。
北交所早在2025年7月的问询函中就重点要求公司说明:对于受托生产商产成品生产过程的具体管控措施,现有管控措施能否对委托生产产品的食品安全实施有效监督。上市委审议会议上,“委托生产及产品质量控制”仍是问询的主要问题之一。
英氏控股的回应是“五共质量管理体系”——共同研发、共用标准、共建体系、共享奖惩、共守目标。公司称已建立受托厂商准入、生产巡检、成品抽检、年度复审等管控机制。
但代工厂的“前科”让这套体系的成色大打折扣。第一大代工商江西金薄金2023年被检出多项食品安全管理制度落实问题;第四大供应商辽宁晟麦曾于2017年因溶剂残留量检出值超标(14.1mg/kg,国标为不得检出)被国家食药监总局通报;佛山象尚食品曾因环保问题受罚。
从代工模式的普遍实践来看,根本矛盾在于:代工厂分散在江西、辽宁、广东等多地,品牌方品控人员有限,过程监管难以形成闭环。原料验收依赖代工厂自检,出厂检验依赖代工厂自证,品牌方抽检覆盖率有限,异物等风险难以100%拦截。
染发剂事件的经过恰恰表明,“五共体系”的文件流程再完善,也无法替代品牌方对生产现场的实时管控——当消费者要求提供工厂发货视频时,英氏客服的回应是“暂时无法提供”。
03 财务结构透视:8亿营销费与33人研发团队
品控问题的根源,藏在费用结构里。
2025年,英氏控股销售费用8.41亿元,占营收比重约37.9%,接近四成。其中平台推广费3.89亿元,平台使用费及佣金1.12亿元,电商渠道直接获客成本超5亿元。研发费用仅2073万元,占营收0.93%。销售费用约为研发的40.6倍。
截至2025年末,公司研发人员仅33人,而销售人员达853人。公司整体仅拥有发明专利6项;在婴幼儿辅食领域,62项专利中发明专利仅3项,外观设计专利43项,占比近七成。
2026年上半年,结构性失衡进一步加剧。营收11.72亿元,同比增长3.56%,增速较上年同期的18.75%大幅回落。归母净利润1.56亿元,仅增1.87%;扣非净利润1.17亿元,同比下滑13.44%。
归母与扣非之间近3900万元的缺口,主要由4779万元政府补助填补,同比增长约169.5%,占非经常性损益总额(5202万元)的92%。剔除补助后,主业盈利能力实质性下滑。
核心品类几乎停滞。婴幼儿辅食收入8.69亿元,同比增长0.56%,占总营收74.2%。儿童食品虽增长38.40%,但毛利率同比下降1.20个百分点。营收增长靠儿童食品放量支撑,而儿童食品的增量建立在更高的销售费用投入之上——上半年销售费用率从35.07%攀升至38.20%。
广东省食品安全保障促进会副会长朱丹蓬曾指出,辅食行业的上半场看渠道,下半场看研发。英氏在核心技术储备上的匮乏,使其在面对外资大牌和奶粉巨头向下兼容时,缺乏真正的护城河。
当行业竞争从流量战转向品质战,0.93%的研发费用率,撑不起“科学5阶精准喂养体系”的叙事。
04 IPO进程:批文悬空近5个月的背后
2025年12月22日,英氏控股北交所过会。2026年4月29日,提交注册。截至2026年9月24日,注册批文仍未落地——静默期已近5个月。
期间公司经历了两次审核中止:2025年9月30日因财务报告到期申请中止,11月6日恢复;2026年3月31日再次因财务报告到期中止,4月15日恢复。此外,公司于2026年6月8日召开临时股东大会,审议通过延长上市决议有效期的议案。
注册审批放缓并非英氏独有。截至2026年7月31日,北交所过会未拿文企业共40家。但英氏面临额外压力:北交所问询函关注的三大问题——代工模式与食品安全风险、线上销售及活动费用真实性、“英氏”商标纠纷进展——恰好对应本文前三层分析的内容。
其次商标纠纷至今未了。2024年12月,英氏控股起诉英氏婴童、深圳市贝爱品牌管理有限公司、常州米柔科技发展有限公司、深圳市盾量科技有限公司共四家公司,索赔60万元,案件已开庭但尚未判决。对于年销售费用超8亿、重度依赖品牌营销的公司而言,“英氏”二字一旦使用受限,代价将是品牌重塑的巨额成本。
监管环境也在收紧。2026年7月1日,市场监管总局公布新版《婴幼儿辅助食品生产许可审查细则(征求意见稿)》,明确委托方对产品质量安全负总责,委托合同签订后10个工作日内须向属地监管部门报备。同年6月,市场监管总局启动婴幼儿辅助食品“守护成长”提升行动,将婴幼儿辅食作为重点监管品类进行专项检查与体系检查。
公司4月提交注册,辅食行业监管新政随后密集落地。注册审批的审慎态度,与品控事件的舆情发酵形成共振。
结 语
英氏控股的困境,本质上是品牌溢价与品控能力之间的鸿沟。
年营收22亿的“辅食第一股”,用8亿营销费用撑起了市场份额第一的位置,却只投入2073万研发、依赖超45%的代工产能。染发剂事件可能是偶发,过度包装被点名可能是细节疏忽,但两者叠加指向同一个问题:当品牌的高速扩张建立在代工链条之上,品控就是最脆弱的一环。
增长点并非不存在。米粉产线提质改造项目预算4165万元,期末在建工程余额485万元,工程进度30.76%,建成后有望提升米粉产能和品质。儿童食品板块38.40%的增速若能维持,有望在2-3年内成为第二增长曲线。
但这些都需要时间。北交所的注册批文,不仅是对财务数据的审核,更是对公司治理能力的全面检验。在“少子化”的长周期里,消费者和投资者都会问同一个问题:一家连染发剂怎么进入辅食盒都说不清楚的公司,真的准备好成为“辅食第一股”了吗?