
玉健健康北交所IPO:产能扩容叠加客户集中引关注

宁波玉健健康科技股份有限公司(以下简称“玉健健康”,证券代码874654)主营植物提取物、营养强化剂,是一家膳食补充剂原料生产商。近日,其北交所IPO已进入第二轮问询阶段。
2023年至2025年,公司营业收入由3.14亿元增长至5.49亿元,净利润由2851万元增长至5993万元。
2026年上半年,公司实现营收2.96亿元,同比增长14.97%;扣非净利润2607万元,同比下降2.75%。公司将利润下滑归因于职工薪酬上涨及汇率波动产生的大额汇兑损失。
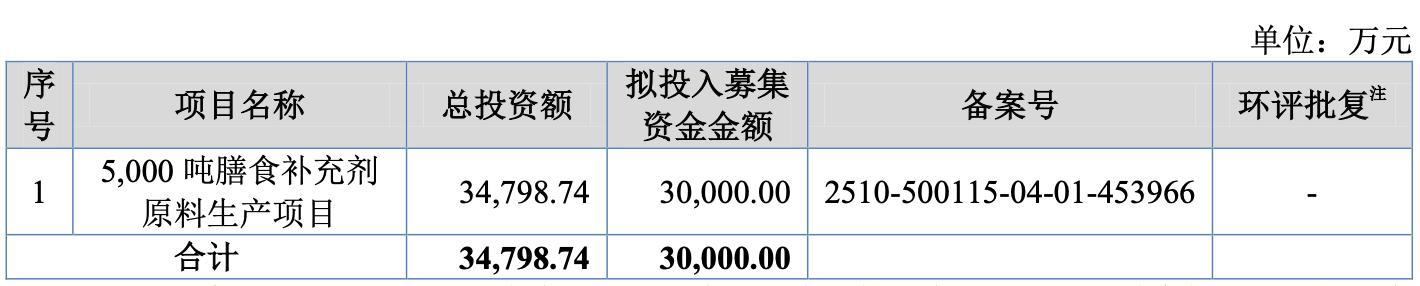
公司2025年的产能利用已接近满负荷。此次闯关北交所,公司拟公开发行不超过2000万股,募集资金3亿元,全部投向5000吨膳食补充剂原料生产项目;2026年4月,又公示宁波本部1000吨扩建计划。
2025年,公司境外主营业务收入占比达84.43%。公司整体收入中,超过三分之二流向同一家加拿大贸易商InovoBiologic Inc.,2023年至2025年,公司对其销售收入占比由59.85%攀升至67.2%,这层关联关系也进入了监管视野。
夫妇合计控制64%股份,曾折价转让股份给副总经理
玉健健康的前身,是2009年6月注册成立的宁波玉健医药有限公司,创立至今一直由李杲、方燕夫妇合营。
创始人李杲曾任宁波职业技术学院讲师、宁波汉方生物科技有限公司副总经理,自公司创立起担任总经理,现任股份公司董事长兼总经理。
妻子方燕为硕士研究生,曾在宁波顺康保健品任化验员;2009年10月加入公司后,历任质量部负责人、研发部负责人,2024年5月至今任股份公司董事长助理。
截至2025年12月4日,李杲、方燕夫妇合计直接持有公司63.97%的表决权,可对公司股东会决议及董事、高级管理人员的任免产生重要影响。
递交上市申请前,2025年5月,公司实施2024年度权益分派,每10股派发现金红利2.77元,合计1496万元,占2024年净利润的26.45%。
此外,公司曾折价转让股份给2022年6月入职的现任副总经理、董事会秘书关奇汉。入职不满两年,实控人李杲便于2024年4月以734万元向其转让1.1%股权,价格13元/出资额,较2022年7月外部机构25.87元/股的增资价格近五折。
第二轮问询追问了这笔转让的定价公允性与资金来源,公司回复称,转让价格对应静态市盈率24.53倍,高于2023年度北交所上市企业平均发行市盈率16.83倍。
关奇汉与李杲、方燕夫妇的交集,不止在玉健健康。李杲、方燕入股了关奇汉曾任董事会秘书、董事的能之光(920056)。关奇汉自2020年9月起担任能之光董事会秘书、董事,2022年6月卸任董事会秘书后加入玉健健康,而董事职务保留至2023年8月换届。
能之光2025年8月披露的招股说明书显示,李杲、方燕以大宗交易方式买入能之光股份,分别持股100万股、93.4万股,合计约占发行前总股本的2.99%,列入申报前12个月新增股东。能之光与玉健健康同处宁波市北仑区春晓街道,主营高分子助剂及功能高分子材料。
与InovoBiologic双向高度绑定
据欧睿数据,2023年全球膳食营养补充剂销售额已突破1870亿美元,行业预计将以约6%的年均复合增长率持续增长,2026年市场规模有望达到2230亿美元;公司植物提取物市场占有率由2023年的0.65%提升至2025年的1.05%。
玉健健康的产品覆盖上百种品类、超400种规格,对第一大客户Inovo累计销售的品类已超300种,报告期各年实际发货品类为171个、218个、247个;销售额前五大品类是盐酸黄连素、水飞蓟提取物、维生素K2、鱼油及甘氨酸镁。
公司业务高度绑定一家加拿大贸易商InovoBiologic。InovoBiologic成立于2005年,主营膳食补充剂原料,注册资本未披露。双方自公司创立之年的2009年便开展业务往来,合作关系保持稳定。
2023年至2025年,前五大客户收入占比分别为76.15%、79.37%、77.14%;公司对InovoBiologic的销售收入分别为1.88亿元、3.19亿元、3.69亿元,占各期营业收入比例分别为59.85%、65.26%、67.2%。
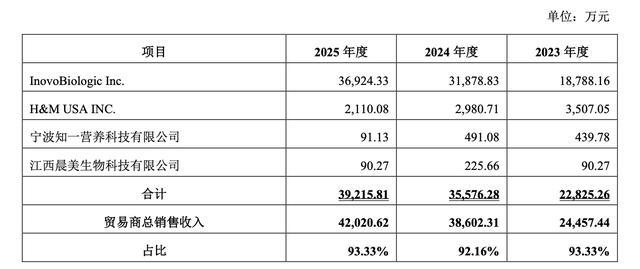
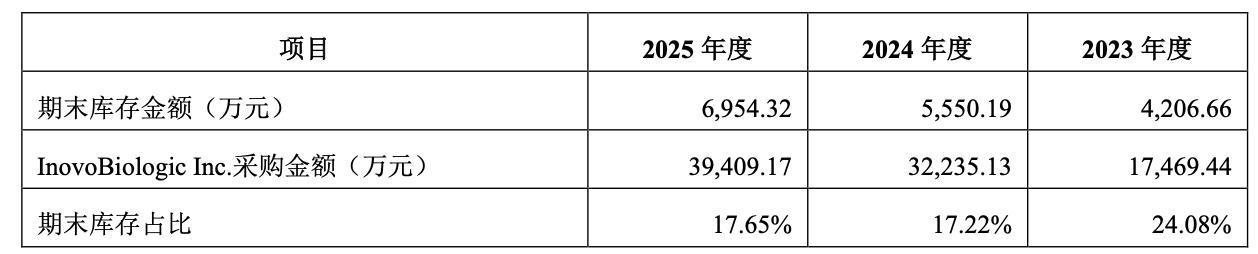
对InovoBiologic而言,玉健健康也是其第一大供应商。根据InovoBiologic提供的采购明细表及期末库存明细表,公司产品销量占InovoBiologic同类产品采购总量的比例由2023年的34%升至2024年的51%、2025年的60%;2025年末,InovoBiologic库存占比17.65%,而公司其他贸易商客户的期末库存均为零。2026年上半年,公司对InovoBiologic实现收入1.81亿元,占当期营收的61.12%,前五大客户收入占比72.7%。
中介机构对终端客户访谈未能进入公司现场
二轮问询中,针对第一轮问询中提及的“业绩增长真实性及终端销售核查充分性”问题,北交所持续追问。问询所关注的终端A公司与InovoBiologic存在为供应关联方。
据问询回复,甲、乙二人分别直接及间接持有InovoBiologic25%以上股权,同时担任A公司仅有的两名董事,分任董事会主席与总裁兼秘书。
换言之,InovoBiologicInc.和A公司为兄弟公司。问询回复中,公司承认二者互为上下游,并认定InovoBiologic为非独立的贸易商,实质是为北美地区知名膳食补充剂生产企业A公司承担供应链服务的企业。保荐机构核查也认定,二者业务往来实质可视为同一经济实体内部的供应链环节。
保荐机构工作底稿显示,其对A公司的访谈对象为A公司财务经理,访谈地点设于Inovo生产经营场所。
北交所就此连续追问四大核心问题:访谈地点未设置在终端客户A公司场所的原因、中介机构是否实地进驻A公司现场、访谈对象身份是否可代表A公司、访谈纪要未加盖A公司公章的原因。
访谈前,玉健健康与InovoBiologic董事MarkDawkin多次邮件沟通,对方明确拒绝任何人到访A公司,原文写道“NOOne will be allowed to go A公司…NOONE”,同时提出由A公司代表在Inovo访谈期间到场接受访谈、以名片证明身份;出于维护客户关系的考虑,访谈地点最终安排在Inovo的生产经营场所。
申报会计师天职国际2025年9月赴加拿大,走访了Inovo位于温哥华的仓库及办公场所,访谈MarkDawkin及A公司财务经理,并在访谈结束后自行前往A公司生产经营地址查看,未能进入内部。
关于受访人身份,回复称其作为财务经理在A公司工作21年,对终端客户基本信息及其与贸易商、公司的业务往来均较为了解,中介机构现场核实了其名片,被访谈人后续提供了Inovo与A公司之间的订单及发票。
关于纪要未盖章,公司解释称发行人未与终端客户建立业务联系或任何合同关系,访谈记录仅作信息记录用途。
产能接近满负荷,再募3亿元扩产
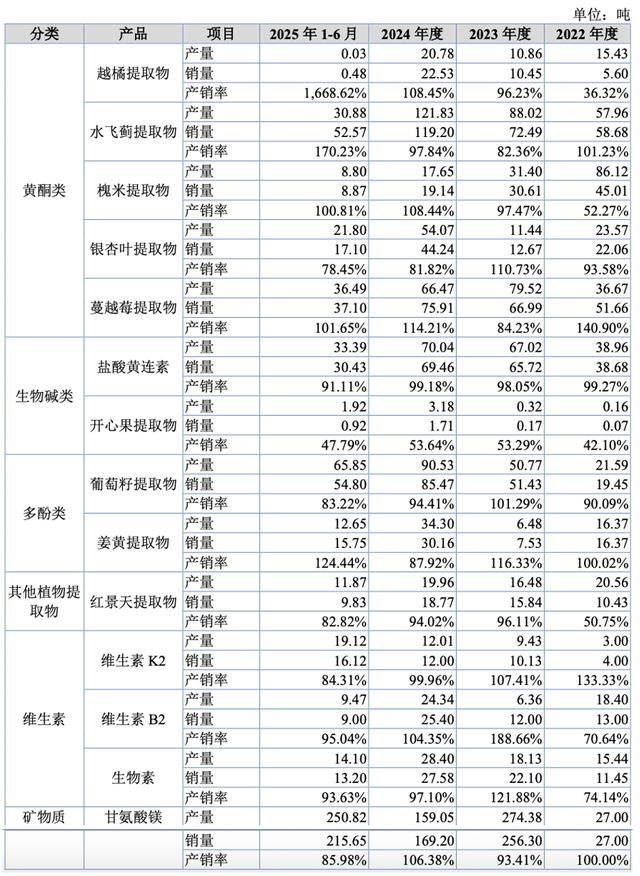
公司2025年的产能利用已接近满负荷:计算产能3700吨,产能利用率97.9%;自产产量达3622吨,较备案产能3000吨超出20.74%。
产销两端在同步扩张。2023年至2025年,公司自产产量由1991吨增至2992吨、3622吨,主营业务产品销量由2049吨增至3332吨、4510吨。
招股书披露,公司自产产品产销率接近100%,产销情况相对稳定。
需要补充的是,销量中有一部分并非自产。2025年2196吨的销量来自外购转售的贸易产品,占比48.69%,其中鱼油售出1339吨、实现收入1.08亿元,而鱼油正是公司销售额前五大品类之一。
产能开足马力,存货规模同时也在持续堆积。2023年至2025年各期末,公司存货账面余额分别为1.91亿元、2.67亿元、3.99亿元,其中2025年末的3.99亿元相当于当年营业收入约73%。
截至2025年12月31日,公司在手订单9329万元,约相当于2025年营业收入的17%;非贸易业务存货的订单支持率,即在手订单金额与存货余额之比,由2023年的26.59%降至2024年的20.77%、2025年的19.12%。
存货持续堆积之下,公司仍选择扩产:本次募投的5000吨膳食补充剂原料生产项目将落地重庆长寿经济技术开发区,总投资3.48亿元。据公司2025年6月在新三板披露的对外投资公告,协议项下的膳食补充剂原料生产基地项目分期建设,计划总投资约10亿元,募投项目系其中一期。
该项目预计2029年正式投产运营,达产后正常年份可实现营业收入7.05亿元,将高于公司2025年5.49亿元的全年营业收入。
重庆基地之外,公司宁波本部也在扩建。2026年4月公示的环评信息显示,公司拟利用北仑区春晓街道现有厂区空地新建厂房,实施年产1000吨植物提取物和营养强化剂扩建项目,总投资4776万元,主要产品为甘氨酸镁及姜黄素,拟于2027年2月投入生产运营。
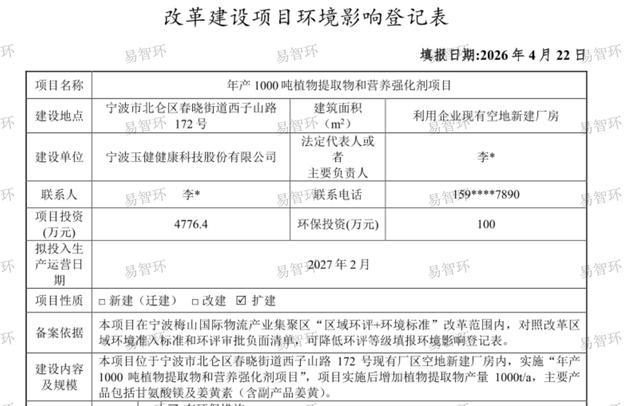
若宁波、重庆两个项目全部达产,加上重庆的5000吨与宁波的1000吨,公司产能将由2025年的3700吨增至9700吨,约为现有的2.6倍。
产能有限,叠加优先服务战略客户的经营策略,导致第一大客户收入占比较高,开拓新客户仍有空间。公司表示,重庆基地投产后产能瓶颈预计将进一步缓解,产能充裕时可凭借技术、成本、质量等优势取得新客户订单。