
光通信罕见集体下跌,到底怎么看?



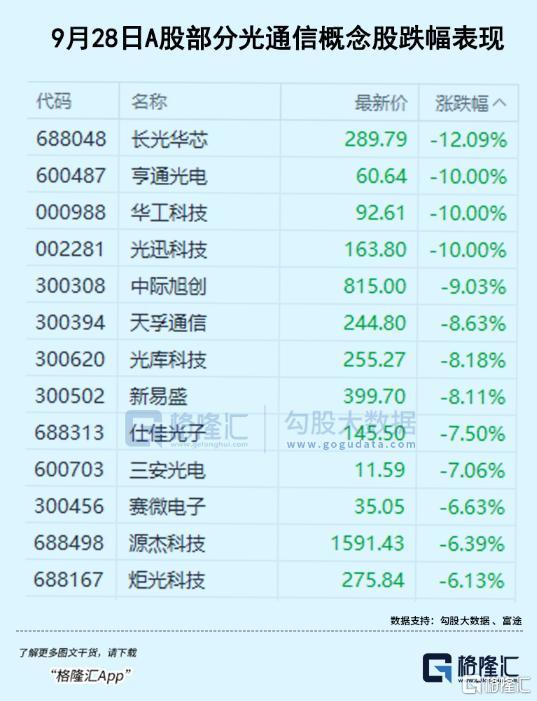
9月28日,国内光通信板块遭遇罕见的集体重挫。
截至收盘,A股通信设备、电子元件、光纤、半导体板块跌幅显著。
长飞光纤、烽火通信、亨通光电、中天科技、华工科技等多只股跌停,中际旭创、新易盛、天孚通信等巨头均跌超8%。
港股方面,长飞光纤光缆跌幅更是一度超过17%,中际旭创H股也跌了12.5%。
下跌背后,有多重利空因素在三天假期后共同叠加,其中分量最重、杀伤力最强的,无疑是美国参议院提交S.5548法案,即拟禁止联邦国家安全系统采购中国光模块的法案。
一个很核心的矛盾是,法案直接约束的NSS采购,在头部厂商收入里占比极低,商业数据中心也根本不在限制范围内,且立法本身也还处在最初阶段。为什么市场反应会如此剧烈?
01
今天光通信股的下跌,至少有四条线在同时收紧。
最核心的引信是S.5548法案。
9月25日,四名跨党派参议员联合提交了《保护国家安全系统免受中国光收发器影响法案》,这份由跨党派参议员联合提交的提案,直接点名中际旭创、新易盛两家中国龙头,禁止其进入美国联邦国家安全系统采购体系。
真正让市场紧张的,不是它当下限制了多少订单,而是它释放的信号:美国对中国AI产业的围堵,正在从上游芯片、算力设备,向中游的光通信核心器件蔓延。
市场怕的是“这只是开始”,后续限制范围会一步步扩大。
光纤赛道的独立导火索,是亨通光电的定增预案,拟募资不超过66.36亿元,其中“新一代光纤研发及生产项目”和“内蒙古光学高端光学新材料建设项目”合计投入超16亿元,直指光纤预制棒及特种光纤产能扩张。
这一下勾起了市场对光纤行业旧周期的集体记忆——上几轮行情里,只要头部厂商集中扩产预制棒,一两年后必然是供给过剩、价格战开打、毛利率跳水。于是资金几乎条件反射式地先跑为敬了。
真正让下跌放大的,是高位筹码本身。
光通信是这一轮AI行情的核心主线,板块累计涨幅巨大,获利盘非常厚。
中秋假期前本身就有资金有避险兑现的需求,利空只是给了一个集中出逃的理由。
高位筹码一旦松动,止损盘跟着出来,跌幅自然就被放大了。
最后还有一个辅助因素:甲骨文AI数据中心交付延期的传闻。
虽然和国内光通信企业没有直接关系,但它扰动了市场对全球AI资本开支节奏的预期。
作为光通信最核心的下游,算力建设节奏哪怕只是放缓的预期,都会压制整个板块的风险偏好。
但情绪过后,终究要回到一个最根本的问题:这份法案,到底能造成多大的实质影响?
02
很多人一看到“点名制裁”就本能按“全面脱钩”定价,然后就立即应激反应式的恐慌踩踏抛售,他们甚至都没有深入理解该法案的具体规则是什么。
其实真翻开S.5548的文本就会发现,它的约束边界,其实划得非常死。
首先,该法案的限制对象非常具体,它管的只有美国联邦政府的国家安全系统(NSS),说白了就是军方、情报部门、涉密政务系统这一块的采购。
法案并不涵盖私营部门数据中心,不涉及商业AI基础设施,不针对电信网络。
换句话说,法案切割的是“联邦政府直接采办”这条轨道,而中际旭创、新易盛近年来营收暴增的核心驱动力来自AmazonAWS、Google、Meta和Microsoft等北美互联网巨头的AI数据中心建设。
这两条轨道在法律属性上完全不同。
法案设计本身,也有很大商榷的空间。长达5年过渡期,意味着即使法案最终成法,也不会立即生效。同时豁免机制虽然标准模糊,但至少在形式上为替代产品不足的情况留了口子。
还有,立法程序更远未走完——委员会听证、修订、参议院表决、众议院通过文本一致的对应法案,每一步都可能改变法案的最终形态。不仅时间会很长,最终会变成什么样都难以确定。
按杰富瑞的最新研报说法,该法案目前更多只是“政策噪声”。
我们不妨来算一笔账:头部厂商到底有多少收入,会被这份法案直接影响?
中际旭创上半年海外收入占比94.82%,美国客户贡献了约六成营收,但几乎全是云厂商和AI企业,来自联邦政府NSS系统的订单,连零头都算不上;
新易盛海外收入占比更高,接近98%,北美市场占七成以上,核心客户同样是商业科技公司,没有显著的政府类业务;
天孚通信作为上游器件厂商,海外收入占比约55%,根本不直接对接美国政府采购体系,直接影响基本为零。
简单说,法案直接限制的市场,在三家头部企业的总收入里占比都不足5%,对当期业绩的硬冲击,几乎可以忽略不计。
这也是为什么花旗、杰富瑞等外资机构,还有国内主流券商,第一时间给出的判断都是“直接影响很小”。
其实真正值得关注的不是法案本身,而是商业客户的预防性合规行为。
美国联邦立法在“国家安全威胁”措辞旁直接点名两家企业,这种政治信号的传导效应,可能让部分与国防或政府业务存在关联的美国企业客户,出于规避感知风险的考量,主动减少或转移订单。
但这不是法案的直接约束,而是一种“自我审查”式的间接冲击。
即便这种间接传导发生,其量级与全面禁令也完全不在一个维度。
只要限制范围不扩大至私营商业数据中心,行业的核心增长逻辑就不会被破坏。
03
既然直接冲击有限,为什么市场还是这么慌?
本质上大家真正在问的是:地缘政治的压力,会不会彻底改写光通信的产业逻辑?
首先要明确一个基本事实是,中国四家头部厂商合计占全球光模块供应约三分之二,整体产能占全球80%以上,这是美国没法轻易脱钩的现实约束。
美国本土不是没有光器件企业,Coherent、Lumentum都有技术能力,但产能规模和制造效率,跟中国厂商完全不在一个量级。就算立刻全力扩产,五年之内也建不成能替代中国的完整供应链。
真要是全面封禁,最先受影响的是美国自己的AI数据中心建设进度。这构成了全面禁令的硬约束。
也正因为如此,美国科技产业界一直在反对“一刀切”。
信息技术产业协会已经正式致函FCC,明确反对将光通信产品整体纳入贸易限制,理由就是供应中断会直接损害美国AI的全球领先地位。
谷歌、微软、亚马逊这些头部云厂商,都是稳定供应链的受益者,也是最强的游说力量。
甚至连美国本土的上游芯片厂商,也不支持全面脱钩——中国光模块厂商本来就是他们最大的客户,封禁等于砍自己的订单。
产能、产业利益、AI进度,这三重约束,决定了全面封禁商业数据中心的概率非常低。
其实法案限制的是NSS,市场恐慌的是全面脱钩。
法案本身只碰了极小的政府市场,但市场直接按照“未来一定会扩大到商业数据中心”的远期情景来定价,把三到五年维度的潜在政治风险,提前兑现成了当期的股价下跌。
这也解释了为什么“实质影响很小”却“跌幅很大”——高位板块的定价,本来就交易的是预期。
当预期里突然多了一笔地缘风险,估值自然要先下一个台阶。
再看光纤这一条支线。
市场担心扩产带来过剩,本质是用上一轮周期的经验,套这一轮的产业阶段,但两者已经不是一回事了。
上一轮光纤周期,需求完全由国内运营商集采主导,运营商压价能力极强,产能一放就容易打价格战。
但现在多了AI数据中心这一整个增量市场,G.657.A1/A2这类高端特种光纤的需求爆发,而这类产品的技术壁垒、良率要求、客户认证门槛,都远高于普通的G.652.D光纤。
不是说建一条预制棒产线,就能转产做高端货的。
更何况产能落地本身就需要时间。新建一条预制棒产线,从设备采购、安装调试到良率爬坡形成稳定供给,老牌厂商至少要两三年,新进入者周期更长。
这也是为什么瑞银在今天敢逆势发布看好长飞光纤H股深度研报的原因。研报大幅上调2026—2028年盈利预测至91亿、156亿和191亿元,目标价上调至330港元。瑞银赌的不是光纤永远涨价,而是“AI重塑需求结构”这个逻辑没破,高端光纤的供需紧张,至少还能延续到2027—2028年。
04
结语
总的来说,这一波光通信的集体下跌,不是产业逻辑崩塌了,是高位获利盘、地缘风险预期、产能周期担忧、节前避险情绪四重因素共振的结果。
情绪的成分,远大于基本面的实质冲击。
AI算力建设带动高速光通信需求增长的核心成长逻辑,并没有因为这份法案发生本质变化。
但市场的定价逻辑变了一点,以前只给成长溢价,现在要计入一笔长期政治风险溢价。
短期来看,情绪的消化不会一蹴而就,后续只要有相关的政治消息出来,板块还会反复波动。同时估值中枢可能会比前期有所下移,毕竟多了一笔风险溢价。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”