
超聚变上半年营收372亿 毛利率大增 CEO刘宏云肯定开心

日前,运营商财经网注意到,超聚变更新了创业板IPO招股说明书,交出了一份令人瞩目的成绩单:2026年上半年营收372.86亿元,归母净利润21.08亿元,约为2025年全年的两倍。
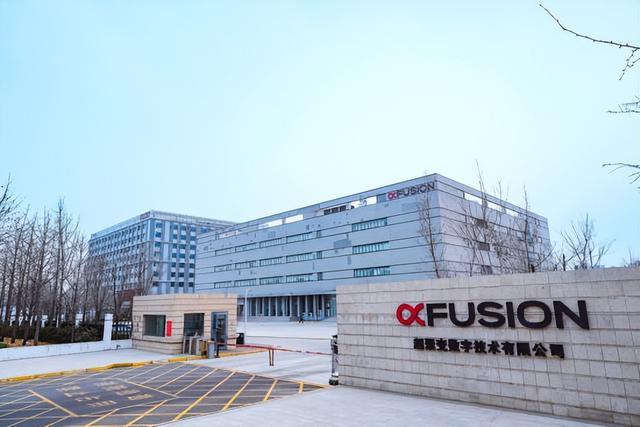
超聚变的前身,是华为的X86服务器业务部门。2021年,华为将这块业务整体剥离,成立超聚变。超聚变在招股书中写到,根据IDC数据,2025年超聚变在中国服务器市场占有率位居第二,中国标准液冷服务器市场占有率连续四年稳居第一,非常成功。
在令人瞩目的市场地位之外,其近三年业绩增速也非常可观。2023年至2025年,营收从250.92亿元增至442.67亿元,再到582.46亿元;归母净利润从5.07亿元增至10.30亿元,稳步提升。
但是,其主营业务毛利率并没有随之正增长。2023年至2025年,超聚变主营业务毛利率分别为14.27%、10.04%、8.58%,三年间几乎持续下降。公司给出的解释是:互联网客户收入占比在提升。这类客户采购量大、价格敏感、议价能力强,给的毛利率自然低。
不过,2026年上半年出现了反转:毛利率从8.58%升至15.49%。公司解释为“算力行业下游需求维持较高景气度,行业整体盈利水平向好”。短暂的回升并不能让市场信服,其毛利率的可持续性更值得关注。
超聚变董事长兼CEO是刘宏云,曾任华为东南亚地区部总裁,能力非常强。
运营商财经网互联网事业部主任郭彭琪表示,超聚变卖的是AI算力时代最硬的基础设施,但利润率不高。2026年上半年毛利率回升至15.49%是一个积极信号,但这是行业景气度带来的阶段性改善,还是商业模式真正质变的开始,需要更长时间的验证。