涂覆隔膜全球七连冠,璞泰来完成港股上市备案,2026年上半年营收突破百亿

近日,璞泰来(603659.SH)发布公告,公司收到中国证监会出具的《关于上海璞泰来新能源科技集团股份有限公司境外发行上市备案通知书》(国合函〔2026〕2281号)。
根据备案通知书内容,公司拟发行不超过269,330,400股境外上市普通股并在香港联交所主板上市。备案有效期自通知书出具之日起12个月。这标志着这家新能源电池材料龙头企业的“A+H”双资本平台布局进入实质性推进阶段。
截至9月28日收盘,璞泰来(603659.SH)报20.80元/股,市值445.99亿元。
综合 | 公司公告 招股书 编辑 | Echo
璞泰来的创始人梁丰,在锂电材料行业有着深厚的积累。公司成立于2012年,2017年登陆上交所主板,主营业务涵盖新能源电池关键材料及自动化装备与服务两大板块。
从业务结构来看,璞泰来形成了“材料+设备”一体化的平台化布局。材料业务涵盖人造石墨负极、涂覆隔膜、PVDF粘结剂、纳米氧化铝及勃姆石、铝塑包装膜及复合集流体等产品,装备业务则提供锂电池全流程自动化生产线。这种材料与设备的协同布局,使公司能够为客户提供从材料到装备的综合解决方案,而非单一的材料供应商。
璞泰来在锂电产业链中的定位,是全球新能源电池供应链的核心厂商之一。按2025年新能源电池出货量计,公司服务于全球前十大新能源电池企业中的9家。
在璞泰来的业务版图中,涂覆隔膜是最具全球竞争力的板块。
2025年,璞泰来涂覆加工量达到109.42亿平方米,同比增长56.3%,约占全球新能源电池涂覆隔膜市场35.3%的份额,连续7年位居行业首位。这一市占率意味着,全球每三平方米的涂覆隔膜中,就有超过一平方米由璞泰来加工完成。
涂覆隔膜是在基膜表面涂覆一层特殊材料以提升其热稳定性、机械强度和电化学性能的关键工序,对锂电池的安全性和循环寿命有直接影响。璞泰来在涂覆领域的领先地位,建立在设备自研和工艺积累的基础上。
公司基膜设备单线拉伸宽度8米,成品有效幅宽超过6米,设计速度90m/min,单线设计产能已达到2亿平方米/年,产线国产化率超过80%,并正在同步开展单线3亿平方米/年基膜生产设备的研发。
基膜业务正在成为璞泰来的第二增长曲线。2026年上半年,公司基膜出货量达10.27亿平方米,同比增长94.69%。为提升基膜自给率,公司在四川生产基地启动了年产20亿平方米基膜涂覆一体化项目和年产72亿平方米基膜产能建设项目。公司预计于2026年底、2027年底和2028年第一季度,分别新增20亿平方米、32亿平方米和40亿平方米基膜产能,力争2028年达到30%的基膜自供率。
负极材料是璞泰来的另一大核心业务。2025年,公司人造石墨负极材料出货量14.3万吨,同比增长8.1%,全球出货量及市占率排名第六,深耕中高端细分市场。
进入2026年,负极材料业务出现明显放量。2026年上半年,负极材料产品销量达9.52万吨,同比增长37.45%。江西、山东、内蒙、溧阳生产基地全面满产,四川紫宸一期10万吨负极项目产能利用率逐步上行,产能爬坡进展较为顺利。
PVDF及含氟聚合物业务同样保持高增长。2025年全年PVDF及含氟聚合物销量达4.13万吨,同比增长99.1%,在锂电级PVDF市场份额超过30%。2026年上半年,锂电级PVDF出货量达2.67万吨,同比增长90.22%,超过行业平均增速。公司PVDF产能正从3万吨向5万吨跨越,国产替代龙头地位持续巩固。
自动化装备业务由控股子公司嘉拓智能实施。2025年,新能源自动化装备与服务业务新接订单54.27亿元,同比增长130.9%。嘉拓智能已在推进北交所上市计划,2025年12月在新三板挂牌,截至目前璞泰来持有嘉拓智能71.54%股权。
从财务数据看,璞泰来在经历2023至2024年的行业去库存周期后,2025年迎来了业绩的强劲反弹。
2025年全年,公司实现营业收入157.11亿元,同比增长16.83%;归母净利润23.59亿元,同比增长98.14%;扣非净利润22.19亿元,同比增幅达108.74%。盈利近乎翻倍的表现,反映出行业复苏叠加公司一体化布局的降本效应正在释放。
从业务板块拆分来看,2025年新能源电池材料与服务业务录得营收117.93亿元,同比增长20.69%;新能源自动化装备与服务业务营收45.69亿元,同比增长21.24%。两大业务板块同步增长,平台化布局的协同效应初步显现。
2026年上半年,公司延续了增长势头。报告期内实现营业收入101.15亿元,同比增长42.70%;归母净利润14.52亿元,同比增长37.58%;扣非归母净利润13.12亿元,同比增长32.25%。仅上半年营收就已突破百亿,超过2025年全年的六成,增长动能依然充沛。
璞泰来的客户结构覆盖了全球主要电池制造商和车企。公司产品已进入宁德时代、LG新能源、三星SDI、ATL、比亚迪、中创新航、瑞浦兰钧、欣旺达、珠海冠宇、亿纬锂能、赣锋锂业、耀宁科技、吉利汽车、大众集团等主流电池制造厂商或车厂供应链。
宁德时代数年来均为璞泰来的第一大客户。璞泰来在产能布局上高度锚定宁德时代等头部客户,形成了“电池厂去哪里,材料厂去哪里”的配套逻辑。2025年,公司海外营收约14.16亿元,约占总营收的10%。
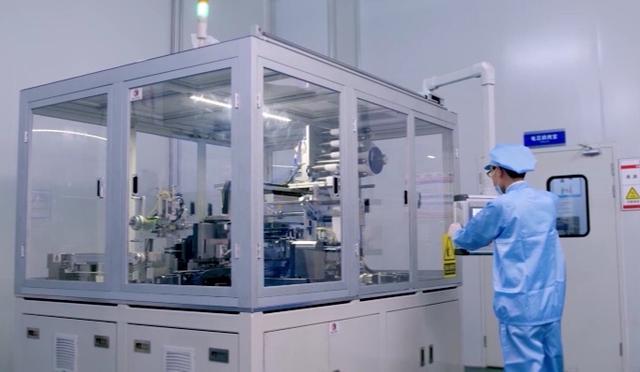
海外产能布局是璞泰来此次赴港上市的核心驱动力之一。
2026年3月,璞泰来宣布在马来西亚投资建设年产5万吨锂离子电池负极材料项目,计划总投资2.97亿美元,折合人民币约20.51亿元。该项目位于马来西亚吉打州牛仑工业园,已于2026年6月开工建设,建成后将全面服务东南亚电池客户。
这一布局的背景是锂电产业链从产品出口向本地化生产的转型。宁德时代在印尼规划的电池全产业链工厂已于2025年7月开工,LG新能源等电池厂商在东南亚的产能也在逐步落地。对于配套材料企业而言,跟随电池厂出海,在客户周边建立产能,是维持供应链地位的必要选择。
此前,璞泰来曾计划在瑞典建设10万吨负极材料一体化生产基地,因瑞典战略产品监察局未批准该项目,于2024年12月宣布终止。马来西亚基地的启动,标志着璞泰来海外产能战略从欧洲切换至东南亚。
在锂电行业下一代技术方向上,璞泰来已展开前瞻布局。
固态电池方面,公司依托嘉拓智能的设备研发能力,在固态电池前段、中段、后段多个制造环节均有布局。过去几年累计承接固态电池相关订单超过2亿元,已实现向国内外头部客户交付干法和固态电池极片设备。
硅碳负极方面,公司产品已在国内消费类客户中实现批量出货,动力电池客户认证持续推进,多型号新品正导入头部客户量产。硅碳负极的理论比容量数倍于传统石墨材料,是解决锂电能量密度瓶颈的核心技术路径之一。在钠电硬碳方向,公司产品已获得客户测评反馈并实现小批量订单交付,为钠电池产业化做好了材料端的前瞻储备。
璞泰来本次港股IPO募集资金拟用于提升生产能力,核心规划包括在马来西亚建设年产5万吨负极材料生产设施,以及先进负极材料、新型电解质及涂覆隔膜等的研发举措和营运资金及一般企业用途。
从2012年成立到涂覆隔膜全球七连冠,从负极材料全球第六到PVDF市占率超30%,璞泰来用十余年时间在锂电材料领域建立了以“材料+设备”为核心的平台化能力。2025年净利润同比增长98.14%,2026年上半年营收突破百亿、同比增长42.70%,这家公司正处在行业复苏与自身产能释放叠加的上升周期中。
本次完成港股上市备案,标志着璞泰来“A+H”双资本平台布局进入实质性推进阶段。从国内到海外、从单一材料到材料+设备的平台化布局,璞泰来在锂电产业链中的角色正在持续延展。若H股顺利挂牌,璞泰来将成为又一家实现“A+H”双平台上市的新能源材料龙头企业。