
你手机屏背后的科杰技术年入9亿,95后厂二代带家族冲IPO

你拿起手机,指尖划过那块玻璃盖板;你坐进新车,车身铝合金件在流水线上逐渐成型。这些看得见、摸得着的物件背后,是一台台高速雕铣机的刀路在精密走位。
9月28日,广东科杰技术股份有限公司(下称“科杰技术”)的创业板IPO申请获深交所受理,《招股书》(申报稿)正式披露。这家来自江门、深耕雕铣机二十余年的国产设备厂商,计划募资6亿元。
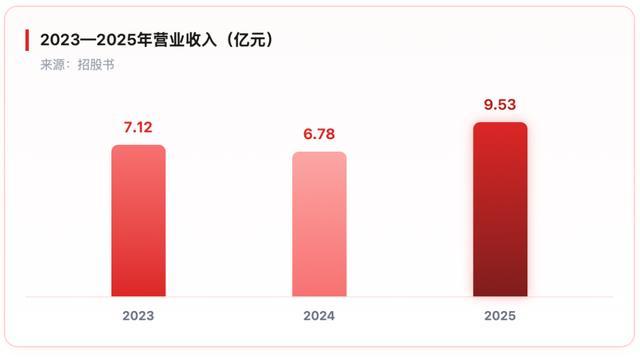
《招股书》描绘的成色并不差。2025年,科杰技术营收9.53亿元、净利润1.53亿元,同比分别增长40.5%和118%;毛利率从2023年的23.34%升至32.75%。其高速雕铣机曾连续三年拿下国内市占率第一,客户名单里站着比亚迪、蓝思科技、伯恩光学。
但光鲜的另一面,是上市前两年,公司连续现金分红合计5500万元,转头又来把1.5亿元用于补充流动资金;2025年存货一年涨了78%,产销率却跌到72.72%。
这门生意的底子,要从它最大的客户,以及背后的家族说起。
01
做雕铣机年入9亿,比亚迪为第一大客户
科杰技术靠什么撑起9.53亿营收?答案写在一份长长的客户名单里。
公司主营高速数控雕铣机、立式加工中心、五轴数控机床等高端装备,产品打进精密模具、消费电子、新能源汽车、半导体等制造环节,自研数控系统累计装机超7万台。
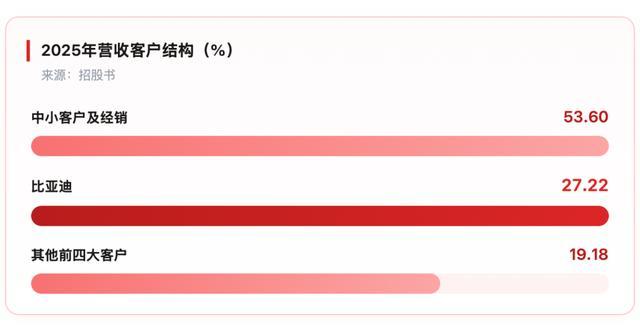
根据《招股书》,2025年比亚迪一家就贡献了公司27.22%的营收,是科杰技术的第一大客户。2023年至2025年,比亚迪连续三年稳居第一大客户,销售金额分别为1.69亿元、1.89亿元和2.59亿元;前五大客户合计销售占比分别为54.25%、42.28%和46.4%。
这种依赖的脆弱性,在2024年已经显现。当年科杰技术营收从7.12亿元回落至6.78亿元,公司解释称,主要系比亚迪、蓝思科技、伯恩光学等核心客户受自身采购需求变化、缩减了设备采购规模。换句话说,头部客户一旦调整采购节奏,公司业绩便随之波动。
利润高增的另一面,是成色问题。报告期内,公司享受的高新技术企业所得税优惠、研发费用加计扣除等税收优惠,占利润总额的比例分别为44.57%、31.48%和20.06%。尽管占比逐年下降,但两成利润来自税收优惠,仍让这份高增长打了折扣。
更值得注意的是盈利水平与同行的落差。与同业可比公司39.48%的主营业务毛利率相比,科杰技术为32.75%的水平。公司解释,2025年度毛利率与乔锋智能较为接近,与科德数控因产品类型差异而偏高。
产品结构上,高速数控雕铣机仍是第一大收入来源,2025年贡献5.31亿元、占比55.79%;代表高端制造能力的五轴数控机床收入仅3750.43万元、占比3.94%,近三年始终未成规模。

图源:罐头图库
02
分红5500万又补流,美的、汇川“押注”
最引人注目的,是“先分红后募资补流”的操作。《招股书》显示,2023年和2024年,科杰技术分别现金分红2400万元和3100万元,两年累计5500万元;而本次IPO却又计划将1.5亿元用于补充流动资金,占本次拟募集6亿元总额的25%。
按实控人持股比例测算,约3672万元分红款最终流入了田氏父子口袋。中国城市专家智库委员会常务副秘书长林先平指出,该操作的核心争议在于商业逻辑能否自洽,监管审核会聚焦五大核心逻辑:分红程序合规性、募资补流必要性、分红资金最终流向、补流规模与业务体量是否匹配,以及上市后分红规划。

与“先分后募”相伴的,是递表前夜一波“豪华”入股。2025年12月,苏州汇创聚新、安徽美科启信等五家机构以1.25亿元突击入股,投后估值达25亿元。其中,苏州汇创聚新出资4500万元、持股1.8%,其实控人为工业自动化龙头汇川技术;安徽美科启信出资4000万元、持股1.6%,实控人为家电巨头美的集团。
根据相关协议,若科杰技术在2028年12月31日前未能完成上市,投资方有权要求实控人按8%的年利率(单利)回购股权。
尽管该条款自公司提交上市申请之日起终止,但若出现撤回申请、被终止审核、被不予注册等上市失败情形,相关约定将自动恢复效力。这意味着,田少华、田嘉杰父子必须在两年半内完成上市,否则将面临回购压力。法律意见书亦确认,发行人不作为对赌义务当事人,相关特殊条款不会导致控制权变化。
田少华、田嘉杰父子直接及间接合计持有公司66.77%的股份,控制92.15%的表决权。
03
田氏父子的接班与资本局
科杰技术的创业故事,绕不开创始人田少华。
他出生于1960年,专科学历,早年在广东省新会电器厂任总经理,2004年11月创立科杰技术前身,并在此前后创立“佳铁”品牌。凭借将铣床与雕刻工艺融合的高速数控雕铣机创新机型,公司填补了硬脆材料高效加工的产业空白,并独立起草“高速数控定梁龙门雕铣机”国家标准。
1995年出生的田嘉杰为中国澳门特别行政区永久性居民,2024年11月接替父亲出任总经理,时年仅29岁。至此,田少华担任董事长“掌战略”、田嘉杰任总经理“管经营”的父子共治格局成形。

田嘉杰2017年才从网络科技公司的业务员、贸易公司的销售员起步,2019年回到家族企业,五年间从经理助理一路做到总经理。
“家族色彩”不仅体现在控制权。田少华之妻何锡连、之女田嘉明均通过澳门明科公司间接持股,分别持有9.35%和9.58%;副董事长、副总经理李长喜直接持股1.42%,且与田少华为堂兄弟配偶关系。
股权层面的历史瑕疵已获规范。法律意见书显示,公司2021年整体变更为股份公司后,未及时履行外商投资信息报告义务,已于2026年3月主动补报更正,且报告期内未因此受到行政处罚;股东股份不存在质押、冻结或代持情形,不构成上市实质性障碍。
存货的快速膨胀,则为这场资本闯关添了一层隐忧。2025年末,公司存货账面价值5.2亿元,较2024年末增长78%,增速远超同期营收;主要机床产品产销率从104.18%骤降至72.72%,意味着逾1700台新产机床尚未完成销售确认。
从家族作坊到细分龙头,科杰技术二十余年的成长,是中国制造产业升级的一个缩影。但从家族企业走向公众公司,考验的不仅是技术与规模,更是治理的规范性与发展的可持续性。对田氏父子而言,2028年底的对赌倒计时,已经越走越近。