
云南养猪富豪遇“天价离婚案”,近88亿元股权如何分?
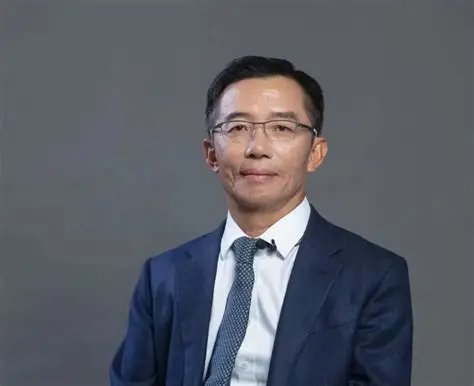
雷达财经出品 文|周慧 编|孟帅
A股又现“天价离婚案”,云南养猪大户近88亿元股权或被分割。
9月23日,神农集团发布公告称,公司控股股东、实际控制人何祖训与妻子罗婉瑜的离婚纠纷案已立案,罗婉瑜要求判令其与何祖训解除婚姻关系,并进行财产分割。
截至上述公告披露日,双方已协商约定将在法院主持下先行进行调解。
公告显示,截至目前,何祖训直接持有神农集团股份2.61亿股,罗婉瑜则未持有公司股份。若以公告发布当天收盘价33.6元/股计算,此次财产分割涉及的股权或高达87.7亿元。
作为云南省规模最大的养猪企业,神农集团在创始人、董事长何祖训的带领下,业务已拓展至饲料生产、生猪养殖、屠宰加工、食品深加工等多个领域。
同时,凭借多种降本措施,神农集团成为了养猪企业中有名的“成本优等生”。但随着猪价的持续下跌,在养猪巨头普遍亏损的情况下,神农集团也很难独善其身。
2026年上半年,神农集团实现营收24.89亿元,同比下降11.02%;录得归母净利润-8.09亿元,同比由盈转亏。

董事长被起诉离婚,87.7亿元股权或被分割
9月23日盘后,A股上市公司神农集团披露了一则关于公司控股股东、实际控制人涉及诉讼的公告。
公告显示,神农集团近日收到控股股东、实际控制人何祖训通知,罗婉瑜诉何祖训的离婚纠纷案已由昆明市官渡区人民法院立案。
原告要求判令其与何祖训解除婚姻关系,并进行财产分割。截至公告披露日,双方已协商约定将在法院主持下先行进行调解。
天眼查信息显示,云南神农农业产业集团股份有限公司(简称“神农集团”)成立于1999年,公司实际控制人为何祖训、何乔关、何宝见、何月斌。
据神农集团此前披露的2025年年报,何祖训、何乔关、何月斌、何宝见为同胞兄弟姐妹关系,他们四人直接及间接合计持有公司85.2948%的股份。
2016年4月18日,何氏兄妹签订了《一致行动协议》,在公司股东大会表决和生产经营上采取一致行动,为公司的实际控制人。
而前述涉诉公告显示,截至目前,何祖训直接持有神农集团2.61亿股股份,占公司总股本的49.6%;罗婉瑜则未持有公司股份。
若以公告发布当天收盘价33.6元/股计算,此次财产分割涉及的股权或高达87.7亿元。
神农集团表示,当前诉讼仅涉及控股股东、实际控制人何祖训个人对公司的股东权益,与公司生产经营无关,对公司的生产经营无重大影响,且上述案件尚未开庭审理,本次诉讼最终结果尚无法判断。
值得一提的是,就在前述公告披露的两天前,神农集团还曾发布公告称,董事会于近日收到公司董事、副总经理顿灿的书面辞职报告,其因个人原因,申请辞去公司第五届董事会董事、董事会战略与ESG委员会委员及副总经理职务。
公告显示,顿灿辞职后,将不再担任公司任何职务。截至该公告披露日,顿灿持有公司股票31万股。
据21世纪经济报道,顿灿是神农集团养殖业务的核心负责人,其从基层猪场场长起步,历任养殖事业部总经理、副总经理等核心岗位,长期主导生猪养殖板块运营。
截至9月24日收盘,神农集团报30.3元/股,单日跌幅达9.82%,总市值为159.45亿元。
对于公司当日股价下跌的情况,神农集团的接线工作人员回应称,与近期高管离职、实控人离婚诉讼消息相关。
前述工作人员表示,现阶段无法预判法院是否支持财产分割诉求,也无法确定最终分割比例。不过,何祖训与家族成员签署了一致行动人协议,家族整体持股比例超85%,从当前情况看公司控制权较为稳定,但一切仍以后续正式公告为准。

昔日云南兽医,成百亿养猪大户
雷达财经从公司官网获悉,神农集团是一家集饲料生产、生猪养殖、屠宰加工、食品深加工为一体的农业产业化重点龙头企业,也是目前云南省规模最大的养猪企业。
时间线拨回至1988年,自幼在农村长大的何祖训顺利从华南农业大学毕业,并被分配到云南曲靖市陆良县畜牧局任畜牧兽医。
1992年,27岁的何祖训毅然放弃畜牧局的“铁饭碗”,选择南下深圳,加入曾被誉为中国饲料业“黄埔军校”的正大康地集团,并一直工作至1998年。
1999年,何祖训离开正大康地返回云南,创立了神农集团的前身——云南神农农业产业集团有限公司,摇身一变成为了一名创业者。
起初,神农集团主要从事饲料业务。2003年,公司进军生猪养殖行业,并与PIC进行合作。
两年后,神农集团又通过收购云南云南曲靖食品公司,将业务进一步拓展至生猪屠宰领域。
此后,在何祖训的带领下,神农集团不断发展壮大。2012年,随着宣威现代化母猪厂的建成投产,神农集团开始步入现代化养殖行列。
2017年,神农集团建成首个原种母猪厂——挖色种猪厂,并从美国PIC引种曾祖代种猪2080头。
2021年,神农集团成功在上交所主板上市,一举成为云南首家上市农牧企业。上市以后,神农集团持续扩大其商业版图。
2022年,神农集团决定进军食品深加工领域。随着次年云南神农澄江食品工厂的正式投产,神农集团形成了从饲料、养殖、屠宰、食品深加工的全产业链闭环,实现了从土地到餐桌的全过程安全可控。
值得一提的是,对于养猪企业而言,猪周期始终是一个绕不开的话题,但在何祖训看来,“养猪人不应该被猪周期左右。”
何祖训认为,“市场的行情变化难以预测,我们要做的就是把握正确的方向,做好优质养猪这件事,不赌猪周期、不追求‘短平快’。”
据了解,神农集团目前主要采取“自繁自养”和“公司+现代化专业农户”相结合的生猪养殖模式。而依靠多种降本措施,神农集团成为了业内有名的“成本优等生”。
在不久前披露的半年报中,神农集团表示,公司全方位、全流程推进精细化成本管理,从种猪育种、饲料供应、饲养管理、智能化升级、费用管控五大维度发力,持续压缩生猪养殖完全成本。
一方面,公司持续优化种猪基因,提升核心繁育指标,PSY(母猪年提供断奶仔猪数)稳步提升至31头,从源头降低单位养殖成本。
另一方面,公司依托自有饲料产业链优势,动态优化饲料配方,降低高价玉米、豆粕依赖,同步提升饲料转化率,料肉比优化至2.45-2.48区间。
同时,公司推进猪场智能化设备升级,提升人均效能,严控各项管理及运营费用,2026年上半年完全成本水平不断改善,到6月单月进一步优化至11.9元/公斤,远低于行业平均成本水平。

猪价持续下行,“成本优等生”亦难独善其身
事实上,生猪及猪肉价格受猪的生长周期、存栏量、饲料价格、市场供求等多种因素影响,呈现出较强的周期性波动特征。
据第一财经援引国家统计局数据,今年4月,生猪价格下探至9元/公斤,创下近10年新低。到了二季度,生猪价格整体较一季度进一步走低,长期维持在9元~10元/公斤。
受此影响,生猪养殖行业的多家龙头企业均出现了大幅亏损。以三大头部上市猪企为例,2026年上半年,牧原股份、温氏股份、新希望合计亏损高达121.46亿元。
在行业整体承压的背景下,即便是“成本优等生”的神农集团也很难独善其身,于上半年交出了一份难言出色的业绩答卷。
财报显示,今年上半年,神农集团实现营收24.89亿元,同比下降11.02%;录得归母净利润-8.09亿元,较去年同期的3.88亿元由盈转亏。
与此同时,神农集团的盈利能力也同步减弱。同花顺iFinD数据显示,2026年上半年,公司销售毛利率仅0.89%,较去年同期的21.89%大幅下跌21个百分点。
对于公司营收的下滑,神农集团解释称,主要系生猪价格下降所致。在7月14日披露的半年度业绩预告中,神农集团提及,报告期内,公司商品猪销售均价约9.9元/公斤,较上年同期下降约32%。
由于生猪销售价格同比出现大幅度下降,导致公司上半年养殖业务利润同比出现亏损。同时,公司基于谨慎性原则,对部分存货计提减值准备。
半年报显示,截至上半年末,神农集团的存货规模达16.04亿元,同比增长21.09%,占公司流动资产的比例高达67.83%。
神农集团表示,公司存货主要系原材料及消耗性生物资产,其中消耗性生物资产主要为存栏商品猪,其可变现净值受生猪市场价格波动的影响,生猪市场价格受供需关系、疫病等因素影响而出现波动。
“若未来养殖行业发生重大疫病或进入低谷期,生猪市场价格大幅下跌,可能导致公司计提较多存货跌价准备,影响经营业绩。”
在8月24日发布的《关于2026年第二季度计提信用减值损失和资产减值损失的公告》中,神农集团明确提及,2026年第二季度,公司计提存货跌价准备6321.24万元。
截至上半年末,神农集团的总资产为69.79亿元,负债合计达28.44亿元,资产负债率达40.75%,同比增加超14个百分点。
或是受到资产负债率大幅攀升的影响,神农集团有意停下扩张的步伐。7月28日,神农集团发布公告称,公司拟暂停建设广西大新神农牧业有限公司龙门猪场项目。
公告显示,2025年6月,该项目经公司第五届董事会第二次会议审议通过,由子公司广西大新神农牧业有限公司投资1.2亿元,在崇左市大新县建设龙门猪场项目。
神农集团表示,本次项目暂停建设,是公司结合当前生猪产业调控政策、市场环境及自身经营战略作出的审慎决策,不会对公司业务发展产生不利影响,不存在损害公司和全体股东,特别是中小股东利益的情形。