长存 IPO 闪电问询:330 亿能否接棒长鑫成万亿存储龙头?

全球NAND出货量第三、中国第一的长江存储,科创板IPO进度再提速
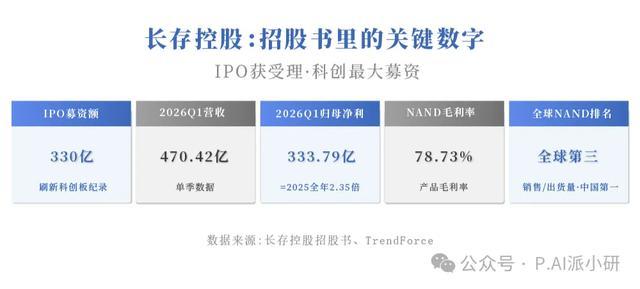
8月21日晚,上交所受理长江存储IPO申请,拟募资330亿元,刷新科创板开板以来最高纪录。受理仅9个交易日后,交易所即下发审核问询函,项目从"已受理"迈入"已问询"。
这轮IPO的意义,不止于募资规模。招股书披露的四个维度——财务反转、募资投向、技术路线、产业链信号——共同指向一个判断:国产NAND正在从"规模追赶"进入"技术与产业链双突破"的新阶段。
2026年一季度,公司营收470.42亿元,归母净利润333.79亿元,单季利润相当于2025年全年的2.35倍。从5月19日辅导备案到闪电问询,全程不过四个月。
周期红利与逆周期投入的共振-财务反转
从亏损192亿到单季净赚334亿,长江存储的财务反转是本轮IPO最受关注的叙事。但这一反转并非单纯的周期上行,而是周期红利与逆周期投入共同作用的结果。
营收(2023—2025):187.44亿 → 631.85亿元,复合增长率83.60%
2025年:营收同比+39.78%,归母净利润同比+109.88%
归母净利润:-191.81亿(2023)→ 67.71亿(2024)→ 142.11亿(2025)
2026Q1:营收470.42亿元,净利润333.79亿元,单季利润为2025年全年的2.35倍
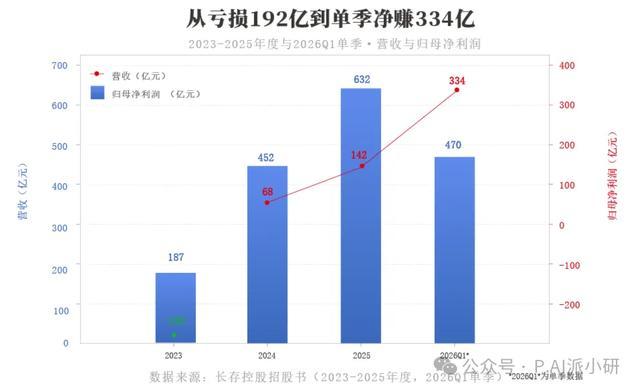
2023-2025年度及2026Q1单季营收与归母净利润轨迹(数据来源:长存控股招股书)
反转不完全由周期驱动。2023年行业跌入谷底,公司计提存货跌价损失113.53亿元,但未随周期收缩。报告期内,购建长期资产累计现金支出约963.90亿元。NAND产线产能利用率长期接近满载,2026年一季度达98.02%。
这种投入节奏可概括为"周期养技术":景气期高利润支撑高强度投入,为下一轮周期积蓄产能。
本轮景气的核心是供需错配。三大存储巨头(三星、SK海力士、美光)将先进产能集中投向HBM与服务器DDR5。据DIGITIMES消息,三星、SK海力士的NAND产能已优先锁定给HBM与企业级SSD客户。据机构数据,2026年一季度全球NAND合约价环比上涨55%-60%,二季度涨幅扩大至70%-75%。
AI拉动下,NAND需求结构正在重构。据Counterpoint数据,2026年二季度全球企业级SSD占NAND位元出货量的48%,较上年同期26%接近翻倍。2025年四季度以来,全球主要NAND厂商已由控产去库存转向恢复中长期扩产,重点投向高层数3D NAND与企业级SSD。巨头让出的消费级市场空间,构成长存最主要的增量来源。
同时需要客观看待利润中的周期成分。2026年NAND供需缺口约4%-5%,行业所有玩家均在盈利;据机构预判,2027年下半年韩美日厂商将增加供给,供需拐点将至。78.73%的毛利率不能全部记在公司能力上,但公司在周期高位获得了扩产与研发的现金流。
330亿聚焦工艺换代,而非简单扩产-募资投向
330亿募资如何使用,是判断长江存储未来增长逻辑的关键。募资结构显示,这笔资金并非用于新建晶圆厂的简单扩产,而是聚焦现有产线的工艺换代与研发能力建设。
募资330亿元中,208亿元用于量产线技术升级,122亿元用于研发募投项目。两项募投均位于武汉现有厂区,不涉及新增土地。
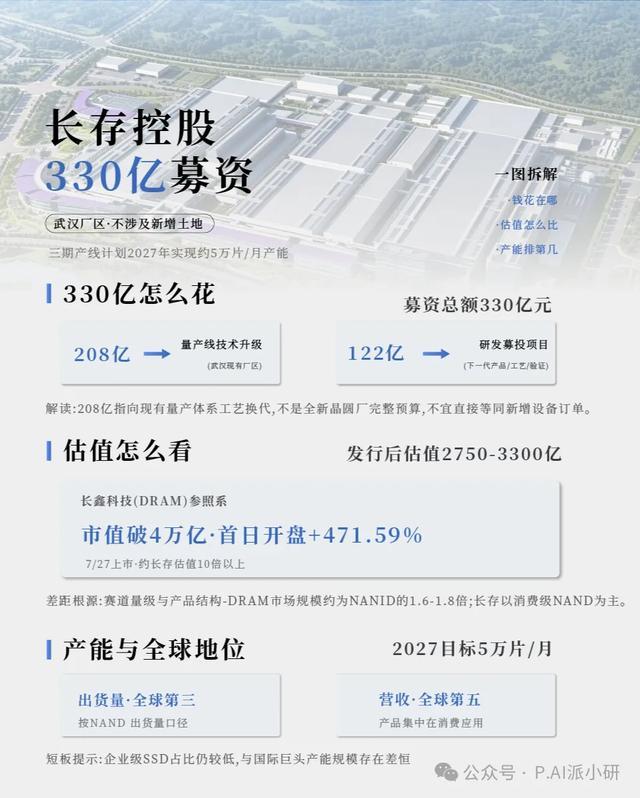
长存控股330亿募资情况图解(数据来源:长存控股招股书)
"均位于现有厂区"这一表述值得关注。它意味着208亿元不是全新晶圆厂的完整预算,而是首先指向现有量产体系的工艺换代,不宜直接等同于新增设备订单。122亿元研发投入,则更接近下一代产品、工艺与验证能力建设。
按发行规模测算,长存控股发行后估值约2750亿至3300亿元。作为对比,7月27日上市的国产DRAM龙头长鑫科技,首日开盘+471.59%,上市后市值一度突破4万亿、登顶A股市值一哥,约为长存发行后估值的十倍以上。
估值差距来自赛道量级与产品结构:DRAM市场规模约为NAND的1.6-1.8倍;长存以消费级NAND为主。股权结构上,公司无控股股东,湖北长晟持股26.54%,大基金一、二期合计持股超23%。
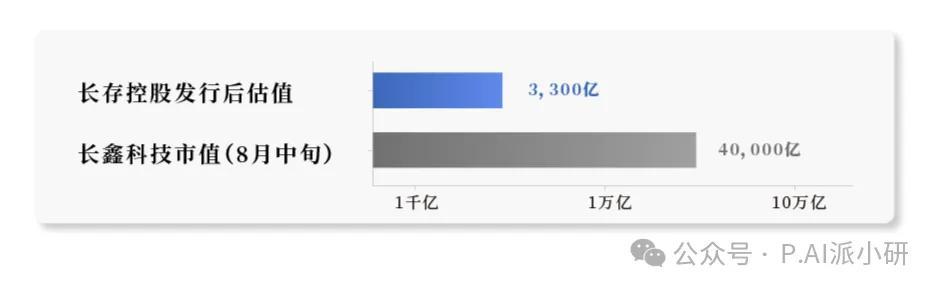
估值量级对比示意图(数据来源:公开市场数据整理)
Xtacking架构的差异化路线-技术壁垒
3D NAND的竞争,本质是"谁能把楼盖得更高"。层数越高,工艺难度非线性上升:通道孔须一次贯穿所有堆叠层,顶部、中部、底部孔径、椭圆度、弯曲与中心线漂移都须受控;段间连接与套准误差直接决定良率。
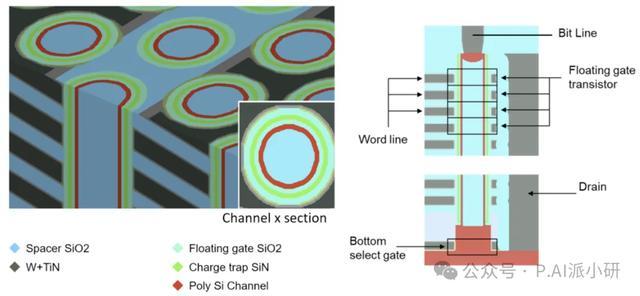
3D NAND楔形剖切与原理示意存储单元沿垂直方向层层堆叠,通道孔一次贯穿所有堆叠层
传统COP结构把外围电路做在与阵列同一片晶圆上,堆叠超过400层时,外围电路受压容易失效。长存的解法是Xtacking:存储阵列与外围电路分到两片晶圆,各自独立制造、各用最优工艺,再通过晶圆级混合键合(Cu-Cu直接键合)互连,绕开"在高堆叠上做复杂电路"的难题。
值得注意的是,三星第10代V-NAND(420-430层,2025年送样)同样走混合键合路线。这意味着Xtacking所选择的技术方向,正在获得行业主流玩家的验证。
Xtacking 3.0于2022年落地,长存成为全球首批量产200层以上3D NAND的企业。2024年迭代至Xtacking 4.0,将150层与144层拼接,总层数294层(232个有源层),位密度突破20Gb/mm²。相较传统COP,芯片面积减少约25%,生产周期缩短约20%,散热效率提升约30%。
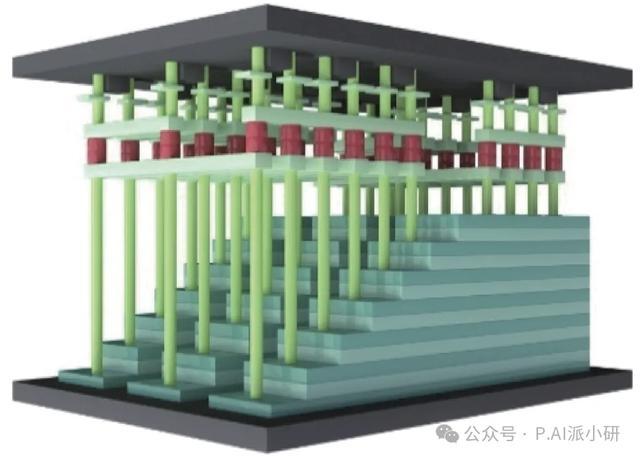
长江存储3D NAND的Xtacking架构示意图(图片来源:长江存储)
国产设备占比首超50%-产业链信号
330亿募资之外,招股书里还有一条被低估的产业链信号:三期产线国产设备占比首次突破50%,高于国内晶圆厂15%-20%的平均水平。
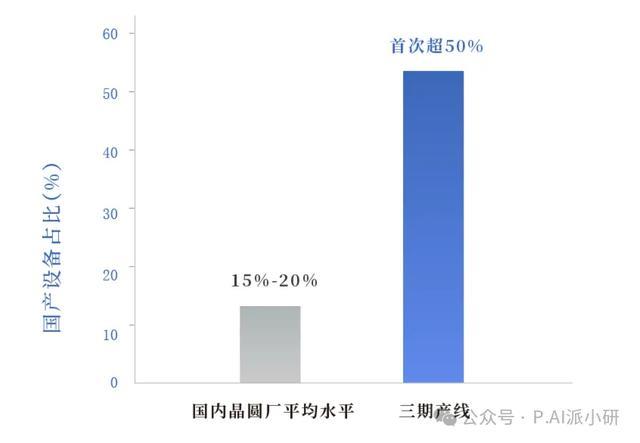
三期产线与国内晶圆厂平均水平的国产设备占比对比(数据来源:长存控股招股书)
公司早期产线核心设备主要来自日本和美国。国产设备占比过半,意味着其已承担超过一半的核心工序。相比330亿一次性资本开支,这个持续采购比例的国产化,更能反映国产设备进入主流产线的真实进度。
国产化提升的驱动有两个:一是地缘政治压力下,海外供应商交付周期拉长,部分订单超过6个月;二是涨价周期的利润,为国产设备导入验证提供了财务基础。
国产化还随工艺难度水涨船高。堆叠层数抬升后,高深宽比通道孔刻蚀难度上升,多堆栈方案增加沉积、刻蚀、清洗、套刻次数与良率控制难度,量检测频次与精度需求同步抬升——通道孔形貌、段间套准、薄膜应力导致的晶圆弓形,都需要在产线中受控与验证。这为国产刻蚀、量测与键合检测设备打开了新的导入空间。
IPO只是入场券,真正的考验在上市之后
从亏损192亿到单季盈利334亿,间隔三年。从全球前五开外到出货量全球第三,间隔两年。从受理到问询,仅用9个交易日。330亿募资额、78.73%毛利率、14%全球份额——每一组数字都在改写国产存储的坐标系。
DRAM与NAND两大主赛道在A股会合:长鑫已经卡上内存、登顶市值一哥,长存能否接棒闪存、成为科创板第二家万亿市值公司,是这轮问询之后最大的悬念。
招股书援引TrendForce预测:2027年全球NAND市场规模有望超4000亿美元,2030年企业级NAND需求超132.5万PB,复合增长率36.1%。SK海力士CEO此前预警,2027年或成存储行业史上最缺货的一年。
周期的潮水、地缘的边界、产品结构的高地,不会因一轮问询而消失。IPO只是入场券,真正的考验在上市之后。