鸿富诚上市估值

估值
市值区间:2.69*60=161.4亿元,3.49*60=209.4亿元;对应价格区间:215.42元,279.48元。
公司发行价76.86元,对应流通市值9.57亿元,总市值57.59亿元。
公司第一大股东为孙爱祥 (24.02%),实际控制人为孙爱祥、赵建平。公司注册地位于广东省深圳市。
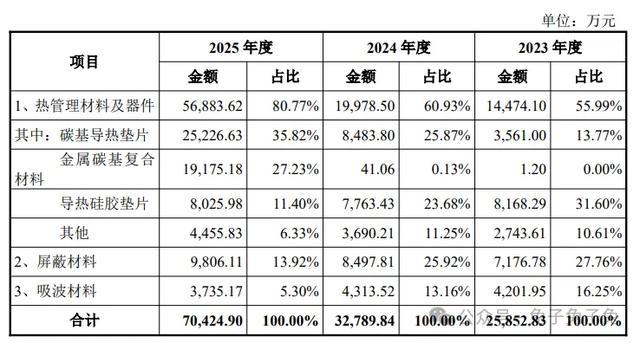
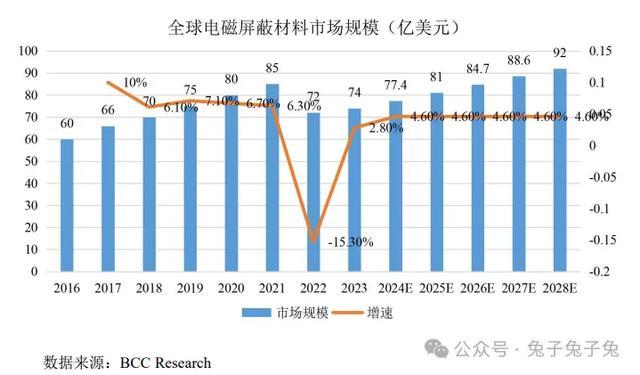
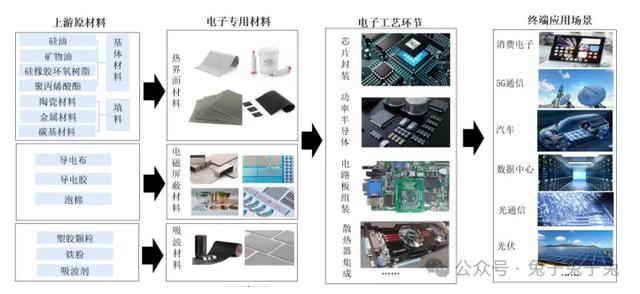
公司主营热管理材料及器件、屏蔽材料、吸波材料。
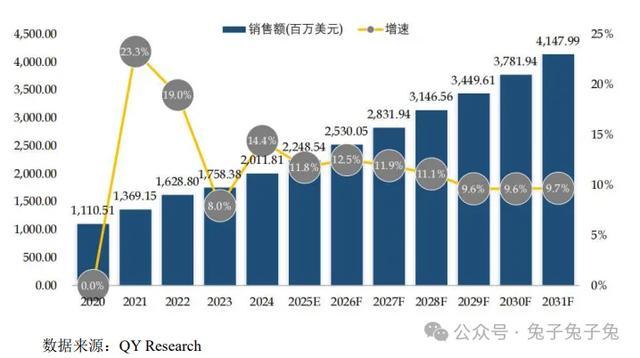
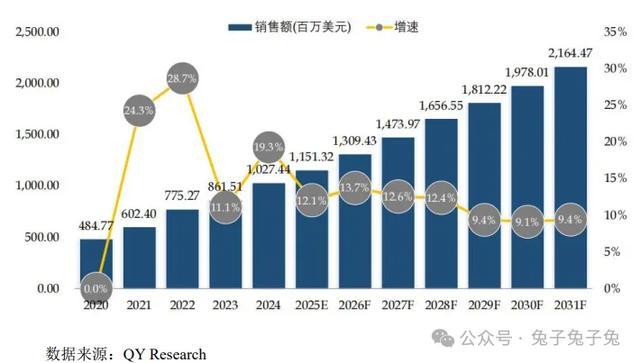
根据 QY Research 调研数据,鸿富诚 2024 年热界面材料收入约0.27 亿美元,以 1.36%的市场占有率位于全球热界面材料主要厂商的第二梯队1,排名第十一;排名前三的公司及其全球市场占有率为杜邦公司(11.5%)、陶氏化学(6.48%)和德国汉高(6.05%)。鸿富诚在中国热界面材料市场以2.67%的市场占有率排名第三,仅次于同行业排名第一的中石科技(全球市场占有率2.83%、中国市场占有率 5.55%)和排名第二的飞荣达(全球市场占有率2.25%、中国市场占有率4.41%)。
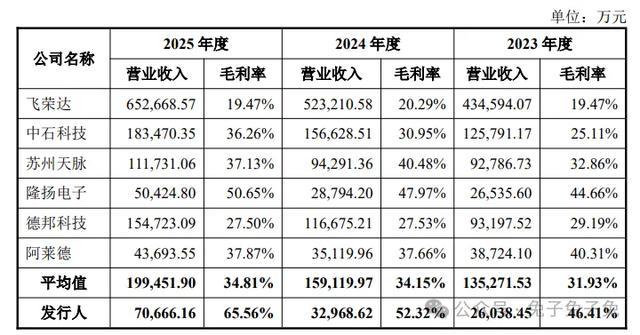
可比上市公司PETTM:飞荣达(45.7)、中石科技(92.1)、苏州天脉(439)、隆扬电子(168)、德邦科技(83.1)、阿莱德(105)。
暂给予公司60倍估值。
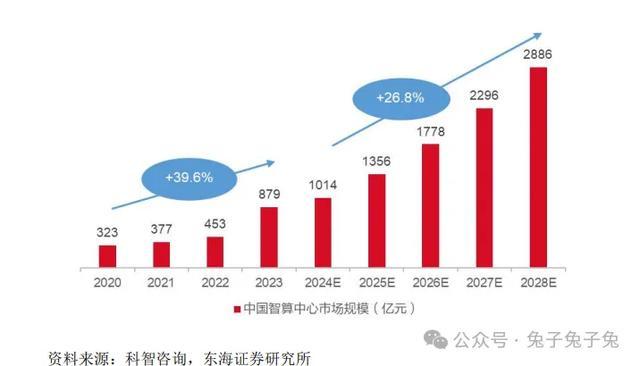
液冷、散热题材,25年业绩高速增长,尴尬之处在于上市正好赶上算力方向大跌,关注与板块联动情况。
企业简况
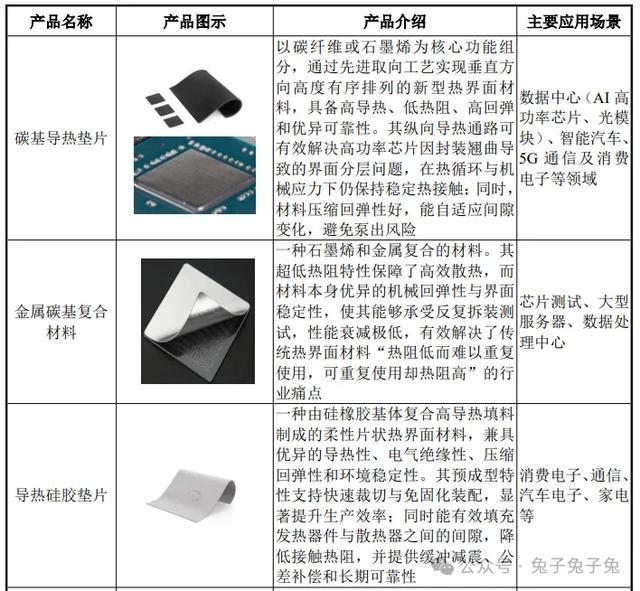
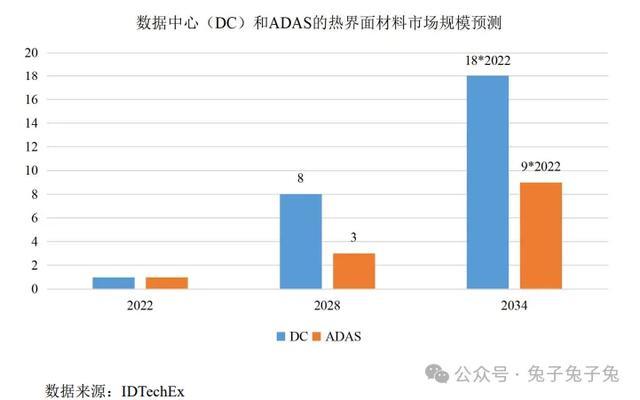
公司专注热管理、电磁屏蔽和吸波等先进电子功能材料及器件研发、产业化,产品主要包括导热界面材料、电磁屏蔽及吸波材料。该等材料是保障各类电子信息产品可靠性和稳定运行的关键材料,广泛应用于数据中心(AI 高功率芯片、光模块)、智能汽车、5G通信及消费电子等领域。
公司在液冷材料及散热器件上也持续投入研发资源,积极进行相关布局。
主营构成
行业情况
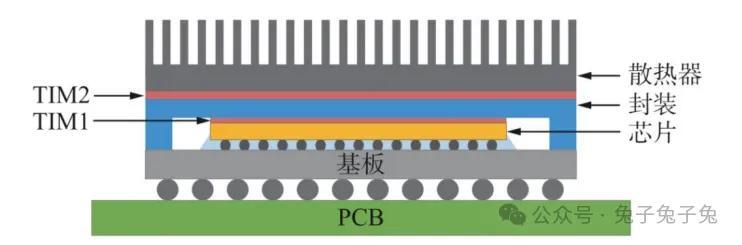
根据在电子元器件中所处的位置,热界面材料可分为TIM1 和TIM2,其中TIM1 是芯片与封装外壳之间的热界面材料,因为与发热量极大的芯片直接接触,所以 TIM1 材料要求具有低热阻和高热导率,热膨胀系数也需与硅片相匹配,且对绝缘性要求较高。TIM2 是封装外壳与热沉之间的热界面材料。一般而言,TIM1的要求较 TIM2 要高,其一般是采用高导热性粉体填充于含硅或非硅聚合物液体或相变聚合物中,形成浆状、泥状、膏状或薄膜状的复合材料(如导热膏、导热胶、相变材料等)。
可比上市公司
飞荣达、中石科技、苏州天脉、隆扬电子、德邦科技、阿莱德。
产能利用率
产销率
前五大客户
毛利率
募资用途
主要风险
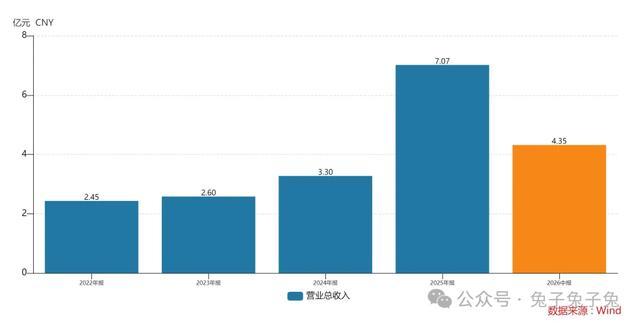
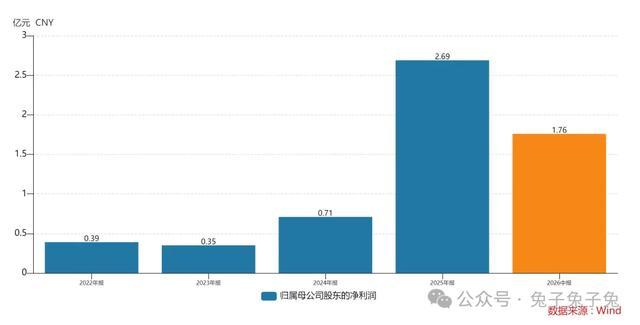
业绩增速放缓或业绩下滑风险:受益于下游行业特别是 AI 算力基础设施爆发式增长,2025 年公司营业收入和扣非后归属于母公司净利润分别较2024年度大幅增长 114.34%和 276.99%,其中热管理材料及器件的销售收入较 2024 年度 19,978.50 万元大幅增长,带动2025 年净利润大幅增长。2026 年1-6 月,公司经审阅的营业收入和归属于母公司股东扣除非经常性损益后的净利润分别较上年同期增长 66.29%和 103.12%,较2025 年度增速有所放缓。未来公司存在业绩增速放缓甚至业绩下滑的风险。
市场竞争加剧的风险:随着下游应用领域的市场增长,尤其是随着人工智能产业的发展,电子功能材料行业进入快速发展阶段。公司依托石墨烯导热垫片及金属碳基复合材料等核心产品,成功跻身全球头部 AI 芯片企业热管理材料供应链,并实现批量供货。报告期内,来自境外客户收入占比持续提升,尤其是2025 年金属碳基复合材料的量产,使得外销主营收入占比达到 66.02%。由于该等产品量产时间相对较短,供应链地位尚需进一步稳固,同时产品附加值相对较高,吸引国际国内众多竞争者入局,相关核心产品面临市场竞争加剧的风险。
贸易争端风险:公司热管理核心产品广泛应用于数据中心(AI 高功率芯片、光模块)、智能汽车等领域。近年来,随着贸易争端加剧,部分国家和地区采用包括但不限于提高关税、限制进出口、列入“实体清单”等多种方式或者制裁措施实行贸易保护主义,尤其是在人工智能(AI)芯片领域,贸易管制政策呈现常态化、精细化、全球化升级趋势,对全球 AI 芯片产业链及上游配套电子功能材料行业造成深远影响。
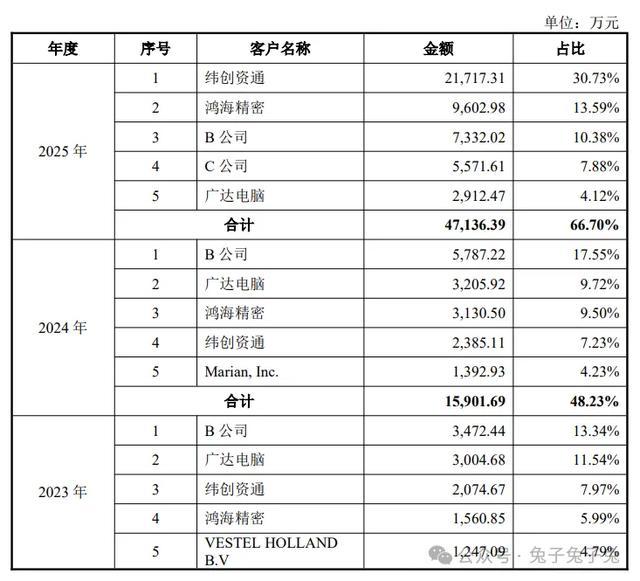
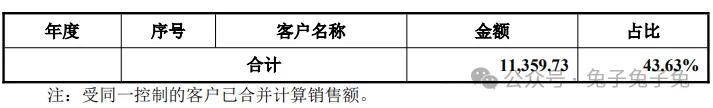
客户集中度风险:报告期内,公司向前五大客户的销售收入占比分别为43.63%、48.23%和66.70%,呈逐年上升趋势。公司存在向前几大客户集中的趋势,主要原因系公司向该等客户供应石墨烯导热垫片及金属碳基复合材料等高端导热界面材料产品并持续放量。