安达股份上市估值

估值
市值区间:0.7*27=18.9亿元,0.91*27=24.57亿元;对应价格区间:16.87元,21.93元。
公司发行价7.55元,对应流通市值1.8亿元,总市值8.46亿元。
公司第一大股东为湖州市绿桥实业有限公司 (23.89%),实际控制人为湖州市人民政府国有资产监督管理委员会。公司注册地位于浙江省湖州市。
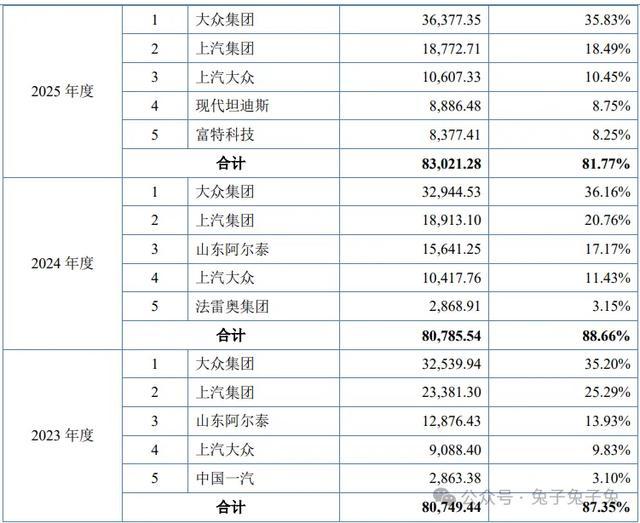
公司主营汽车铝合金精密压铸件。公司第一大客户为大众集团,营收占比超1/3。
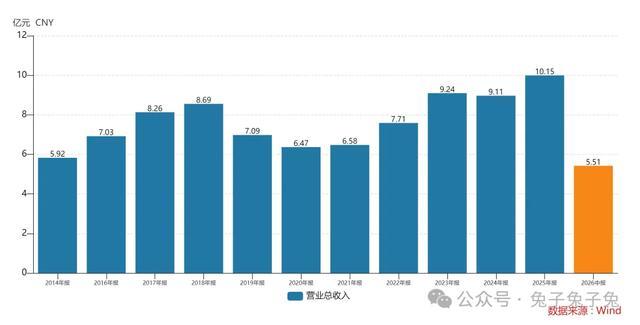
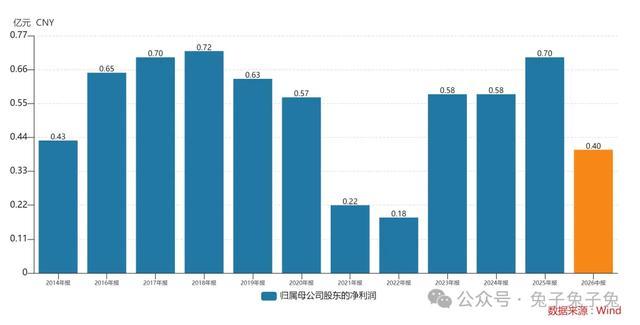
公司预计 2026 年 1-9 月营业收入约为 81,026 万元至 86,814 万元,同比上升 8.94%至 16.72%; 归属于母公司所有者的净利润约为 5,620 万元至 6,054 万元,同比变化-5.23%至 2.09%。
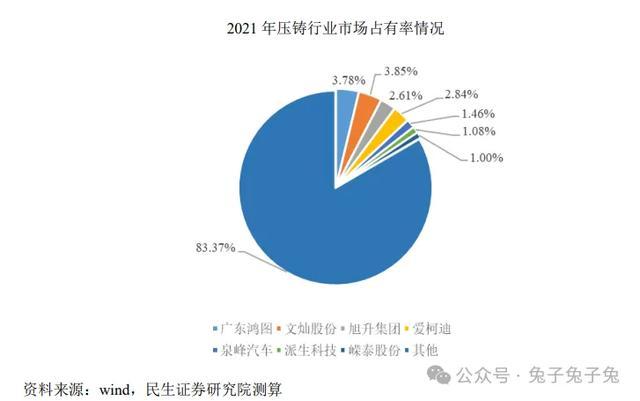
可比上市公司PETTM:爱柯迪(12.9)、晋拓股份(94.8)、旭升集团(31.9)、文灿股份(负值)、嵘泰股份(38.3)、广东鸿图(19.4)、泉峰汽车(负值)、鸿特科技(180)。
暂给予公司27倍估值。
北交所今年上市的汽配股比较多,估值普遍较低,公司产品主要应用于燃油车领域,近年来业绩稳定,增速一般。主要溢价来自低价+小盘。
企业简况
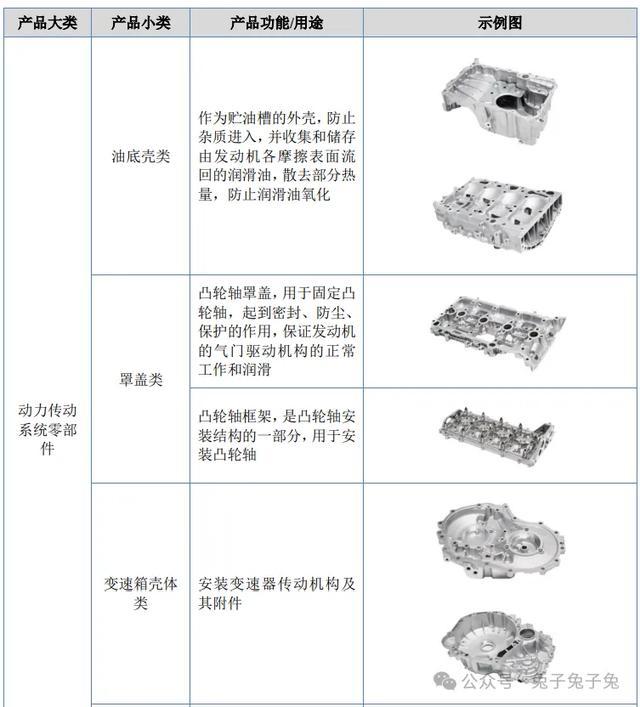
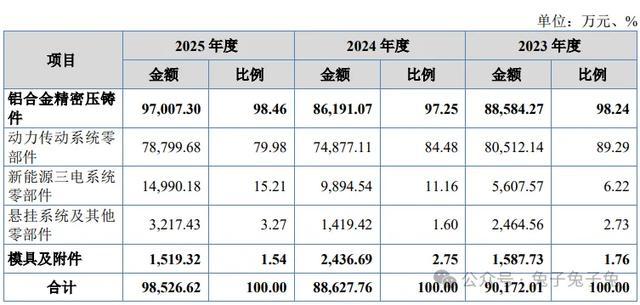
公司主要从事汽车铝合金精密压铸件的研发、生产和销售,主要产品包括油底壳类和罩盖类等动力传动系统零部件、逆变器壳体和电机壳体等新能源三电系统零部件以及悬置支架等悬挂系统零部件。
报告期内, 公司主要客户包括大众集团、上汽集团、上汽通用、上汽大众、现代坦迪斯、富特科技和中国一汽等。公司积极开展新产品研发和产品升级迭代,加速产品在新能源汽车领域的布局应用,下游客户主要为上汽集团、法雷奥集团、大众集团、富特科技和理想汽车等。报告期内,公司直接和终端配套(终端配套指通过零部件厂商向终端客户配套)的整车品牌包括大众、现代、奥迪、斯 柯达、别克、五菱、宝骏、丰田、大通、凯迪拉克、蔚来、吉利、理想、小米、广汽埃安等。
主营构成
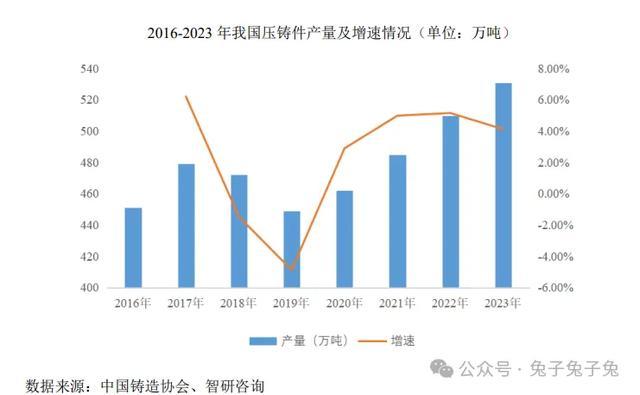
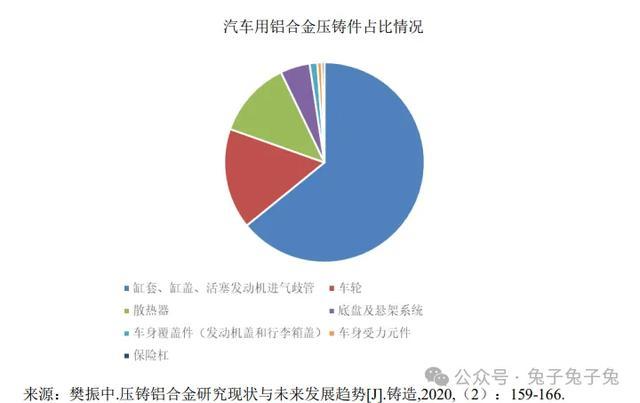
行业情况
可比上市公司
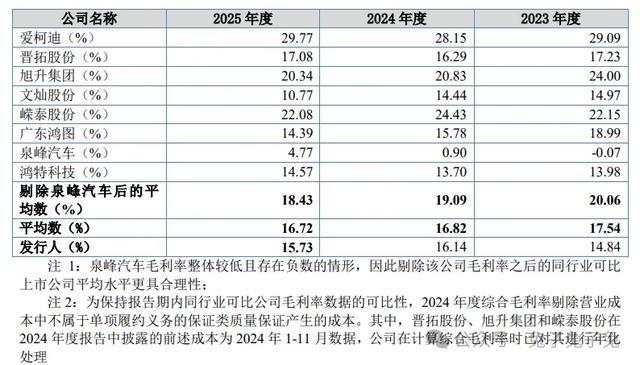
爱柯迪、晋拓股份、旭升集团、文灿股份、嵘泰股份、广东鸿图、泉峰汽车、鸿特科技。
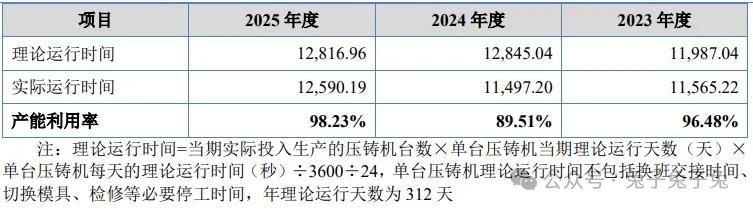
产能利用率
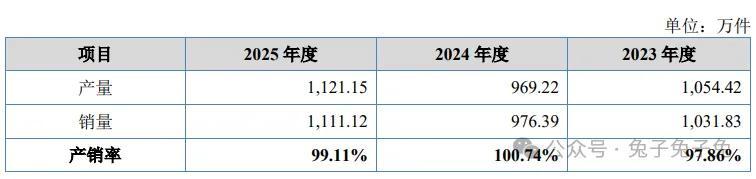
产销率
前五大客户
毛利率
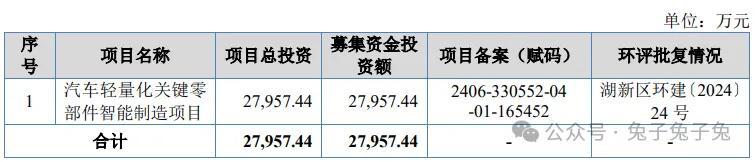
募资用途
主要风险
客户集中度较高的风险:报告期内,公司对前五大客户的销售收入占营业收入的比例分别为 87.35%、88.66%和 81.77%, 主要客户的销售收入变化对公司经营业绩的波动具有重大的影响,公司存在客户集中度较高的风险。
主要原材料价格波动风险:公司产品生产的主要原材料为铝合金锭、配套件等。报告期内,直接材料占公司主营业务成本的比例分别为 57.69%、59.18%和 58.75%,铝合金锭采购额占采购总额的比例分别为 57.04%、59.79% 和 61.49%,占比相对较高,铝合金锭的价格波动对公司毛利率的影响较大。
公司燃油车业务收入下降的风险:公司主要产品系铝合金精密压铸件,应用于汽车产业。其中,应用于传统燃油汽车动力传动系统的铝合金压铸件是公司目前销售收入占比最大的产品类别。而新能源汽车领域,尤其是纯电动汽车,依靠电动机驱动,无须配备发动机。
汽车行业周期波动风险:公司主要从事汽车铝合金精密压铸件的研发、生产和销售,下游应用领域主要集中在汽车行业,汽车行业的发展状况直接影响公司的未来发展。汽车行业受宏观经济影响较大,若未来全球经济和 国内宏观经济形势恶化,汽车产业发生重大不利变化,将对公司生产经营和盈利能力造成不利影响。
国际贸易政策风险:报告期内,公司境外销售收入占主营业务收入的比例分别为 19.69%、19.42%和 22.98%,公司境外客户主要分布在匈牙利、墨西哥等国家和地区。由于国际形势的不断变化,各国间贸易摩擦时有发生,若未来公司产品主要出口国家和地区的贸易政策、政治经济环境等发生重大变化,将对公司的海外业务拓展及经营业绩产生不利影响。