
电科思仪(301689)· 个股基本面拆解 · 第 14 期

导读:电科思仪(301689)9月10日刚在创业板上市,发行价16元,11个交易日价格涨到了80元以上,总市值一度超过780亿元。热度背后,它是中国电科直属的“仪器国家队”,也是国内收入规模最大的电子测量仪器企业。今天我们只拆公司本身,不聊盘面。
核心看点:三分钟看懂这家公司
一句话定位:中国电科集团直属二级企业,主营微波/毫米波、光电、通信、基础通用类电子测量仪器及自动测试系统,是工信部认定的制造业单项冠军,也被市场视为国产高端仪器替代的核心标的。
三个最硬的数字:
① 2026年上半年营收9.66亿元,归母净利润1.67亿元,毛利率50.7%——卖仪器的生意,毛利比很多消费品还高。
② 2025全年营收23.98亿元、同比+16.9%,归母净利润4.38亿元、同比+59.6%,利润增速远超营收。
③ 9月3日,公司9.1亿元高端电子测量仪器创新及产业条件建设项目在青岛西海岸新区开工,达产后预计年产值50亿元。
三个最该警惕的地方:
① 经营现金流为负。2026上半年经营现金流净流出0.74亿元,账面利润还没变成真金白银。
② 存货和应收高。合计约20.7亿元,占总资产近一半,资金占用明显。
③ 上市时间太短。9月10日才挂牌,历史交易只有11天,价格波动极大,估值溢价需要时间去消化。
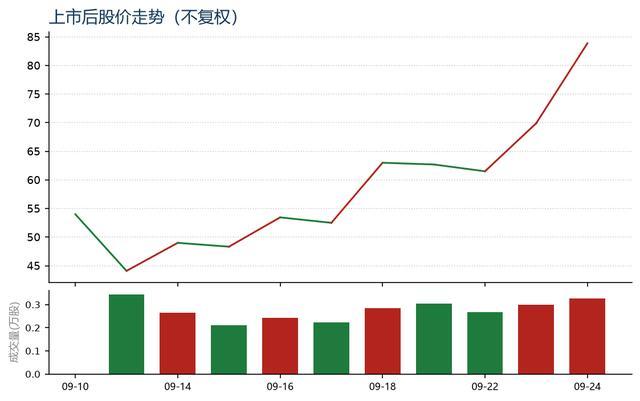
电科思仪(301689)上市后股价走势(不复权)|数据来源:交易所公开行情(仅呈现历史价格事实,不构成任何预测)
01公司概况:中国电科的“仪器国家队”
电科思仪全称中电科思仪科技股份有限公司,前身可追溯至1968年在陕西凤县“三线”建设的电子测量技术研究所,1982年整体迁往安徽蚌埠,1992年建设青岛创新基地,2015年正式成立中电科仪器仪表有限公司,2020年完成股份制改革并更名,2026年9月10日在深交所创业板挂牌上市。
公司隶属于中国电子科技集团有限公司,是央企直属二级企业,注册地和总部均在山东省青岛市黄岛区香江路98号,在安徽蚌埠设有生产基地。目前员工约1871人,注册资本8.26亿元,拥有548项专利,其中发明专利495项。
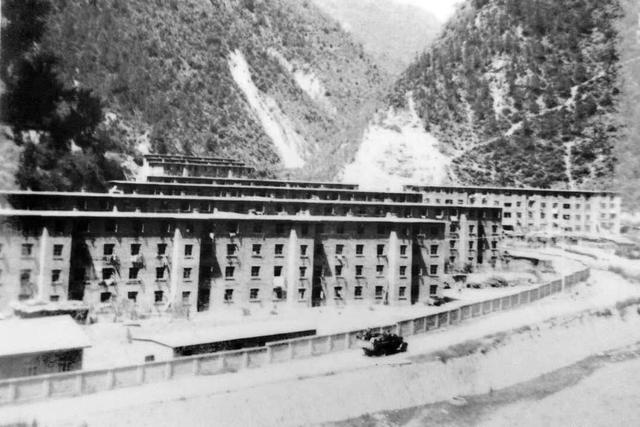
公司历史厂区实景(公司官网公开图片)
中电科思仪官方品牌标识
02生意本质:给芯片、通信、卫星、雷达做“体检”
电子测量仪器听起来陌生,但它是电子信息产业的“尺子”和“体检仪”——芯片能不能跑通、5G基站信号稳不稳、卫星天线方向对不对、雷达精度够不够,都要靠它去测。电科思仪的产品线覆盖微波/毫米波测量仪器、光电测量仪器、通信测量仪器、基础通用测量仪器四大方向,并提供自动测试系统与核心器部件。
2026上半年,公司整机业务收入5.53亿元、占57.3%,毛利率55.7%;测试系统收入3.21亿元、占33.2%,毛利率40.6%;整部件业务收入0.75亿元、占7.7%,毛利率58.2%。整机是基本盘,测试系统和部件是高毛利增量。
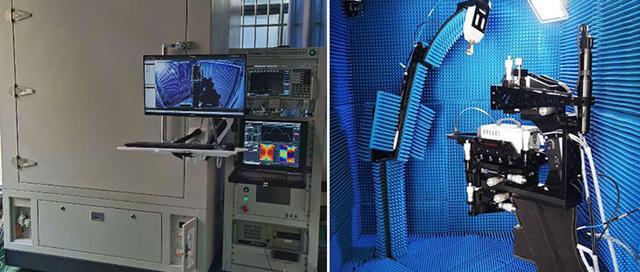
公司官网展示的毫米波片上天线测量系统(公司官方产品图片)
03行业环境:高端仪器国产替代正在打开窗口
全球电子测量仪器市场长期被是德科技、罗德与施瓦茨、安立等海外巨头垄断。国内企业在射频微波、光电测试等高端领域差距明显,但在政策支持、产业链自主可控诉求和5G-A/6G、卫星互联网、半导体国产化等需求拉动下,国产替代空间正在打开。
据公开信息,电科思仪是国内产品门类最全、频谱覆盖范围最宽的电子测量仪器企业,累计承担300余项国家及省部级重大项目,为载人航天、探月工程、北斗导航、光纤通信、移动通信等国家重大工程提供测试保障。在行业国产替代窗口期,龙头企业的订单能见度通常优于同行。
04财务拆解:毛利率站上50%的高毛利生意
报告期 |
营业收入 |
同比 |
归母净利润 |
同比 |
毛利率 |
2026上半年 |
9.66亿 |
-2.8% |
1.67亿 |
+4.0% |
50.70% |
2025全年 |
23.98亿 |
+16.9% |
4.38亿 |
+59.6% |
47.46% |
2024全年 |
20.52亿 |
-4.7% |
2.75亿 |
+44.6% |
49.38% |
2023全年 |
21.53亿 |
+10.5% |
1.90亿 |
-16.7% |
40.01% |
2022全年 |
19.49亿 |
+28.8% |
2.28亿 |
+19.1% |
35.67% |
表1|近三年半业绩概览|数据来源:公司定期报告(东财数据中心口径)
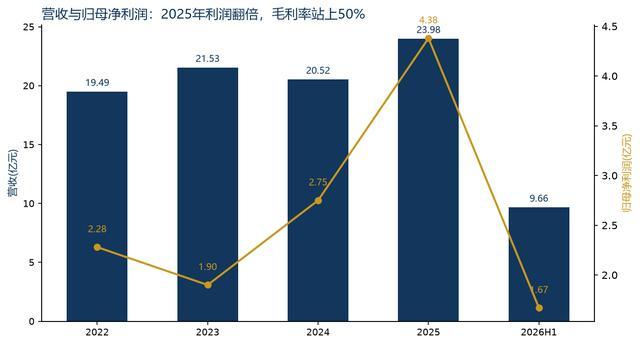
营业收入、归母净利润与毛利率趋势|数据来源:公司定期报告
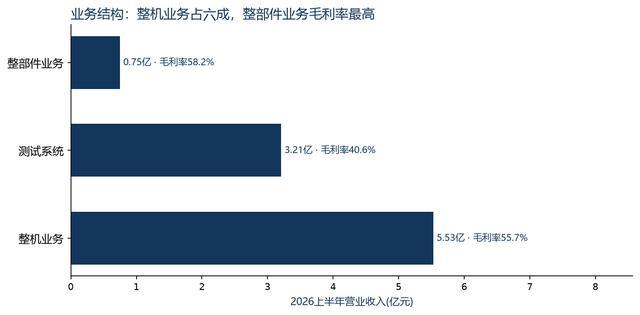
2026年上半年分业务收入与毛利率|数据来源:公司2026年半年度报告
项目(2026年6月末) |
金额 |
大白话解读 |
总资产 / 总负债 |
42.84亿 / 15.36亿 |
资产负债率35.85%,杠杆不高 |
货币资金 |
15.33亿 |
IPO募资后账上现金充裕 |
应收账款 |
7.88亿 |
占资产18%,军工/央企客户回款周期长 |
存货 |
12.86亿 |
占资产30%,订单增长带动备货增加 |
经营现金流净额 |
-0.74亿 |
主业尚未“自我造血”,需持续观察 |
表2|资产负债与现金流要点|数据来源:公司2026年半年度报告
一句话概括:高毛利、低杠杆、账面利润扎实,但现金流和营运资金是软肋。50%以上的毛利率说明产品有定价权;35.85%的资产负债率在制造业里算轻的;但经营现金流为负、应收加存货高企,意味着利润含金量还要打折扣。
手机扫码打开:A股智能仓位计算器
看懂了公司,还要管好手里的仓位。输入本金与风险偏好,帮你测算该用几成仓,免费小工具,随行情随时算。
扫码即可打开(免费工具,不构成投资建议)
05往后看:产能、订单、估值三条线
第一,9.1亿元募投项目能不能按期落地。项目预计2028年底竣工、2029年上半年投产,达产后预计年产值50亿元,是公司突破产能瓶颈、承接更多高端订单的关键。
第二,高毛利订单能不能持续放量。据公开报道,2026上半年公司光电测试仪器订单同比增长300%以上,微波/毫米波、通信测试等领域也受益于5G-A/6G和卫星互联网建设。订单增速能否转化为收入增速,是核心跟踪点。
第三,估值消化需要多久。公司上市时间极短,交易价格相较发行价已大幅上涨,当前市净率、市盈率均处于高位。如果后续业绩不能快速跟上,股价波动风险会比较大。
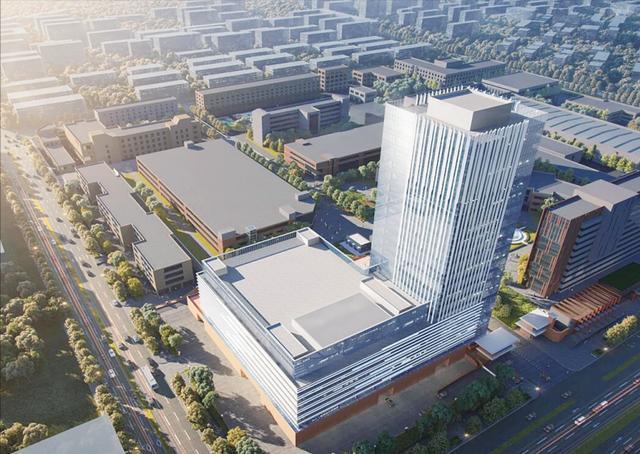
高端电子测量仪器创新及产业条件建设项目效果图(图片来源:青岛日报/观海新闻)
06必须知道的风险
经营现金流为负:2026上半年经营现金流净流出0.74亿元,账面利润尚未转化为真金白银,回款与存货管理是关键。
存货与应收高企:2026年6月末应收账款7.88亿元、存货12.86亿元,合计约20.7亿元,占总资产48.3%,存在资金占用与减值风险。
上市时间太短:2026年9月10日才上市,历史交易数据极少,股价波动剧烈,估值体系尚未稳定。
行业竞争:高端仪器领域海外巨头仍占主导,国产替代进度受技术迭代、客户认证周期和政策节奏影响,存在不确定性。以上为客观事实陈述,不构成任何判断。
07一句话总结
电科思仪是一只“稀缺性极强、但波动也极大”的国产仪器龙头:背靠中国电科,技术积累深厚,2025年利润增速接近60%,毛利率站上50%,9.1亿元新产能项目已经开工。但它上市只有11天,现金流还没转正,存货和应收高企,股价已经把预期打得很满。
值得盯的信号有两个:一是新订单和新产能的转化节奏,二是经营现金流能否尽快转正。
以上均为公开信息的中立梳理,供你自己判断,不构成任何投资建议。
作者:海升财财
数据来源:公司2026年半年度报告及历年定期报告、公司公告、东财数据中心、交易所公开行情
本文仅为公开信息整理与客观分析,不含估值判断、股价预测与投资建议。股市有风险,投资需谨慎。