
罗博特科正式登陆港交所,全球最大硅光智能制造设备供应商

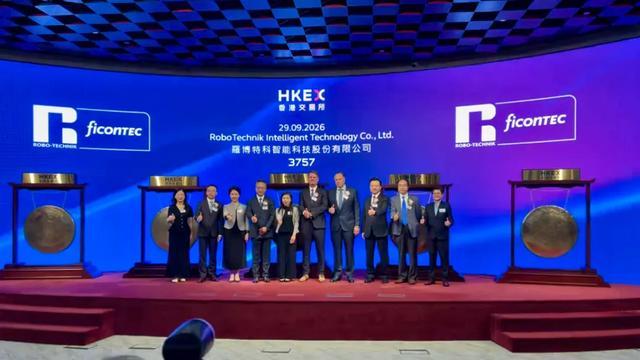
9月29日,罗博特科(03757.HK)正式在港交所主板挂牌上市,华泰金融控股、花旗、东方融资担任联席保荐人。
罗博特科本次全球发售1187.6万股H股,香港公开发售占10%,国际发售占90%。每股发售价436港元,全球发售净筹49.61亿港元。其中,香港公开发售获8.65倍认购,国际发售获5.97倍认购。
此次IPO引入了16名基石投资者,合计认购约18.23亿港元,阵容包括淡马锡、易方达、常春藤资产管理、晟天实业、剑桥科技等机构。
今日开盘,罗博特科(03757.HK)报419.60港元/股,市值753.12亿港元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

罗博特科成立于2011年,董事长兼CEO戴军现年52岁,毕业于复旦大学管理学院,曾在东芝电梯、美国环球电器等跨国企业工作,拥有超过18年的跨国企业管理经验。公司主营业务为高端自动化装备与智能制造执行系统软件,长期以光伏电池自动化制造装备为核心,按2024年收入计,公司在全球光伏电池自动化制造装备市场以约11亿元收入规模位居全球第四。
改变公司命运的是对德国ficonTEC的收购。ficonTEC是全球光电子及半导体自动化封装和测试领域的领先设备制造商,产品用于硅光芯片、量子器件、光模块、激光雷达等精密组装与测试。2019年,罗博特科着手推进对ficonTEC的系列资本运作;2020年先收购少数权益,2023年启动对余下权益的战略性收购,2025年以10.12亿元对价实现完全控股。
这场收购的直接影响,是为罗博特科打开了一张进入英伟达、博通、台积电、英特尔、思科等全球头部科技企业供应链的入场券。公司是唯一一家提供覆盖硅光器件整个制造流程端到端全自动化解决方案的设备供应商,直线运动精度高达5纳米。按2025年收入计,罗博特科在全球硅光智能制造设备领域排名第一,市场份额约20.5%。
从财务数据看,罗博特科在2026年上半年经历了一次业务结构的根本性切换。
2026年上半年,公司实现营业收入6.08亿元,同比增长144.82%;归母净利润655.68万元,实现扭亏为盈。光电子及半导体封测设备板块实现营收4.88亿元,同比增长952.17%,占主营业务收入比重达81.16%,取代光伏设备成为第一主业;传统光伏自动化设备收入8298.49万元,同比下降53.93%。
盈利质量的改善同样显著。光电子及半导体业务板块毛利率为42.91%,较上年同期上升8.14个百分点,主要来自批量化订单交付带来的规模效应和业务整合协同。公司整体毛利率从2022年的22.17%水平升至当前的41.62%。
境外收入的占比变化同样值得关注。2026年上半年,公司境外收入4.38亿元,占比由早前的两成增至七成,反映出硅光设备业务的全球化客户结构。
截至2026年半年度报告披露日,公司尚未确认收入的在手订单约33.86亿元,其中光电子半导体订单约24.52亿元,创历史新高。今年以来公司披露的重大合同金额累计17.85亿元,全部来自AI算力光互联赛道,包括OCS封装整线订单、CPO耦合设备订单等。
罗博特科的硅光业务之所以能在短时间内形成规模,核心在于产品卡位在了AI算力基础设施的关键环节。
随着可插拔光模块向800G发展、光引擎向1.6T演进,以及CPO(共封装光学)技术从研发走向量产,光器件的组装与测试精度要求大幅提升。罗博特科拥有专有的运动控制系统,分辨率达5纳米,产品覆盖可插拔光模块封装设备、CPO双面晶圆测试设备及晶粒测试设备、光通信OCS自动化产线设备等。
在CPO测试环节,公司在Insertion2和Insertion3占据特殊市场地位,已为核心客户提供批量化量产设备,是CPO技术商业化进程在测试设备端的核心支撑方。
此外,公司与英伟达、台积电共同开发的双面晶圆测试产品为全球首发,一面为光、一面为电,针对未来CPO和I/O需求设计。英伟达已向ficonTEC批量下单超50台耦合设备及晶圆测试设备。
根据灼识咨询数据,全球硅光智能制造设备市场规模已从2020年的4亿元人民币增至2024年的20亿元,预计到2029年将达到233亿元,2024年至2029年复合年增长率高达63.8%。
据招股书披露,本次IPO募集资金净额约49.60亿港元,将按以下方向使用:约40%用于扩大产能及提高交付进度,以应对AI驱动的对高性能计算及高速数据传输日益加速的需求;约20%用于加强产品与技术研发创新;约20%用于战略投资或收购;约10%用于建立全球销售及服务网络;约10%用作一般营运资金。
产能扩张被列为首要方向,对应着公司在手订单的快速增长与交付周期的匹配需求。公司在投资者交流中披露,组装类设备纯制造周期约3至4个月,测试类设备制造周期约6至9个月,公司正通过优化生产流程缩短制造周期、提升交付效率。
从光伏电池自动化设备到全球硅光智能制造设备市占率第一,罗博特科用一场历时六年的跨国并购,完成了从传统制造装备到AI算力核心设备供应商的身份转换。
81.16%的收入来自光电子及半导体、24.52亿元硅光在手订单、覆盖英伟达和博通的量产体系,这些数据勾勒出这家公司在AI算力光互连设备赛道上的卡位能力。
此次港股上市,是罗博特科在资本布局上的又一关键步骤。40%募资用于扩产,对应的是CPO技术2026年进入商业化进程后的产能储备需求。但从“设备卡位”到“利润兑现”,中间还隔着产能爬坡、整合执行和费用控制的考验。
上半年营收翻倍、净利仅656万元的现实提醒市场,这家公司的盈利模型仍在从投入向产出的切换过程中。硅光设备业务能否在后续报告期兑现规模效应和稳态毛利率,将是观察罗博特科长期价值的关键指标。