
鑫巨宏IPO 毛利率维持存压力 新募增产能远超全年销量 产能消化待解

《电鳗财经》电鳗号/文
9月2日,无锡鑫巨宏智能科技股份有限公司(以下简称鑫巨宏)北交所IPO提交了注册。招股书显示,鑫巨宏主要从事精密光器件的研发、生产和销售,公司的主要产品包括光模块芯片基座、光纤透镜阵列、高密度光纤连接器、激光雷达视窗、车载镜头视窗等,并围绕着下游应用领域不断拓展各类精密光器件以及机器人零部件产品。
《电鳗财经》注意到,此次IPO,鑫巨宏计划用近八成募集资金扩大产能,而募资项目新增产能将超过该公司2025年的总销量,未来新募产能的消化令人担忧。而且,该公司的几个核心产品的产能利用率并不高,库存商品的占比也较高。此外,报告期内,该公司的毛利率大幅上升,但仍低于同行可比公司毛利率。值得注意的是,报告期内,该公司的原材料价格总体呈上升趋势,核心产品价格面临下行压力,现在的毛利率在未来维持或存压力。
产能利用率不高 新募增产能远超全年销量 产能消化待解
招股书显示,此次IPO,鑫巨宏计划募集资金6.91亿元,其中3.5亿元用于精密光器件及车载光学产品扩能项目,1.87亿元用于精密光器件生产基地建设项目,0.94亿元用于研发中心建设项目,0.6亿元用于补充流动资金项目。
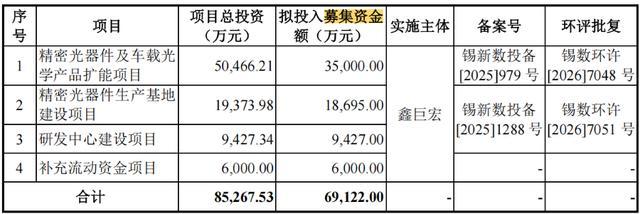
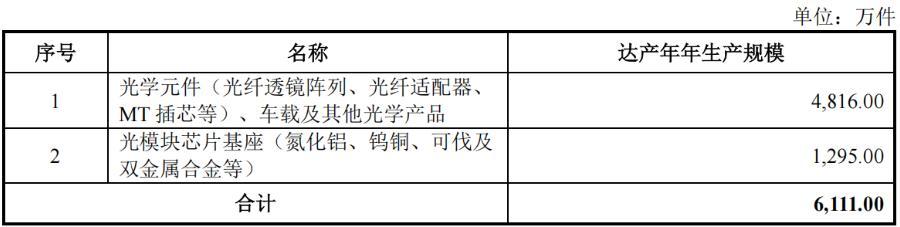
可见,该公司用超过一半总募集资金募资的“精密光器件及车载光学产品扩能项目”的投资总额为50,466.21万元,拟使用募集资金35,000.00万元,建设地点位于无锡市新吴区金城东路北侧、欣豪投资东侧,该项目已取得相应土地,土建工程已完成并取得房产证,目前正在陆续购置相关生产设备。本项目拟购置先进生产设备,引进专业人才,加强人员技能培训,提高公司光通信元器件、车载及其他光学元器件生产能力。项目建成后可实现年产6,111.00万件车载及其他光学产品、光纤透镜阵列等光学元件、光模块芯片基座的生产能力,有助于提升自动化生产水平,突破产能瓶颈,优化产品结构,顺应行业发展趋势,满足市场快速增长需求。
可见,上述募投项目完成后计划年产6,111.00万件光学元件、车载及其他光学产品、光模块芯片基座的产能明细情况如下:
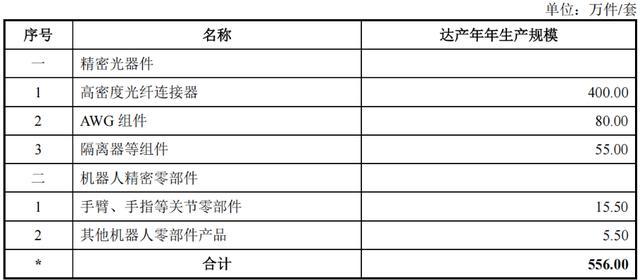
鑫巨宏1.87亿元募资的“精密光器件生产基地建设项目”投资总额为19,373.98万元,拟使用募集资金18,695.00万元,建设地点位于无锡市新吴区金城东路北侧、新友北路西侧地块,该项目已取得相应土地,待建设相应房产。本项目拟购置先进生产设备,引进专业人才,加强人员技能培训,实现光纤连接器等精密光器件、机器人精密零部件产业化生产,扩大生产能力。项目建成达产后,可实现年产556.00万件/套高密度光纤连接器等精密光器件、机器人精密零部件的生产能力。
可见,上述募投项目完成后计划实现年产556.00万件/套精密光器件、机器人精密零部件的产能明细情况如下:
由此可见,上述两个募投项目所用募集资金占总募集资金的近八成,未来将为该公司增加年产6,111.00万件光学元件、车载及其他光学产品、光模块芯片基座的产能和年产556.00万件/套精密光器件、机器人精密零部件的产能。二者合计新增产能6667万件。
值得注意的是,2025年,该公司的光模块芯片基座的销量为2387.01万件,光纤透镜阵列的销量为1726.25万件,高密度光纤连接器的销量为69.5万件,光纤适配器的销量为1622.60万件,车载及其他光学产品的销量为213.89万件,合计6019.25万件。
可见,鑫巨宏此次募资项目新增产能超过了其2025年的总销量,增量远超存量,加上原来的存量,令人担忧其未来产能的消化。
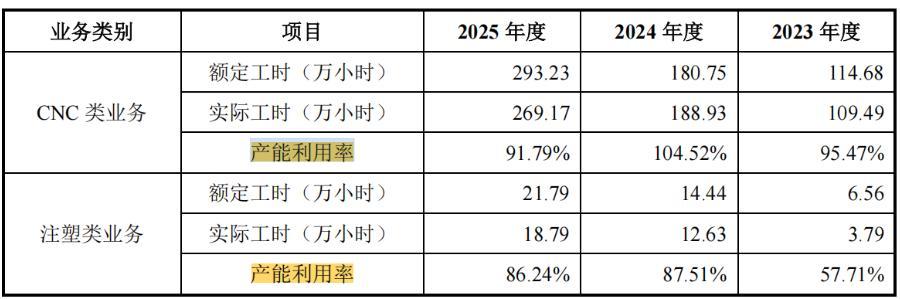
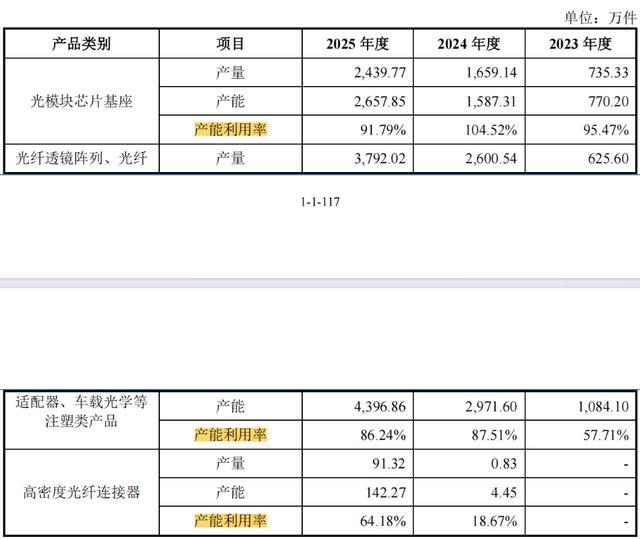
从2023年至2025年(以下简称报告期),鑫巨宏的CNC类业务的产能利用率分别为95.47%、104.52%和91.79%,同期注塑类业务的产能利用率分别为57.71%、87.51%和86.24%,光模块芯片基座的产能利用率分别为95.47%、104.52%和91.79%,适配器、车载光学等注塑类产品的产能利用率分别为57.71%、87.51%和86.24%,高密度光纤连接器的产能利用率分别为-、18.67%和64.18%。
报告期各期末,鑫巨宏的存货的账面价值分别为0.65亿元、0.77亿元和1.6亿元,占当期流动资产的比例分别为29.6%、19.6%和20.7%。
报告期各期末,鑫巨宏的库存商品的账面价值分别为3400.06万元、3315.16万元和5833.00万元,占当期存货的比例分别为52.4%、43.1%和36.4%,同期存货跌价准备或合同履约成本减值准备金额分别为213.41万元、281.57万元和520.32万元。
鑫巨宏发布的2026年中期财报显示,截至2026年6月30日,该公司的库存商品账面余额为8655万元,跌价准备金额为455万元,同期账面价值为8200万元。
收入来源单一 原材料涨价 核心产品降价 毛利率维持存压力
招股书显示,报告期内,鑫巨宏实现营业收入2亿元、4.65亿元和8.12亿元,同期归属于母公司所有者的净利润分别为1833万元、8700万元和17604万元。可见,报告期内,该公司的营业收入年复合增长率高达101.38%。2026年1-6月,该公司的营业收入达11.1亿元,同比增长266.64%,同期归母净利润为2.73亿元。
报告期内,鑫巨宏来自光通信元器件的收入占比分别为88.61%、93.89%和95.37%,来自车载光学及其他光学元器件的收入占比分别为9.35%、5.19%和3.57%,其他的收入占比分别为2.04%、0.92%和1.06%。可见,鑫巨宏的收入主要来自光通信元器件。
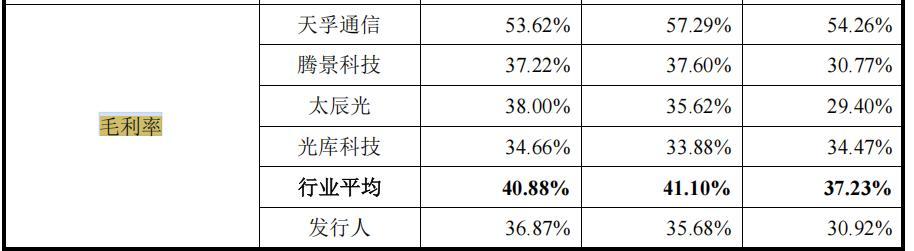
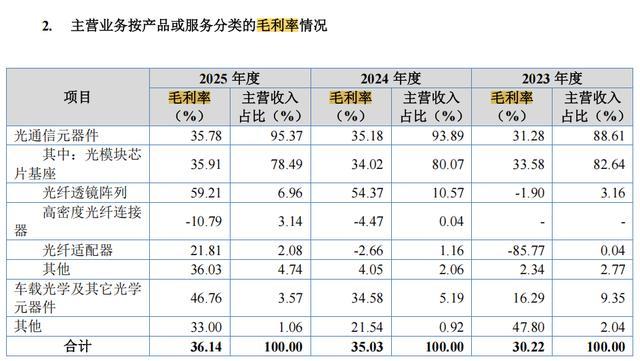
报告期内,鑫巨宏的综合毛利率分别为30.92%、35.68%和36.87%,可见,该公司的综合毛利率从30.92%升至36.87%,呈大幅上升的趋势。但仍低于同行可比公司的毛利率均值。报告期内,同行可比公司的毛利率均值分别为37.23%、41.10%和40.88%。
然而,值得注意的是,鑫巨宏的钨铜合金等主要原材料价格持续上涨,2025年钨粉价格上涨幅度较大。若原材料成本继续上升而公司无法完全传导至下游,毛利率将承压。
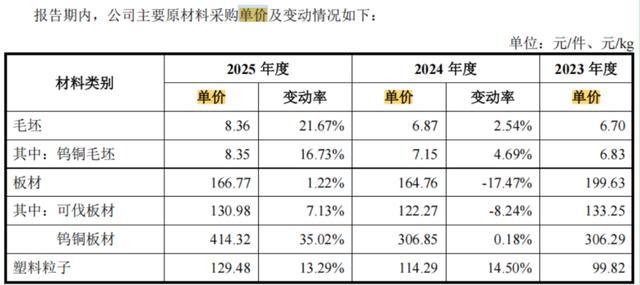
报告期内,鑫巨宏的原材料毛坯的单价分别为6.70元/件、6.87元/件和8.36元/件,板材的单价分别为199.63元/件、164.76元/件和166.77元/件,塑料粒子的单价分别为99.82元/kg、114.29元/kg和129.48元/kg。
报告期内,该公司来自毛坯的收入占比分别为38.68%、38.79%和48.30%,来自板材的收入占比分别为13.95%、10.22%和9.43%,塑料粒子的收入占比分别为5.46%、9.12%和6.30%。
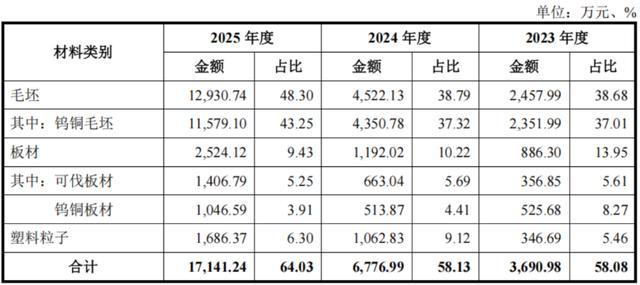
由此可见,在鑫巨宏的三个主要原材料中,有两个的价格在大幅上升,尤其占成本接近50%的毛坯的价格在报告期内从6.7元涨到了8.36元,涨幅高达25%。
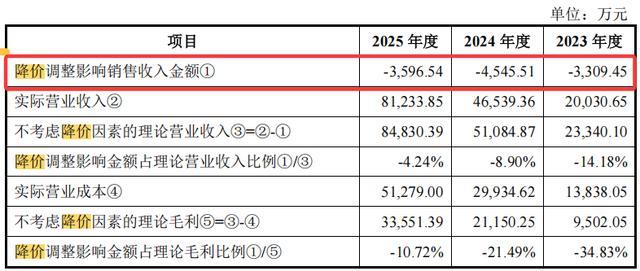
除了原材料价格的上涨,鑫巨宏的核心产品价格存在年降压力。业内人士指出,光通信类产品虽无固定年降协议,但客户会基于销量、市场情况协商降价;车载类产品存在年降安排。2025年降价调整影响销售收入3,596.54万元。
报告期内,鑫巨宏光模块芯片基座的单价分别为22.65元/件、19.71元/件和24.41元/件,光纤透镜阵列的单价分别为1.65元/件、3.04元/件和2.99元/件,激光雷达视窗的单价分别为33.98元/件、29.92元/件和22.50元/件,高密度光纤连接器的单价也从2024年的53.17元/件下降到2025年的33.37元/件。
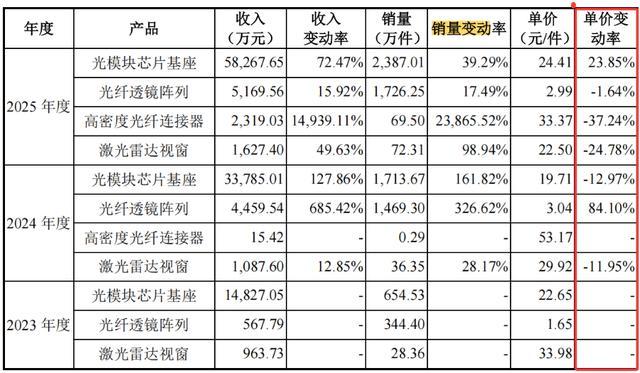
从上表可以看出,该公司的几个核心产品的单价在报告期内出了下降。报告期内,该公司的核心产品总共七次价格变动,其中五次是价格下跌,仅两次价格上涨。
由此可见,在原材料价格上涨以及核心产品单价下降的情况下,鑫巨宏未来的毛利率维持存压力。
此外,鑫巨宏存在收入来源较为单一的情况下。报告期内,光通信元器件收入占主营业务收入比重超过95%,其中光模块芯片基座单一产品占比约78-80%。车载光学及其他光学元器件占比仅3.57%。高密度光纤连接器2025年毛利率仍为-10.79%。机器人精密零部件业务2025年才开始小批量出货。可见,该公司对单一产品线的依赖程度过高。
免责声明:内容素材取自监管机构、交易所、巨潮资讯网等公开渠道,部分第三方整理数据仅供参考,不构成投资建议、不荐股。投资有风险,决策风险自担。