
猝不及防!两次临停!新股暴涨345%,中一签赚1345元抢破头

今天早上9点36分,北交所的行情屏被一只票给刷爆了。
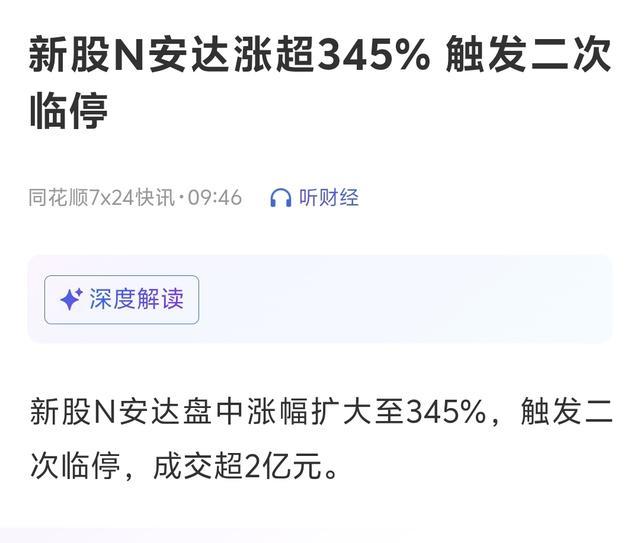
N安达,代码920202,发行价7.55元,开盘直接跳到21块,涨了178%。9点36分第一次临停,涨幅超261%,成交超1.1亿。9点49分第二次临停,涨幅干到345%,报33.60元,成交额超2亿,换手率超33%。
什么概念?发行价买的人,今天最高赚了3.4倍。中一签100股,浮盈2600块。
但别急着拍大腿说“我怎么没中签”。这篇文章不吹不黑,就聊一件事:这只股票,到底是真肉签还是假狂欢。
先把北交所的临停规则讲明白,别被人忽悠了。新股上市第一天不设涨跌幅限制,但盘中比开盘价涨30%停10分钟,涨到60%再停10分钟。N安达开盘21块,30%就是27.3块,60%就是33.6块。两次临停的位置,基本就是按着规则精确触发的。
说白了,这不是什么神秘力量在扫货,是资金算准了规则在精确爆破。
那为什么是N安达?
看一眼这家公司到底干什么的。安达股份做的是汽车铝合金精密压铸件,核心产品就两个:油底壳、罩盖,都是燃油发动机周边的壳子。公司是国家级专精特新“小巨人”企业,产品线还包括逆变器壳体和电机壳体等新能源三电系统零部件。2025年公司油底壳国内市场占有率17.34%,罩盖14.55%,行业前列。大众、上汽、上汽大众、现代坦迪斯,全是它的大客户。
听起来挺唬人,对吧?但有个数据你得知道:燃油车领域收入占主营业务比例长期维持在80%以上,最高的时候到过93.38%。
翻译一下:这家公司八成以上的钱,还是靠给燃油车做配件赚的。
而燃油车这个赛道,正在被电动车一口一口吃掉。电动车不需要油底壳,不需要罩盖,这些零件的需求只会越来越少。
公司确实在往新能源方向转。新能源三电系统零部件的收入,从2023年的5600万干到了2025年的1.5个亿,占主营业务收入的比例从6.22%提到了15.21%,成了增长的主要驱动力。
增速不慢,但15%对80%,这个差距不是一两年能追平的。
更关键的是利润。公司2026年上半年营收5.51亿,同比增长15.29%,但归母净利润只有4014.74万,比去年同期的4038.74万微降了0.59%。收入在涨,利润没跟上。预计2026年前三季度归母净利润5600万到6100万,同比变动区间是-5.23%到2.09%,还是一个字:平。
前五大客户占了营收的81.77%,光大众集团一家就占了35.83%。
注意,这个“大众集团”不是一家公司,包含了德国大众、奥迪、大众一汽发动机、墨西哥大众、大众汽车(安徽)等十几个关联主体。一家出问题,整条船跟着晃。
这就是典型的“大树底下好乘凉,树倒了先砸死你”。
那问题来了,既然基本面这样,今天凭什么涨成这样?
第一,发行价确实便宜。7.55块的发行价,对应13.50倍市盈率,而可比公司2025年PE均值是38.95倍。光看这个数字,确实有折价空间。
第二,盘子小。网上发行量2380万股,中签率只有万分之二,一万人里不到两个人能中到。筹码高度集中,少量资金就能撬动。
第三,最近北交所新股情绪被点着了。9月22日上市的世纪数码,发行价15.67元,首日收盘涨742.37%,报132块。9月23日上市的凯达重工,发行价4.26块,是年内发行价最低的A股,首日盘中最高涨幅超780%,收盘涨580.75%。
凯达重工上市第二天直接30%跌停开盘,从首日最高37.69块回撤超过40%。世纪数码上市次日30%一字跌停,之后继续下跌,从高点回撤超过40%。
截至9月24日统计,9月份上市的16只新股中,最新收盘价比首日收盘价下跌的有9只,占比超过一半,16只个股平均下跌近8%。C中塑股价已经腰斩,沈鼓集团上市6天市值跌超53%。
首日追高,大概率是去接盘的。
所以我的判断就一句话:今天的暴涨,是打新情绪加小盘子加低发行价三件事撞在一起的结果,跟公司基本面长期价值关系不大。
中签的人赚了钱,恭喜。但如果你想现在追进去,你买的不是7块5的安达,是33块的安达。同样的公司、同样的业务、同样的利润,你比别人多付了将近4倍的价格。
公司2025年全年归母净利润6954万,按今天盘中最高33.6块算,总市值约37.6亿,静态市盈率约54倍。而可比公司2025年PE均值才38.95倍。这个溢价靠什么撑?
靠新能源转型的故事?新能源收入占比才15%,2026年上半年综合毛利率已经降到15.72%,营业成本增速超过了收入增速,转型是真的,但赚的钱确实还不够多。
靠“小巨人”的招牌?国家级专精特新确实是个加分项,研发费用率5.10%也跟同行平均水平基本持平,但加分项不能当饭吃。
股市里最贵的一句话永远是:“这次不一样。”
今天N安达的故事,跟过去几天凯达重工、世纪数码的故事,本质上没有区别。资金来了,价格就上去了;资金走了,价格就下来了。
真正决定一只股票长期价值的,永远是它的业务能不能持续赚钱,能不能持续增长。安达股份能不能把新能源业务从15%做到50%,能不能减少对大众的依赖,能不能在行业从燃油车向电动车切换的过程中站稳脚跟——这些问题的答案,要等到三五年后才能揭晓。
而今天冲进去的人,大概率等不了三五年。
你怎么看N安达今天的表现?是打新情绪的短期狂欢,还是真有长期价值?欢迎在评论区聊聊你的看法。
免责声明:本文仅为公开市场信息客观科普,个人股市复盘日记,不构成任何个股买卖操作建议,股市波动风险较高,所有投资决策请个人独立判断,谨慎参与。