奕斯伟计算港股IPO深度剖析,是真有硬核实力,还是套路满满?

说起“京东方之父”王东升,在半导体显示领域绝对是教父级别的人物。当年他带领京东方杀出重围,打破了中国“少屏”的困局。2019年,62岁的王东升再次创业,创立了奕斯伟计算,打算在芯片领域解决“缺芯”难题,主攻当下火热的开源架构——RISC-V。
如今,这家成立仅几年的芯片企业正式启动港股招股,拟以“RISC-V第一股”的姿态登陆港交所。这家被资本热捧的企业,底色究竟如何?今天咱们就把奕斯伟计算的底细拆得明明白白。
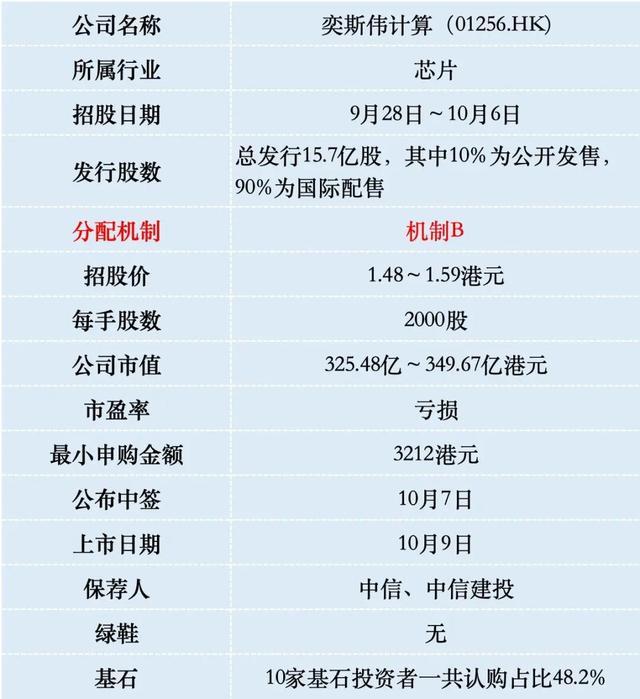
一、招股信息
二、公司概况
奕斯伟计算采用的是行业主流的“Fabless(无晶圆厂芯片设计)”模式,自己负责研发和设计,把生产、封装、测试外包出去。
它的主营业务可以分为两大块,人机交互芯片和计算芯片。
人机交互芯片:这是奕斯伟的起家本领,包括显示驱动芯片(DDIC)、触摸控制芯片等,广泛应用在电视、显示器、手机和平板等显示终端上。
计算芯片:这是公司打造“第二增长曲线”的硬核武器,重点布局边缘计算、智能物联网(AIoT)以及具身智能等场景。它最大的特色就是坚定选择了开源的 RISC-V 架构,自研了一系列具备高自主性的芯片内核与IP。
从市场地位来看,奕斯伟计算确实有吹嘘的资本。按照2025年的收入计算,公司已经成长为中国国内最大的智能终端人机交互芯片产品提供商。而在备受关注的自主可控赛道上,它也是中国排名第三的RISC-V主控芯片提供商。
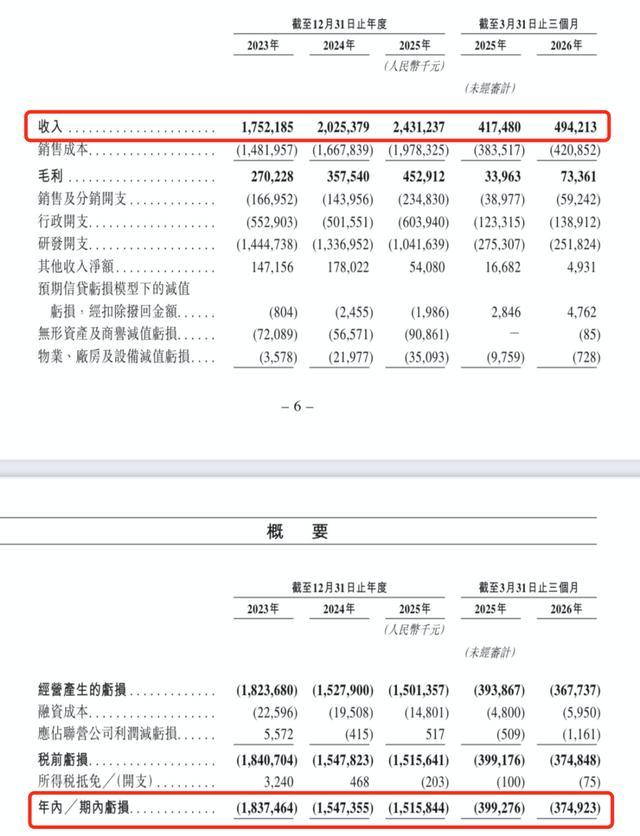
从财务数据来看,奕斯伟计算呈现出非常鲜明的“高增长与高亏损并存”的芯片烧钱特征。
2023年,公司营收约人民币17.52亿元;到了2024年,直接冲上了20.25亿元;2025年更是快速攀升至24.31亿元,三年复合增长率17.8%。
进入2026年后,增长势头依然没停,2026年第一季度收入达到4.94亿元,同比增长18.4%。增长不是靠涨价,反而是“以价换量”——人机交互芯片单价从2023年约20.9元降到2026年一季度约11.6元,销量从7267万颗增到1.53亿颗,靠走量把收入做厚。
然而,亮眼的收入背后是沉重的亏损压力。2023年公司净亏损18.37亿元;2024年净亏损为15.47亿元;2025年净亏损为15.16亿元。到了2026年第一季度,亏损额有所收窄至3749.2万元(上年同期亏损3992.8万元)。三年多时间累积烧掉了近50亿元。
亏损的主要原因很直接,一方面,芯片研发极其烧钱,公司在RISC-V内核与IP研发上砸了天价研发费;另一方面,作为后起之秀,早期毛利率受到成熟芯片价格战挤压。
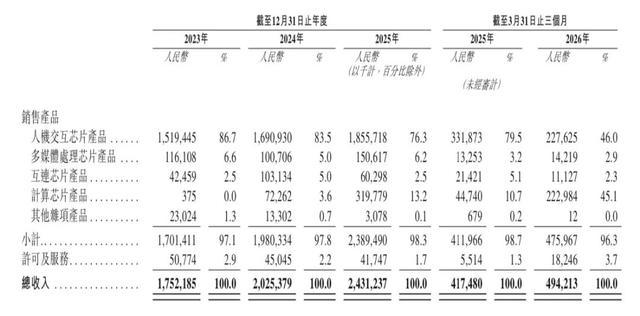
从产品营收结构来看,人机交互芯片从2023年营收占86.7%,到2026年一季度占比骤降到46%。与此同时计算芯片占比在逐年提升,从2023年只有37.5万元,2026年一季度占比提高到45.1%。
整体看老业务仍是大头,新计算业务在2026年一季度“突然变大”,但收入结构变化快,利润质量还要观察。
三、综合点评
奕斯伟计算踩中的两个赛道,前景都很诱人,但竞争也都异常残酷。人机交互芯片,随着智能家居、车载大屏、VR/AR设备爆发,屏幕无处不在,显示驱动与交互芯片需求极大。但这个赛道的竞争格局已经相当稳定,台湾的联咏、敦泰,以及大陆的韦尔股份(豪威)、集创北方等老牌玩家横亘在前,行业经常陷入价格战,拼的是成本控制和规模效应。
RISC-V计算芯片,这是真正的战略风口。在全球科技博弈大背景下,基于ARM和x86架构可能面临授权风险,而开源的RISC-V架构成为了中国芯片实现“自主可控”和换道超车的最优解。在AIoT、车载计算、具身智能等新赛道,大家处于同一起跑线。
奕斯伟作为国内领先的RISC-V主控芯片提供商,占据了很好的先发优势。但与此同时,阿里巴巴旗下的平头哥、芯来科技等玩家也在加速跑马圈地,未来拼的是生态繁荣度和高算力场景的落地速度。
奕斯伟还未盈利,只能看市销率。发行市值325~350亿港元,2026年预期营收20亿人民币,前瞻PS大概14~15倍。
如果按传统芯片企业的标准去衡量,这个估值偏贵;但如果加上“RISC-V开源生态核心龙头 + 王东升光环 + 边缘AI芯片增长预期”的溢价,这个估值在当前的硬科技板块中算得上是中规中矩、略显紧绷。对打新而言,这个价格没有给二级市场留出太充裕的打折空间。
四、预测中签率
奕斯伟计算目前孖展2倍,最终大概率会超购100倍,甲乙组各39255手。申购人数按照4万算,预估一手中签率90%。
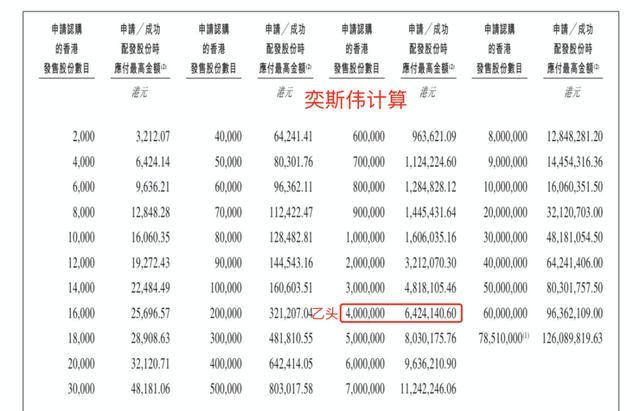
奕斯伟计算乙组按1000人申购算,预估乙头中签40~50手。
五、新股评级
奕斯伟计算的新股评级是放弃!(拿命干>满仓干>梭哈>偷鸡>放弃)