彤程新材正式登陆港交所,市值273亿港元,橡胶助剂全球龙头

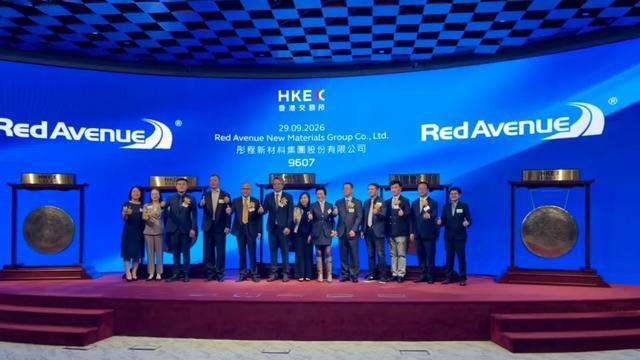
9月29日,彤程新材(09607.HK)正式在港交所主板挂牌上市,海通国际担任独家保荐人。
公司全球发售6811.87股H股,香港公开发售占10%,国际发售占90%。每股发售价44港元,全球发售净筹29.01亿港元。其中,香港公开发售获3.39倍认购,国际发售获2.75倍认购。
本次IPO引入8名基石投资者,包括信银(香港)投资、满帮集团、Golden Valley Value Select Master Fund、浦林成山(香港)轮胎等,合计认购约1.264亿美元(约9.09亿港元)可购买的发售股份,按中位数41.5港元计算,占发售股份约35.1%。
今日开盘,彤程新材(09607.HK)报40.00港元/股,市值273.68亿港元。
综合 | 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

彤程新材的发展历程可追溯至1999年,最初以轮胎化工材料国际贸易起步,逐步向上游生产端延伸,成长为集研发、制造和销售于一体的平台型企业。2018年6月,公司在上海证券交易所主板上市。
2020年以来,彤程新材先后收购半导体光刻胶供应商北京科华及显示面板光刻胶供应商北旭电子的控股权,由此切入光刻胶赛道,完成了从传统化工贸易商向高端电子化学品供应商的战略跨越。
目前,公司主要业务涵盖三大分部:轮胎用橡胶助剂及其他化工产品、电子材料,以及可完全生物降解材料。公司定位于产业链中游,向轮胎、汽车、半导体及显示面板生产商等下游产业供应功能性树脂、光刻胶及辅助化工产品。
在轮胎用橡胶助剂领域,彤程新材的全球领先地位是其业务的基本盘。
根据弗若斯特沙利文报告,公司在2025财年全球及中国轮胎用酚醛树脂橡胶助剂市场的销售收入均排名第一,全球市场份额达41.4%,中国市场份额达45.9%。该板块主要产品包括酚醛树脂、PTBP及其他化工产品,用于优化橡胶产品的黏性、强度及安全性等性能。
在客户覆盖方面,彤程新材轮胎用橡胶助剂客户涵盖全球前20大轮胎制造商,合计占据2025年全球轮胎行业市场份额70%以上。全球轮胎行业的每一次产能扩张,都伴随着彤程新材的助剂产品出货。
2026年上半年,轮胎用橡胶助剂及其他化工产品收入13.2亿元,占公司总收入的61.9%,仍是公司第一大收入来源。
在橡胶助剂基本盘之外,电子材料业务正成为彤程新材增长最快的板块,也是其冲刺港股的核心叙事。
在电子材料领域,公司于2025财年在中国半导体光刻胶市场及中国薄膜晶体管阵列光刻胶市场的销售收入排名中均位居本土供应商首位,市场份额分别为5.8%及26.2%,并于全球半导体光刻胶市场销售额排名第九。
电子材料产品分为半导体材料和显示面板材料两大类。半导体材料包括半导体光刻胶、CMP抛光垫、高纯溶剂及EBR;显示面板材料包括显示面板光刻胶、有机绝缘膜及发光材料。其中,ArF光刻胶营收增长超800%,ArF光刻胶、KrF光刻胶、抗反射涂层、EBR等产品系列均已通过国内多家客户验证并开始放量。
从营收结构看,电子材料业务的增长势头清晰。2023至2025财年,电子材料业务营收从5.61亿元增长至9.86亿元。2025年全年,电子化学品业务营收同比增长32.26%,占总营收比重提升至28.78%。2026年上半年,电子材料收入6.93亿元,同比增长56.9%,占比从上年同期的不足25%升至32.5%。
半导体光刻胶是国产替代进程中技术壁垒最高的环节之一。彤程新材通过收购北京科华切入这一赛道,目前已与多家中国领先的8英吋及12英吋晶圆制造厂商建立业务关系。
从财务数据看,彤程新材在过去三年保持了稳健的增长态势。
2023年至2025年,公司收入分别为29.37亿元、32.63亿元和34.21亿元;期内利润分别为4.04亿元、5.34亿元和5.77亿元。2026年上半年,公司实现收入21.33亿元,同比增长29.2%;期内利润3.89亿元,同比增长8.6%。
毛利率方面,2023年至2025年分别为23.3%、24.4%和23.8%,2026年上半年为22.9%,整体保持平稳波动。
产能布局方面,截至2026年9月12日,公司在中国多个省市经营七个生产设施,覆盖上海、张家港、镇江、湖北、北京及常州等地,总建筑面积约146,000平方米,总设计年产能超过200,000吨橡胶树脂、电子树脂及助剂,以及约1,000吨半导体光刻胶和6,000吨显示面板光刻胶。
这一产能矩阵横跨橡胶助剂和电子材料两条产品线,使公司能够在两个赛道之间实现技术复用和产能协同。橡胶助剂业务提供的稳定现金流和规模效应,为电子材料业务的持续研发投入和产能扩张提供了资金支撑。
本次IPO所得款项净额约29.01亿港元,将用于以下方向:提升研发能力及优化产品组合,以持续强化在电子材料及轮胎用橡胶助剂领域的技术壁垒;扩大生产能力,满足半导体光刻胶及显示面板光刻胶等电子材料产品的增长需求;战略性投资及收购,以扩大业务版图和客户覆盖;以及营运资金及一般企业用途。
研发和产能被列为首要方向,与公司电子材料业务从验证阶段向放量阶段过渡的节奏相匹配。
从1999年轮胎化工材料贸易起步,到全球轮胎用酚醛树脂橡胶助剂市占率第一,再到中国半导体光刻胶本土供应商排名首位,彤程新材用二十七年时间完成了从贸易商到新材料平台型企业的两次关键转型。
41.4%的全球橡胶助剂市占率、电子材料收入三年增长75%、ArF光刻胶营收增长超800%,这些数据勾勒出这家上海企业在传统化工与高端电子化学品两个赛道上的产业底色。
此次港股上市,是彤程新材“A+H”双平台资本布局的落子。电子材料业务从验证阶段向放量阶段的切换,需要持续的研发投入和产能扩张来支撑;橡胶助剂基本盘提供的稳定现金流,则为这一切换提供了财务上的安全垫。
光刻胶国产替代的产业趋势仍在早期,彤程新材在这一赛道上的卡位深度,将决定其从“橡胶助剂龙头”向“电子材料平台”跃迁的速度。