
特高压和核聚变都离不开它,三年净利超3亿,这家卡脖子公司要IPO

闷声赚了12亿的隐形冠军,要上市了
在资本市场的聚光灯下,大多数IPO企业都恨不得把“颠覆”“风口”挂在嘴边。但有一家公司,闷声干了25年,几乎从不上热搜,却悄悄把净利润做到了连续三年过亿,如今要募资7.93亿登陆科创板。
它的名字叫世维通。
它到底靠什么赚钱
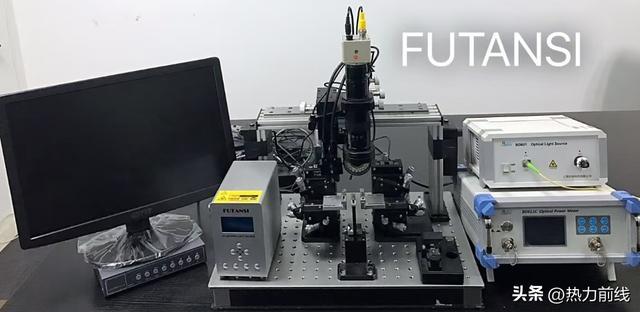
世维通的核心产品是Y波导调制器——名字拗口,但它就是光纤陀螺的“心脏”。光纤陀螺是导弹、卫星、潜艇实现高精度导航定位的核心部件,而Y波导调制器直接决定陀螺的精度和可靠性。
这东西长期被国外禁运。世维通硬是啃下来了,建成了国内首条具备完全自主知识产权的Y波导产线,获评“国家级高技术产业化示范工程”。
招股书披露,公司2023到2025年净利润分别为1.07亿、9250万、1.12亿,毛利率常年维持在58%上下。在一个主打“硬科技”的赛道里,这个盈利水平相当扎眼。
真正值钱的东西不在财报上
如果只看营收数字,世维通三年从2.96亿到3.33亿,增速不算性感。但它真正的价值藏在几条业务线的战略纵深里。
一条是特高压。特高压直流输电的电流测量设备长期被少数国际电气巨头把持,世维通从2012年开始攻关,产品已应用于张北柔性直流、金上直流等十余条国家级特高压工程。
另一条更值得关注——可控核聚变。招股书明确提到,公司自主研发的光纤电流传感器已用于核聚变装置的等离子体电流测量,量程从600kA扩展到1200kA。今年3月,世维通光智能中标聚变新能公司的电磁测量系统采购项目,中标金额373.6万元。
金额不大,信号极强。可控核聚变被公认为终极能源方向,能在这一领域拿到实际订单的传感器企业,国内屈指可数。
一个不能忽视的反差
公司赚钱能力毋庸置疑,但有两个数字值得投资者多想一层。
一是客户集中度。前五大客户贡献了超过65%的营收,客户主要是军工科研院所和大型央企。这既是护城河,也是枷锁——大客户采购节奏一旦调整,业绩波动风险不小。
二是应收账款。2025年应收票据及应收账款占营收比例高达61.62%。换句话说,卖出去的产品超过六成还没变成现金。军工和电网客户的回款周期本来就长,但站在科创板审核的角度,这个数字需要给市场一个交代。
7.93亿花在哪,才是关键
募资投向透露了公司的野心:光电子芯片与器件制造基地、集成光电子研发中心。
翻译一下:世维通不满足于只做器件供应商,它要往芯片和集成化方向走,从“卖零件”升级为“卖系统方案”。这个方向对了,但能不能跑通,取决于它在光通信等民用市场的拓展能力——毕竟国防和电网的市场天花板是看得见的。
世维通的故事,本质上是一家“卡脖子”技术的破局者,正在尝试从幕后走向台前。值不值得买单,市场很快会给出答案。