
暴涨20倍的宏和科技,大股东疯狂套现,为何公司还在大举融资?

6块多的票,一年后摸到300块上方,这种走势放在任何行情里都够讲三天三夜。宏和科技就是这么一个样本:AI算力把“电子级玻璃纤维布”这几个冷冰冰的词,吹成了资金眼里的高频赛道。
服务器要电路板,电路板要覆铜板,覆铜板要高端玻纤布——链条一接上,故事就立住了。
2025年营收11.71亿、利润2.02亿,毛利率从个位数干到35%往上;2026上半年营收10.48亿、利润3.79亿,增速更猛。市场要的就是这种“从周期小厂突然变成AI基础设施卖水人”的叙事。
但叙事最热闹的时候,筹码先动了。
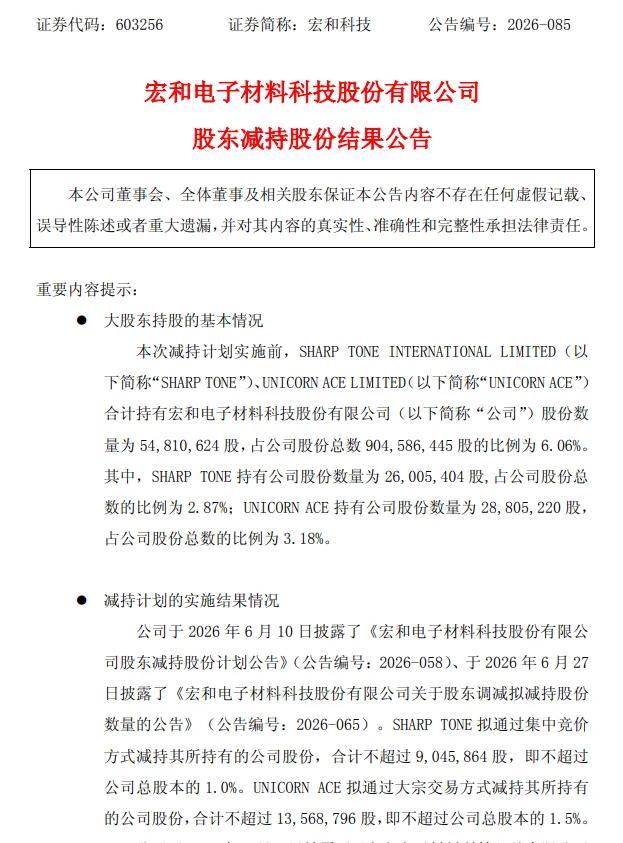
股价冲到历史高位附近,王文洋家族手下的境外主体开始减。SHARP TONE、UNICORN ACE两家公司在2026年9月这三个月里,集中竞价加大宗交易往外倒,2261万股、占总股本2.5%,回笼约39.69亿元。
董事长毛嘉明减了24万股、三千多万落袋;董秘邹新娥也减了7.5万股。不是违规,不是暗箱,是“在最合适的估值位置上,把纸面财富换成离岸账户里的真金白银”。老板和高管没说看空,身体却比年报诚实。
更耐看的是另一头:公司还在拼命找钱。
2026年3月,宏和抛出黄石高性能电子材料产业园,总投资约80亿。可到2025年底,公司总资产才32.83亿,账上货币资金2.47亿,有息负债12.35亿,资产负债率74.8%,流动资产净值一年里从3.22亿掉到1.67亿。
拿2亿多现金去撬80亿盘子,差的不只是“杠杆”,是另一个量级的信用、再融资和项目兑现能力。
所以动作就密了:2026年2月刚搞完近10亿A股定增,里面还有两块多拿来补流还债;3月画80亿蓝图;紧接着又递表港股,招股书写得直白,H股募资有一部分就是还借款。
A股再融资有间隔期,赴港是最快的续命通道。定增的钱进公司,港股的钱未来也可能进公司,减持的钱进大股东——三条线一块跑,公司的资本开支野心和大股东的退出节奏,像两套时钟,走得都不是一个拍子。
算笔最扎心的账:宏和2014年到2026上半年,十二年多累计归母净利润大概14.98亿。
王文洋家族这一轮减下来,39.69亿,是这家公司一辈子利润总和的2.6倍还多。按2026全年利润估算七八亿来看,老板家族一次套现,顶公司五六年白干。
你可以说“人家原始股成本低、承担过早期风险”,但市场买单人不是创始人,是300块冲进去的散户、是信“AI卖铲人”的研究员、是把他俩的减持盘接成仓位的资金。
这类票最容易被误读成“业绩好=还能涨”。但宏和的问题不在过去几个季报漂不漂亮,而在估值已经把“80亿项目顺利投产、良率拉满、客户锁单、价格不卷、融资不断档”全折进了304块的股价里。只要其中一环歪——港股募资不及预期、黄石项目缓建、AI服务器需求阶段性去库存、玻纤布产能集体释放把毛利打下来——高估值就不是顺风帆,是压舱石变石头。
合规的减持从来不是原罪。真正让人口感发涩的,是时间点太巧:项目故事刚讲最大,定增刚落,港股刚递,高管和实控人家族就在山顶把流动性抽走。
而公司转头跟市场说,接下来还要靠你们再信一次、再融一次、再陪跑一次。融资的钱修产能,减持的钱还人生,风险留场内——这不是宏和一家的新鲜事,是A股每一次“十倍二十倍牛股”走到后半场都会冒出来的老剧本。
所以别只盯着“20倍股”三个字流口水。20倍之后,真正该问的不是它还会不会涨,而是:如果80亿项目最后只建成一半,如果港股没那么好发,如果AI链明年换细分主线,谁还站在304块的山岗上?答案通常很朴素——不是讲故事的人,也不是套现的人,是那些把“产业趋势”当“不会跌”的人。