
力勤资源上市估值

估值
市值区间:28.62*20=572.4亿元,37.2*20=744亿元;对应价格区间:33.1元,43.03元。
公司发行价21.23元,对应流通市值33.4亿元,总市值367.03亿元。
公司第一大股东为浙江力勤投资有限公司(29.33%),实际控制人为蔡建勇。公司注册地位于浙江省宁波市。
公司主营镍产品贸易、生产与销售。
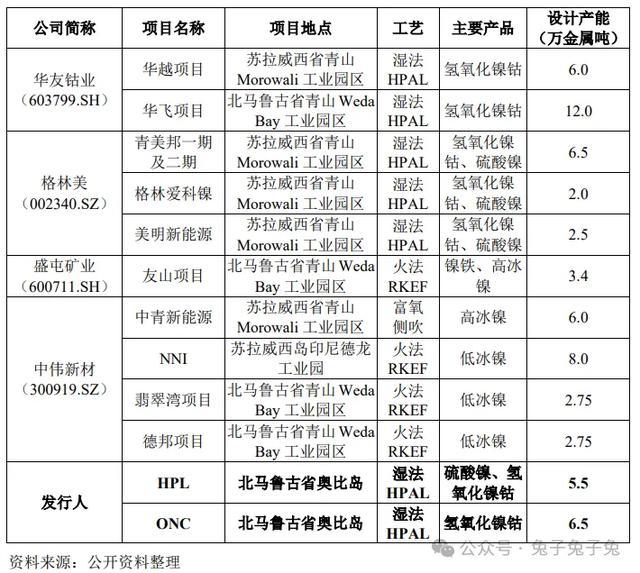
可比上市公司PETTM:华友钴业(9.3)、格林美(16.6)、盛屯矿业(11.7)、中伟新材(18.2)。
暂给予公司20倍估值。
沈鼓以来,新股上市波动性明显加剧,且大涨大跌的随机性也非常突出。公司合理估值应该不能超过华友钴业,但如果有大资金想去炒作,也不排除市值冲击千亿的情形出现。另外,公司有H股,但不在港股通范围,上市后联动性以及可参照性可能会偏弱。
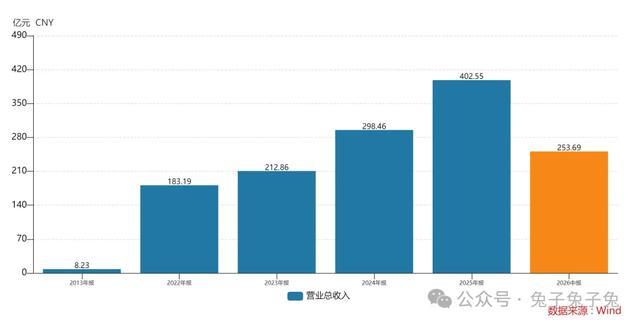
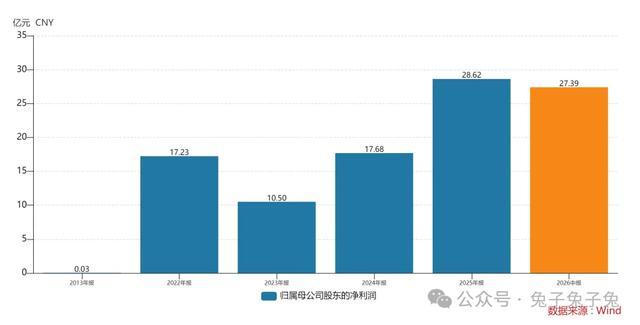
企业简况
公司主营业务涵盖上游镍资源采购、镍产品贸易、镍产品的生产与销售。
在镍产品贸易方面,公司是中国最大的镍矿贸易商。
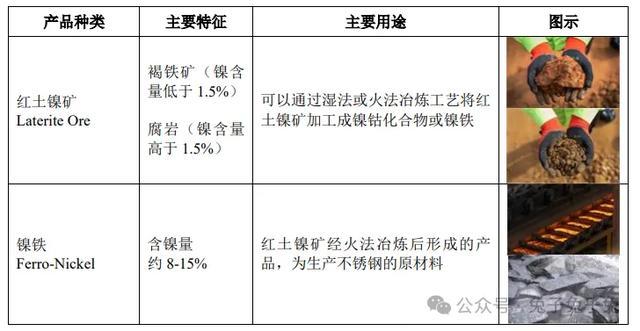
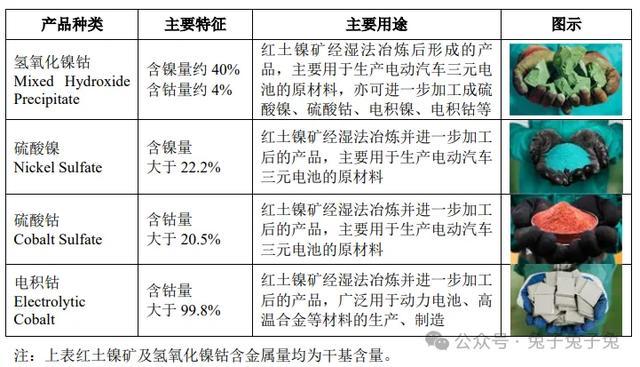
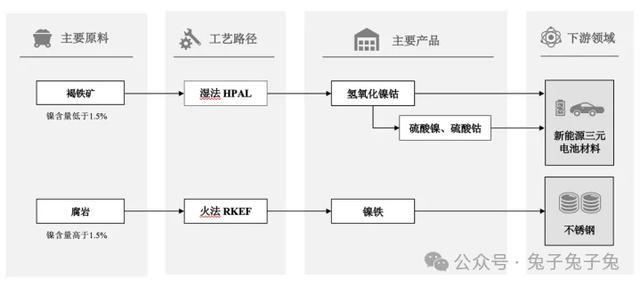
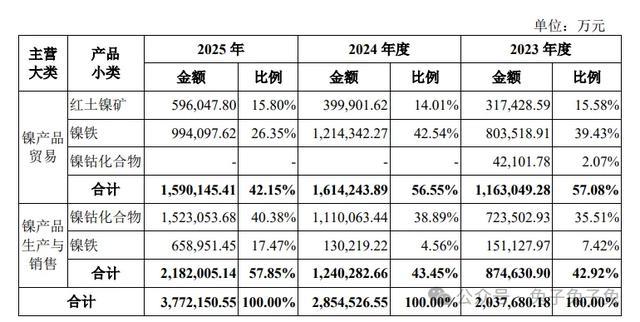
主营构成
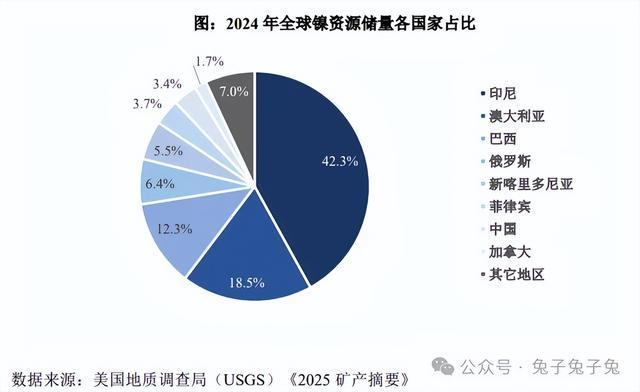
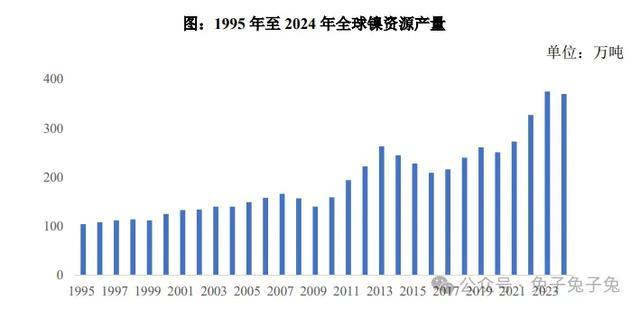
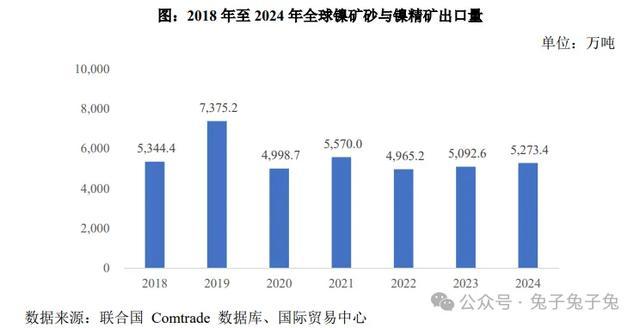
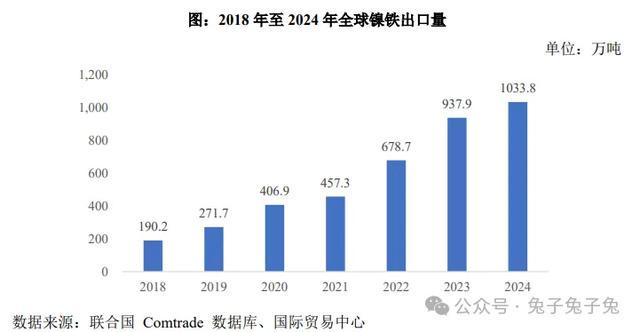
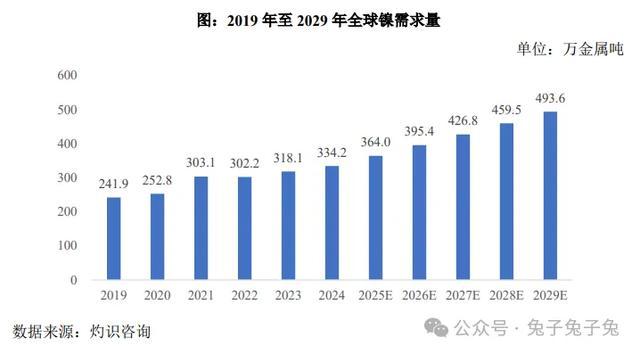
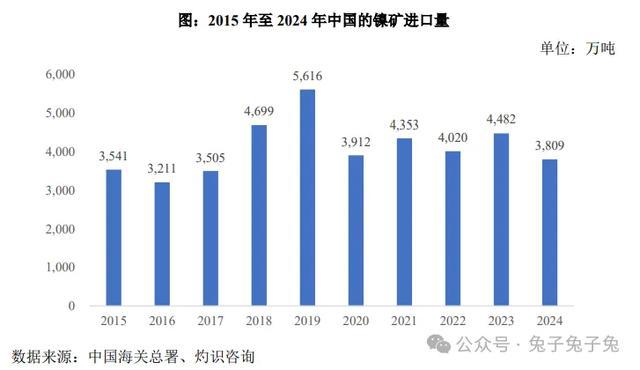
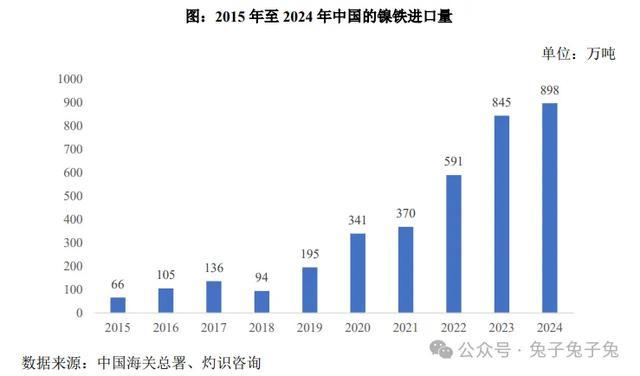
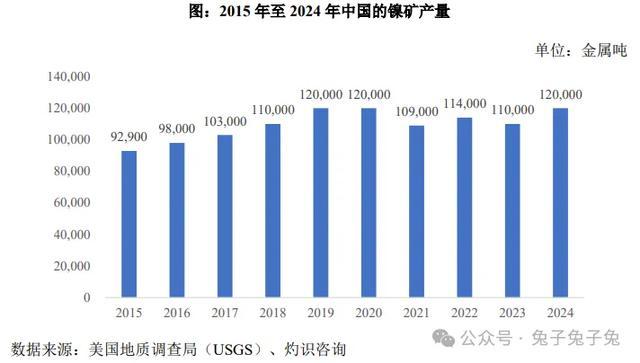
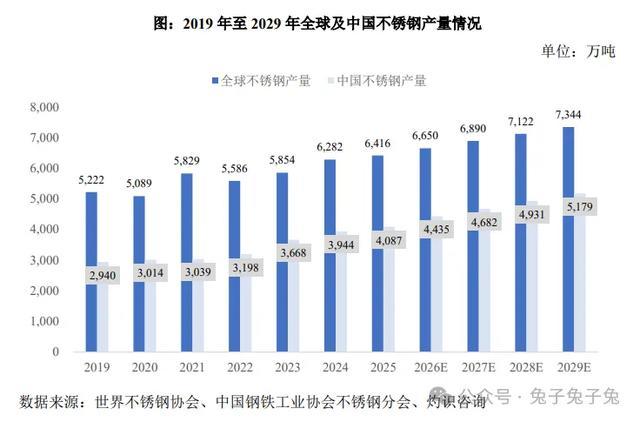
行业情况
可比上市公司
华友钴业、格林美、盛屯矿业、中伟新材。
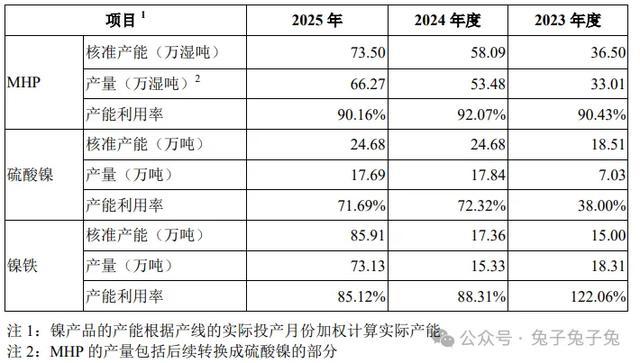
产能利用率
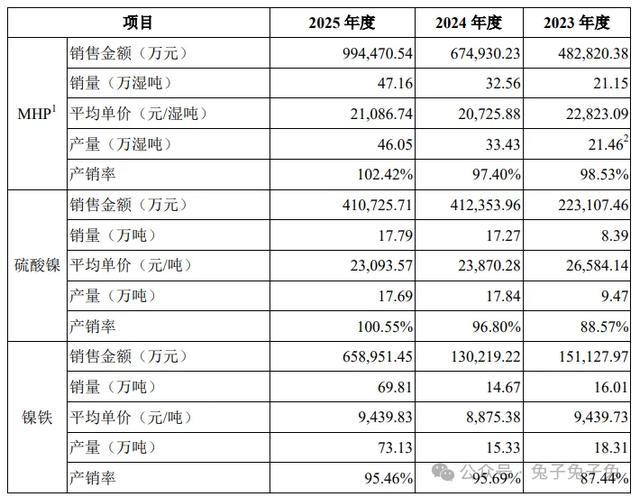
产销率
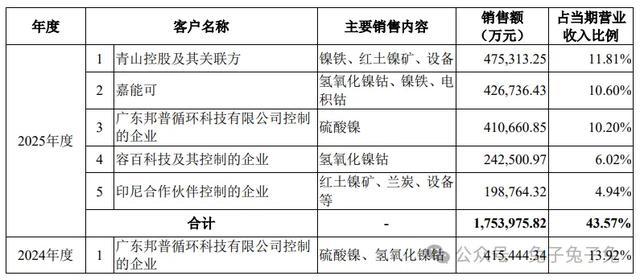
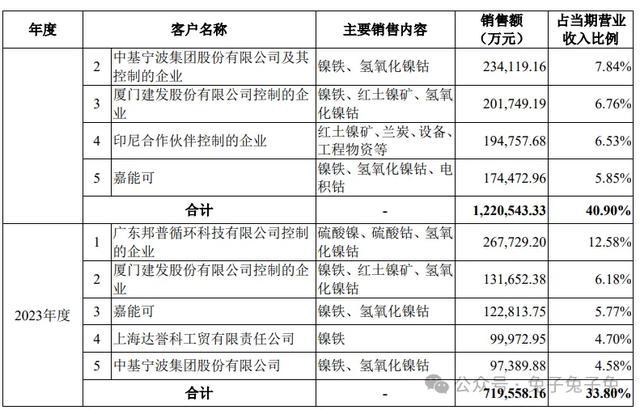
前五大客户
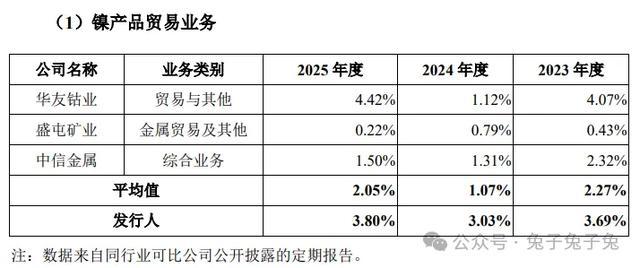
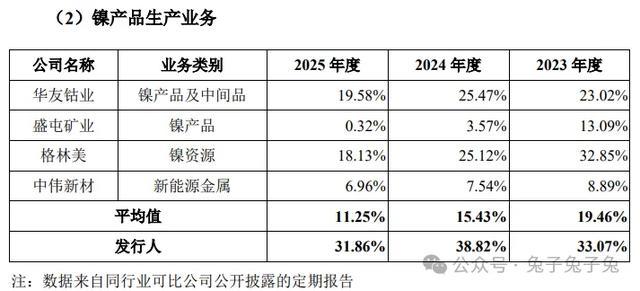
毛利率
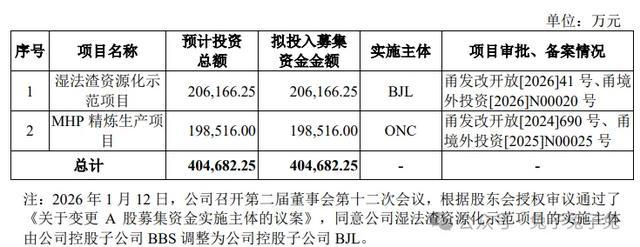
募资用途
主要风险
镍价波动的风险:报告期内,公司主营业务收入中镍产品贸易业务收入占比分别为 57.08%、56.55%和 42.15%,镍产品生产业务收入占比分别为 42.92%、43.45%和 57.85%,镍产品的 贸易和生产、销售是公司的主要收入来源。 镍产品市场价格的变化主要受市场供求关系、宏观经济等因素的影响。LME 镍金属价格作为全球性的公开且连续交易的期货市场价格,是公司产品定价所参照的核心价格指数之一。报告期内,由于镍产品供应量的上升、全球主要经济体增速放缓、下游不锈钢等行业的需求增长放缓等因素,镍价格总体呈波动下行趋 势。
与印尼合作伙伴合作关系变化的风险:公司与印尼合作伙伴建立了长期的业务合作关系,包括重要原材料的供应以及与其合资设立多家生产冶炼企业。报告期内,印尼合作伙伴为公司生产冶炼业务所需红土镍矿的核心供应商,公司向其采购的红土镍矿占报告期各期用于生产业务的红土镍矿采购总额的比例分别为 70.51%、64.32%和 55.87%。尽管公司已与印尼合作伙伴签订了红土镍矿长期供应协议,保障公司位于奥比岛的冶炼项目能够持续和稳定地获得红土镍 矿供应,但不排除未来因不确定性因素导致公司无法从印尼合作伙伴持续和稳定地获得生产所需的红土镍矿。
印尼产业政策变化的风险:在原材料供应端,近年来,印尼政府出台了一系列针对上游镍资源管控政策,包括调整镍矿基准价格(HPM)计算公式、收紧采矿配额、修改镍矿开采配额审批频率、上调镍矿等产品的非税国家收入费率、修改金属矿产参考价格(HMA)调价频率等,对于镍金属的市场价格趋势、定价方式、供需关系都产生了一定影响。
境外地区地缘政治相关的风险:公司的经营曾因印尼政府 2020 年全面禁止红土镍矿原矿出口而在短期内受到一定负面影响,公司转而从菲律宾、新喀里多尼亚及其他镍矿资源相对丰富的地区采购镍矿。
原材料及能源的价格与供应的波动风险:除作为主要原料的红土镍矿以外,公司还采购硫磺、液碱、兰炭、生石灰等辅料及电力、柴油、煤炭等能源以维持镍冶炼项目的生产运营,其价格与供应可能受全球地缘政治冲突、通货膨胀、产出国供应中断或受限、其他行业对相同材料的需求增加等因素的影响。
下游新能源行业需求变化的风险:报告期内,镍产品生产业务中的镍钴化合物产品为公司主要盈利来源,占主营业务毛利的比例分别为 83.67%、89.43%和 79.29%。公司镍钴化合物产品主要销往国内新能源材料制造商,因此会间接受到国内新能源汽车需求变动的影响。