
大涨7倍、中一签爆赚27万元!鸿富诚炒作狂欢背后,一个危险信号

9月29日,中秋节和十一长假中间,短短三个交易日里,A股市场却还能再上演一次令人艳羡的“造富神话”。
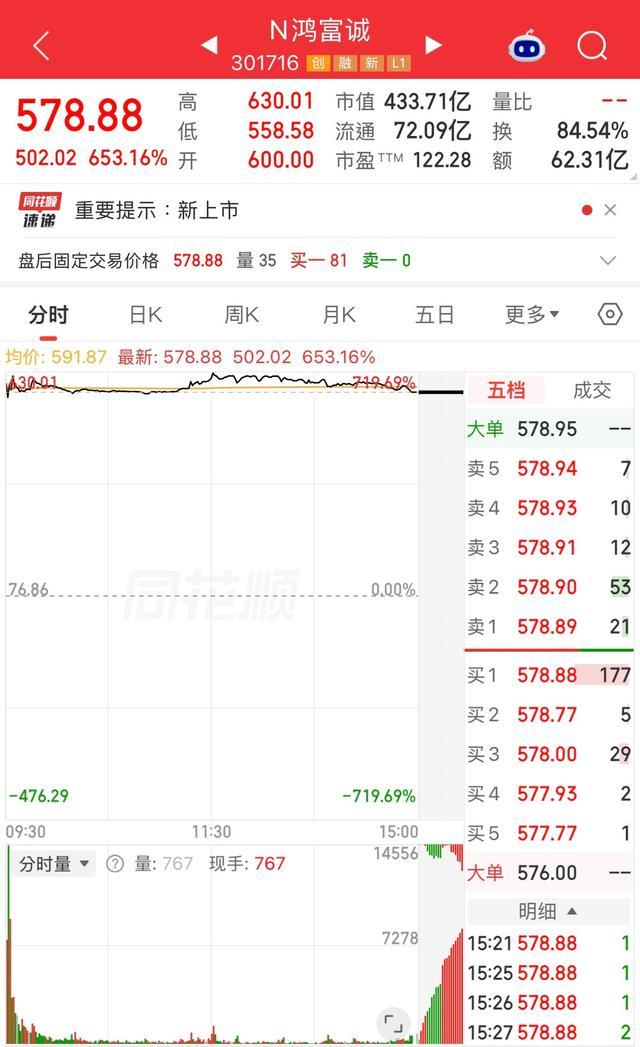
创业板新股鸿富诚上市首日开盘即大涨680.64%,报600元/股,盘中最高冲至630.01元/股,涨幅一度高达719.7%。发行价仅为76.86元/股的鸿富诚,中一签(500股)最高浮盈约为27.65万元。
27万,对于很多普通投资者来说,可能是一两年的工资啊。而这一天,只需要中一签、在最高点卖出,就能轻松到手。
上市即巅峰,7倍大牛股鸿富诚凭什么这么强?
但是,问题在于,为何是鸿富诚?人们不禁要问了,这家公司的股价究竟该值多少钱?暴涨的背后,究竟是业绩支撑,还是资本炒作?今天,咱们就把这里头的因由好好说道说道。
要理解鸿富诚的暴涨,首先,要看它的发行定价。鸿富诚发行价76.86元/股,对应发行市盈率仅为21.8倍,并不算太高。
而它所属行业是“C39计算机、通信和其他电子设备制造业”,近一个月的静态市盈率就高达73.92倍,可比公司市盈率均值更是达到101.19倍。
这就意味着,鸿富诚的发行市盈率仅为行业平均水平的29.5%,为可比公司均值的26.3%。这个折价幅度,在2026年的新股市场中极为罕见。
换言之,公司还没上市,一级市场就已经给二级市场留出了巨大的溢价空间。
即便是上市首日暴涨700%后,鸿富诚的动态市盈率约为125.9倍,虽高于行业均值,但考虑到其业绩增速,这个估值并非完全离谱。
但是,注意了,仅凭“发行价定得低”并不足以解释一切。
2026年,A股所有新股首日平均涨幅为279.22%,鸿富诚的700%远超这一均值。真正的超额涨幅,肯定还需要更多催化剂。
事实上,其暴涨的深层逻辑,是AI散热赛道、华为光环和筹码稀缺相叠加。
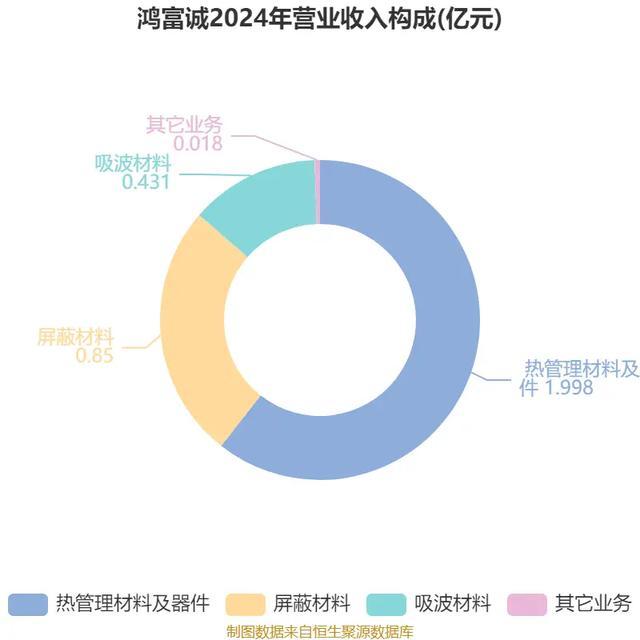
鸿富诚是国内极少数能够量产石墨烯导热垫片并实现规模化应用的企业,产品已进入全球头部AI芯片企业的导热界面材料供应链并批量供货,同时,也是国内极少数实现TIM1(一级热界面材料)小批量供应的企业。
在AI算力需求爆发、芯片功耗持续攀升的背景下,热管理材料正从“配角”变成“刚需”。
数据显示,全球TIM市场规模预计从2024年的约20.12亿美元增长至2031年的约41.48亿美元,复合增速约10.7%。
而华为哈勃的股东身份,则是给了市场巨大的想象空间。
在鸿富诚的前十大股东中,有华为旗下哈勃科技。阿里云、通富微电、新易盛等行业龙头及深圳国资背景创投机构也参与了战略配售。
鸿富诚总股本仅7492万股,流通市值约74亿元,首日换手率高达84.54%,成交额高达62.31亿元。
鸿富诚被炒上天的背后,A股的打新特色你要明了
极少的流通筹码面对巨大的打新需求和炒新资金,供需失衡之下,价格被迅速推高几乎是必然的。
2025年至今,A股已连续180多只新股保持上市首日零破发,2026年以来延续这一态势。
当“打新必赚”成为市场共识,资金涌入新股申购的意愿空前强烈,中签者惜售、场外资金抢筹,共同推高了首日涨幅。
抛开股价,回到公司本身,鸿富诚的基本面确实有不少亮点。
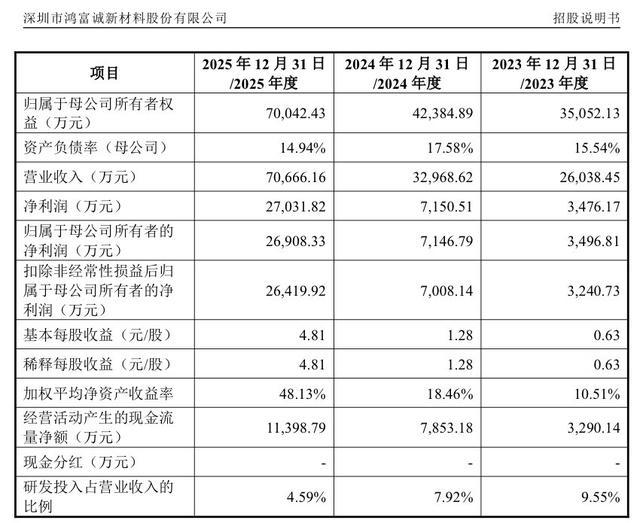
2023年到2025年,鸿富诚营业收入从2.60亿元跃升至7.07亿元,2025年同比增长114.34%;归母净利润从3496.81万元攀升至2.69亿元,同比大增276.51%。综合毛利率提升至65.56%,核心热管理材料毛利率高达72.93%。
进入2026年,增长势头不减。
上半年,公司营收4.35亿元,同比增长66.29%;扣非归母净利润1.75亿元,同比增长103.12%。
公司预计2026年前三季度营收同比增长31%至39%,归母净利润同比增长29%至41%。
在研发投入方面,公司累计拥有授权专利178项,其中发明专利72项,产品导热性能指标处于行业领先水平。
但是,基本面不错,风险却不容忽视。
首先一个,就是客户集中度的问题。公司业绩暴增的核心驱动力来自AI芯片头部客户的导热材料需求,一旦大客户订单波动,业绩将面临显著冲击。
而研发费率也在下滑。有市场分析指出,鸿富诚在IPO前的研发费率出现下滑趋势,研发投入占营收的比例是否足以支撑长期技术领先,值得关注。
更应该注意的,是募资用途存在争议。公司拟募资12.20亿元,但近半资金用于补充流动资金和科技储备,而非全部投向产能扩建和技术研发。
这在一定程度上削弱了市场对其“高成长”叙事的信心。
客观地说,鸿富诚并非没有业绩支撑的“空壳公司”。它的营收和利润增长是真实的,AI散热赛道的景气度是真实的,华为哈勃的入股也是真实的。
普通投资者应该从鸿富诚暴涨中看到的风险
但是,首日涨幅最高达700%,已经远远超出了业绩所能解释的范围。
发行市盈率21.8倍对应的,是57.6亿元的发行估值。即便给予行业平均73.92倍的市盈率,以2025年2.69亿元净利润计算,合理市值也就在199亿元左右,对应股价约265元。
而盘中630元的最高价,对应的市值超过470亿元,市盈率超过170倍。也就是说,在630元的位置上,市场给出的估值已经透支了未来至少两年的业绩增长预期。
说白了,这就是典型的“估值泡沫+情绪溢价”。
一级市场的低定价、AI赛道的火热叙事、华为股东的品牌背书、稀缺的流通筹码,四重因素叠加,共同制造了这场首日狂欢。
但是,狂欢之后,股价终将回归基本面。
作为普通投资者,你必须明白,打新和炒新是两回事。
打新赚取的是一级市场到上市首日的估值红利,中签者在上市高点卖出,拿到的是市场馈赠的“红包”。
而炒新,是在已经暴涨的二级市场高位接盘,博弈后续能继续上涨,本质是高风险的投机行为。
数据显示,2025年上市的新股中,约七成在上市次日下跌,首日涨幅越高的新股,后续回撤往往越深。
宇树科技上市首日开盘价1100元就是历史最高价,目前股价已腰斩至不足500元;沈鼓集团上市次日最高价82.59元,几天内跌至30元附近,较高点回撤超过67%。
对于中签者来说,上市首日开盘即卖出,或者分批卖出锁定利润,是被反复验证的理性策略。
在当前新股“上市即巅峰”的普遍规律下,贪恋更高的价格,很可能把到手的利润吐回去。
你必须明白一点,好公司不等于好股票,好赛道不等于任何时候买入都对。
在这里,必须给投资者的建议是,打新可以参与,但是炒新务必谨慎,如果中签,上市首日卖出是胜率最高的策略,即便是有兴趣,想介入,也得耐心等待估值回归。
如果看好鸿富诚的长期逻辑,也不要在情绪最高涨时买入。等股价回落至合理估值区间,再考虑分批建仓也不晚。
在资本市场上,活得久远比赚得多更重要。永远要敬畏市场,任何时候都不要被“造富神话”冲昏了头脑。
你必须明白,每一个“中一签赚27万”的故事背后,都有更多在高位接盘、深度套牢的投资者。
财富盛宴的入场券很贵,而买单的人往往不是自己。
#头条精选-薪火计划#