
冲刺 “饺子第一股”!从5㎡菜场档口到港股IPO,袁记云饺能走多远?

近日,袁记食品集团股份有限公司(简称“袁记食品”)已通过港交所上市聆讯,向资本市场发起冲刺。如若上市成功,它将成为国内规模最大的现制饺子IPO。
一间菜市场小档口,成长为遍布全国大街小巷的连锁品牌,一碗小小的饺子背后,藏着中式快餐连锁的扩张逻辑与现实考验。
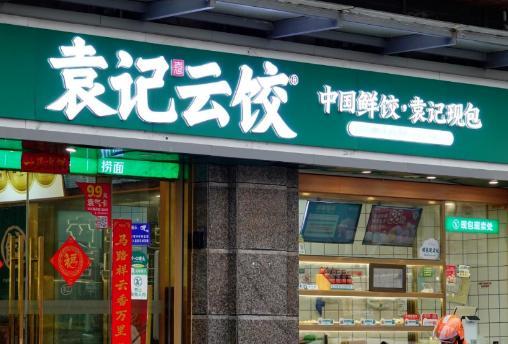
袁记云饺门店 图源:网络
草根起点:
90后体育生创业,菜市场里发掘饺子商机
袁记云饺的故事,始于创始人袁亮宏的多次创业试错。
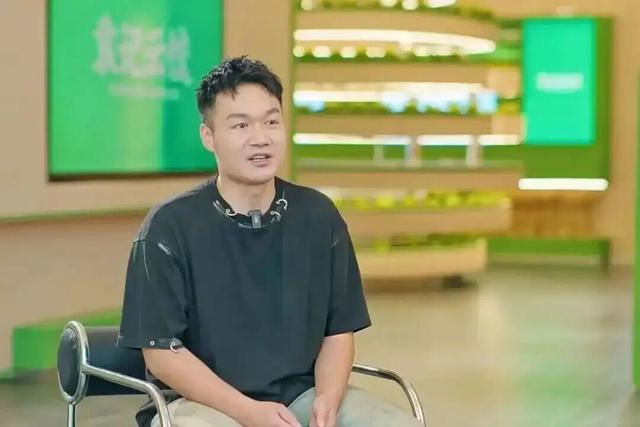
袁记云饺创始人袁宏亮 图源:网络
作为体育教育专业的90后,袁亮宏早早就走上创业之路,开过手机店、做过淘宝代销,也曾踩坑加盟烤鸭店,经历创业失利。
2012年,22岁的他南下广州,在菜市场发现市场空白:市面上速冻饺子随处可见,但新鲜、看得见制作过程的现包饺子供给稀缺。
就这样,袁亮宏联合大学同学田伟,在广州荔湾盘下5平米小档口,第一家“袁记”由此诞生。
没有资深大厨加持,团队反复打磨馅料配方,主打现场手工现包,顾客可以直观看到包饺子全过程。同时兼顾堂食、外卖、生饺外带三种消费场景,平价的定价贴合普通百姓消费,很快收获街坊的认可,为后续全国扩张埋下种子。
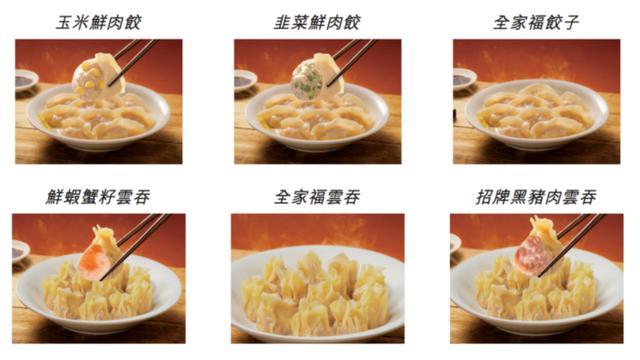
袁记云饺菜单 图源:网络
扩张密码:供应链托底,加盟模式跑出近五千家门店
手工现做虽好,但效率低、成本高。在此背景下,袁记云饺能够快速遍地开花,核心在于 “中央供应链 + 加盟” 这套商业模式。
不走重资产直营路线,品牌在佛山搭建中央工厂,面皮、馅料统一标准化生产,依靠冷链配送输送至全国各地门店。加盟门店不需要复杂后厨,主要工作集中在包饺子与售卖,大幅降低开店门槛。
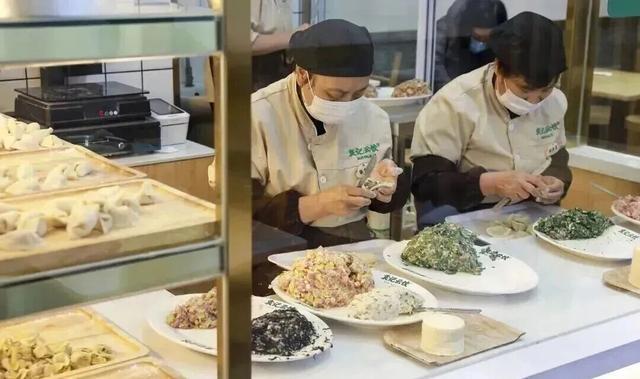
袁记云饺门店 图源:网络
这套模式打开扩张速度:2016年走出广东向外省布局,2021年门店突破千家。
招股书数据显示,截至2026年5月,袁记云饺门店达4773家,覆盖全国 250多座城市,加盟店占比99.5%。
财务层面同样表现亮眼,2023年至2025年,公司分别实现营收20.26亿元、25.61亿元、27.95亿元,今年前5月同比增长约40%达13.06亿元。其中,2025年有超95%的收入来自货品及其他销售,加盟服务费、直营收入几乎可忽略不计。
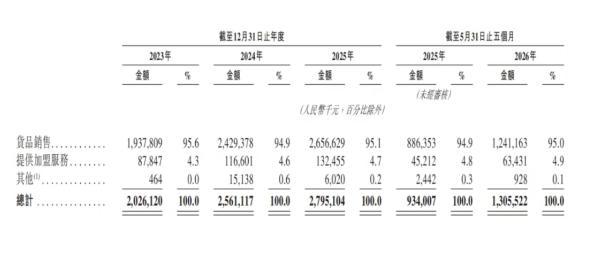
袁记云饺招股书数据
盈利方面,近三年公司净利润分别为1.67亿元、1.42亿元、1.99亿元,今年前5个月为1.57亿元,同比增长了175%。毛利率围绕在25%上下。
国内大获成功后,袁记云饺也把目光投向海外市场。2024年海外首站落地新加坡,今年5月在伦敦东区开出英国首店。截至2026年5月,袁记食品海外门店数已有41家,分布在新加坡、泰国、马来西亚及英国。
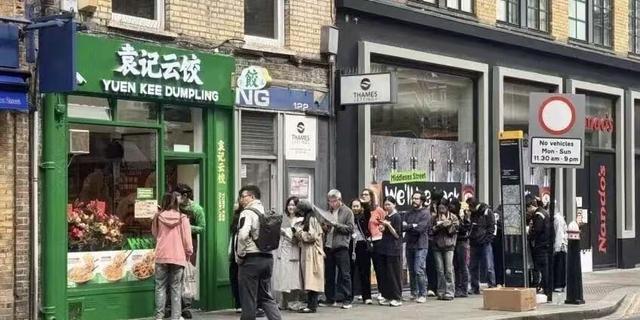
袁记云饺海外门店 图源:网络
不仅是出海,袁记云饺也在孵化另一条增长曲线——预包装零售。
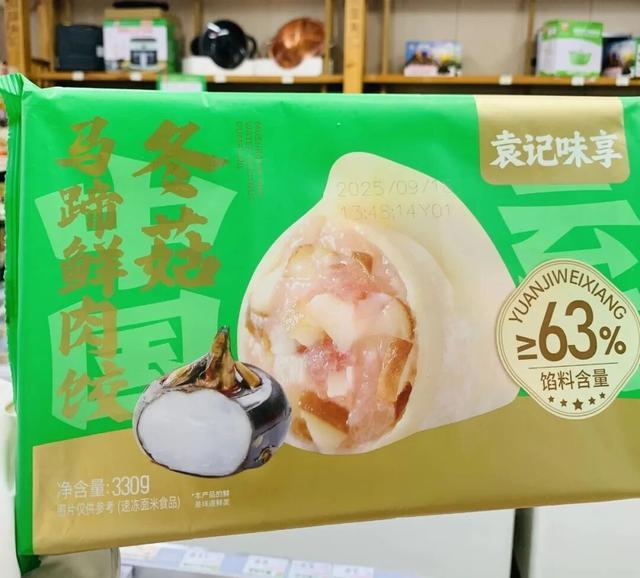
袁记味享 图源:网络
旗下零售品牌“袁记味享”,把门店同款馅料、面皮做成预包装产品,截至2026年5月31日共22个SKU,进驻盒马、钱大妈、永旺华南等主流渠道。
2025年该业务收入9613万元,占总营收3.4%;2026年前5个月收入已达6928万元,同比增长约1.7倍,收入占比提升至5.3%。从门店流量到家庭厨房,袁记正在把“现包”的品牌心智延伸到零售货架。
迅速扩张之下,投资人纷至沓来。最早入局的是黑蚁资本,2023年6月完成对袁记食品3000万元的A轮融资。
2025年5月,公司完成股改,同年1.5亿元的B轮融资落地,投资方包括星翰创飨、启承资本、上海翼甬、PSHK、上海鸟窝、海南银淞、领粤美味等,穿透下来,老股东黑蚁资本、启承资本、广弘控股及赵一鸣零食创始人赵定参与其中。
很快,袁记食品又完成2.8亿元B+轮融资,新增上市公司金龙鱼、建发股份旗下的建发新兴投资、厦门启美共飨投资合伙企业(有限合伙)等战略投资者,估值达到35亿元。
IPO前,袁亮宏直接持有袁记食品22.23%的股份,合计持有公司82.54%的表决权。此次上市,将缔造港交所首个饺子云吞IPO。
按照规划,上市募资将用于供应链升级、数字化建设,还计划进军东南亚,冲击万家门店目标。
IPO大考:规模狂飙之下,加盟模式的红利与枷锁
光鲜的增长数据背后,袁记云饺也绕不开资本市场的重重拷问。2024年11月,有消费者在袁记云饺的云吞面里吃出一条蚯蚓,有关“中央厨房配送原料是否为预制菜”的讨论也此起彼伏。
盘古智库高级研究员、象牙财经特约评论员江瀚表示,加盟模式天然带有的品控和管理长尾风险,几千家门店分散在全国,食安事件、运营不规范都可能冲击品牌,进而动摇整个加盟网络的稳定性。
因此,袁记食品在招股书中坦言,公司面临加盟商业模式的风险,包括加盟店的收入贡献、门店经营能力及加盟商管理、诉讼等,“每项风险均可能对收益、品牌形象、经营业绩造成不利影响”。
此外,尽管门店数量迅速扩容,但单店经营有所承压。2023年至2025年,袁记云饺单店日均GMV分别约5394.4元、5010.8元、4687.6元,2026年前5个月跌至4627.3元,每单平均总GMV则从2023年的26.1元降至2025年的22.5元。
“加盟商盈利空间收窄,一旦闭店率抬升,直接影响总部的货品销售收入。”江瀚认为,袁记云饺收入结构高度集中,大部分营收来自向加盟商的食材分销,加盟服务费、直营和零售业务占比极低,抗风险的业务缓冲层太薄,这都是其冲击IPO直接面临的挑战。
与此同时,赛道竞争也日趋白热化。喜家德、熊大爷等同类型品牌正面竞争,三全、思念等速冻巨头也向下布局现制饺子赛道,分流市场客源。
另外不可忽略的是,今年以来,AI、机器人等硬科技企业几乎吸引了资本市场全部的目光,另一边的消费赛道几乎无人问津,消费IPO踪迹难觅。
梳理2026年港股上市的超百家企业中,科技公司占比超过一半,餐饮类则尚无一家上市。此前递表的钱大妈、巴奴、比格比萨等头部餐饮品牌招股书相继失效,IPO道路越发曲折。
回到袁记云饺,饺子是国民食品,更是刚需赛道,给中式小吃连锁带来巨大想象空间。
从市井菜场走向资本市场,袁记云饺是草根餐饮创业的典型样本。但规模越大,管理责任越重,如何平衡扩张速度与品质管控,是袁记云饺登陆资本市场前,必须答好的核心命题。
记者︱王艺枫
责编丨成书丽
监制︱ 付天
本原创稿件版权归大象新闻所有。转载或合作,请联系:0371-65888889;邮箱daxiangcaifu@126.com。