
大金重工:四个月跌63%,四天又涨回21%,是馅饼还是陷阱?

9 月 29 日收盘,大金重工(002487.SZ)报 42.93 元,涨 3.75%,全天成交 40.60 亿元,换手率 15.11%,总市值 318 亿元。
这个价格放在半年前是另一番光景。4 月 27 日,它的股价还在 88.66 元,随后一路下行,到 9 月 9 日跌到 32.57 元,四个多月跌掉 63.26%。紧接着 9 月 11 日、14 日、15 日连续三天放出天量,四个交易日反弹 21.09%,9 月 15 日直接封上涨停。
一边是创了历史同期新高的半年报,一边是二季度单季近乎腰斩的利润。市场对这家公司的判断,眼下正卡在这条裂缝上。
▍它是做什么的
大金重工总部在辽宁阜新,2010 年 10 月登陆深交所主板,是国内风电塔筒行业第一家上市公司,创始人金鑫至今担任董事长。二十多年做下来,它的产品清单已经从陆上风电塔筒,扩到海上风电的大型单桩、导管架、过渡段、浮式基础和海上升压站。
真正让它和国内同行拉开距离的是出口。它是国内首家向欧洲出口海塔(14.7MW 级)的企业,也是亚洲首家向欧洲出口超大型单桩的企业。按公司的说法,它是亚太地区唯一能向欧洲海上风电市场大规模出口海工产品的厂商。2025 年,公司在欧洲海上风电基础装备市场的销售额市占率升到 29.1%,排在第一。
产能铺得也重。蓬莱基地是全球单体产能最大的风电海工基地兼风电母港,年产能已提到 50 万吨以上;2026 年唐山曹妃甸深远海海工基地投产,年产能约 40 万吨,适配 15 到 25MW 的大型风机。海外在德国、西班牙、丹麦等地布了四处母港码头,覆盖北海、波罗的海和大西洋沿岸三大海风资源带。
最近两年它还多做了两件事,造船和运输。自研的 KING 系列特种运输船自己造、自己开,2026 年 2 月首船投入商用;到 9 月 27 日,第三艘 KING THREE 轮在盘锦基地交付,三艘同型船全部完工,自有远洋运输船队算是建齐了。
▍近几年赚得怎么样
把最近四年的账本摊开,节奏不算平稳。
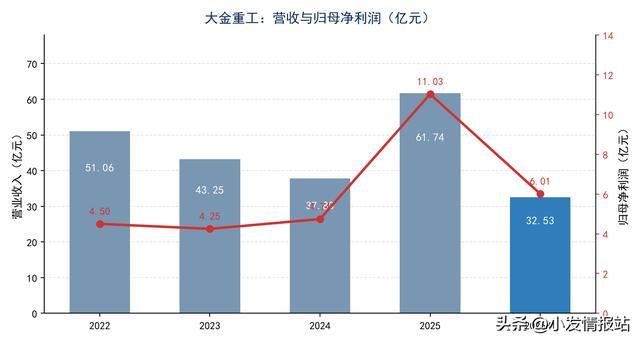
2022 年营收 51.06 亿元,归母净利润 4.50 亿元;2023 年营收回落到 43.25 亿元,归母 4.25 亿元;2024 年营收继续降到 37.80 亿元,归母 4.74 亿元。三年里收入一路往下,利润却基本在原地踏步。
转折出现在 2025 年。那一年营收跳到 61.74 亿元,归母净利润 11.03 亿元,一年翻了倍还多。拉动它的是海外订单的集中交付,当年海外海工产品销量 43.76 万吨。
2026 年上半年,公司营收 32.53 亿元,同比增 14.48%;归母净利润 6.01 亿元,同比增 9.89%,创下历史同期新高。单看这半年的规模,已经超过 2022 年全年。
营收与归母净利润趋势(2022—2025 及 2026H1,亿元)
2026H1 营收:32.53亿(同比 +14.48%)
2026H1 归母净利:6.01亿(同比 +9.89%)
出口收入占比:82.25%(同比 +3.3pp)
▍钱从哪来,又憋在哪
拆开看,这半年的收入里出口是绝对主力。出口收入 26.75 亿元,同比增 19.25%,占总营收的 82.25%,比去年同期又提了 3.3 个百分点。出口海工产品交付量接近 12 万吨,是历史同期最高水平。
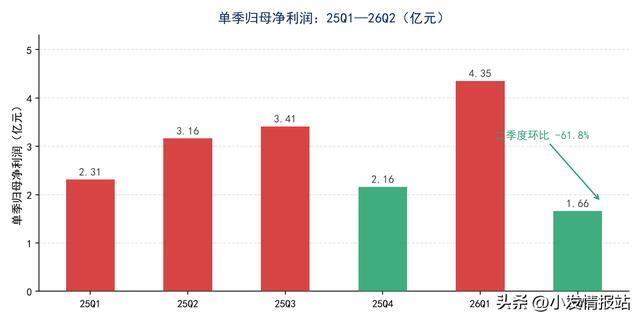
但把季度拆开,故事就变了。二季度单季营收 13.46 亿元,同比降 20.87%,环比降 29.44%;归母净利润 1.66 亿元,同比降 47.42%,环比降 61.82%。一季度赚到的 4.35 亿元,到二季度只剩了个零头。
公司在机构调研中给了两个解释。一部分已经发出去的海工产品受国际航运节奏影响,没能在上半年完成收入确认;叠加二季度人民币升值,产生了汇兑损失。整个上半年汇兑损失约 0.98 亿元,四项费用率同比抬升 10.8 个百分点,财务费用率一项就贡献了 8.4 个百分点。
公司自己的口径是,把这部分非经营性的汇兑扰动剔掉之后,上半年净利润同比增长约 57%。这句话能不能站住,要看那批延后的货是不是真的在下半年交付确认。
单季归母净利润:25Q1—26Q2(亿元)
▍毛利率为什么突然变高
比营收更值得看的是毛利率。
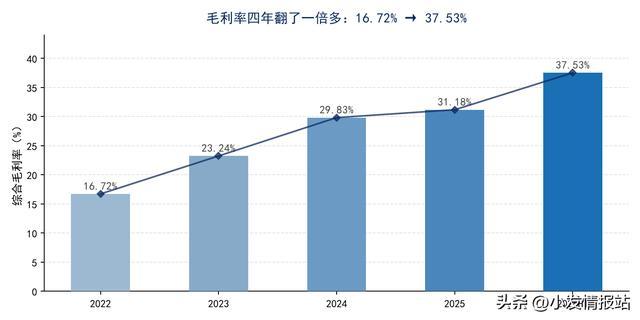
2022 年公司综合毛利率只有 16.72%,那一年出口产品的毛利率甚至低到 8.95%,海外生意基本是薄利走量。此后几年一路往上爬,2023 年 23.24%,2024 年 29.83%,2025 年 31.18%,到 2026 年上半年是 37.53%,四年翻了一倍多。
带头的还是出口。上半年出口业务毛利率 39.36%,上年同期是 30.69%,一口气提了 8.67 个百分点,出口贡献了公司近九成毛利。
毛利率上台阶有两个支撑。一个是产品结构和交付模式的改变,出口欧洲的单桩基础全部采用 DAP 模式交付,也就是公司负责运到指定目的地,售价里本身就包含了物流与服务,附加值更高。另一个是自有运输船投运之后,海运这一段从外包变成自持,运力紧张和运价波动被压住了一截,综合运输成本跟着下来。
换句话说,这家公司赚的钱,正从「卖钢结构的制造毛利」,慢慢转向「制造加上物流交付的服务毛利」。这是理解它估值的一把钥匙。
综合毛利率:四年从 16.72% 抬到 37.53%
▍凭什么又被资金盯上
资金愿意在这个位置重新下注,手里是有几张牌的。
行业层面,欧洲海上风电的供需在收紧。挪威咨询机构 Rystad Energy 的分析称,2020 年以来海上风机整机售价按每兆瓦计上涨了 40% 到 45%,涨幅明显超过同期制造成本 20% 到 25% 的增幅。欧洲能源自主的诉求在地缘冲突之后进一步加强,多国通过差价合约、延长运营期、优化场址规划等方式修复项目经济性。有券商统计,2026 到 2027 年欧洲有望完成约 40GW 海上风电项目拍卖。
国内这边,多地近期发布海上风电规模化开发的落地细则,明确 2026 年下半年新增海上风电并网规模超千万千瓦,产业链需求集中释放。
公司层面的动作很密。9 月 22 日,大金重工在汉堡风能展上与挪威船舶设计企业 Ulstein 签署了新一代 ULSTEIN HX122 with U-STERN 海上基础安装船设计合同,计划建造两艘。这款船主吊能力 8000 吨,能安装直径 16 米、重达 4600 吨的超大单桩,对应 15 到 30MW 级风机的基础吊装,采用的 U 型船艉设计号称能把波浪载荷降低 75%。签下这份合同,意味着它从制造、运输、母港,往安装这一环也伸了出去。
再加上 9 月 27 日第三艘运输船交付,以及 9 月 15 日与挪威 Ramstad Energy 签署的欧洲海上风电运输及安装合作备忘录,一条制造加运输加母港加安装的链条正在成形。
资本层面,公司 6 月 5 日在港交所主板挂牌,发行价每股 66.40 港元,募资约 66.4 亿港元,若超额配售权全部行使将超过 76 亿港元。公开招股获 134.39 倍超额认购,基石投资者里有新加坡主权基金 GIC、高瓴、瑞银资管、泰康人寿等。募资的 55% 投向深远海综合解决方案升级,20% 投向欧洲总装基地。截至 2025 年末,公司在手海外订单总额超过百亿元,船舶建造订单也在百亿元量级。
基本面上,上半年经营活动现金流净额 15.33 亿元,同比增 544.06%;应收账款周转天数从 121 天缩到 89 天;资产负债率 33.49%,比年初的 42.86% 降了近 10 个百分点。6.31 亿股的流通盘配上 15% 的换手率,题材和业绩两头都有东西可讲。
▍主要风险
几个绕不开的隐忧
· 收入高度集中在欧洲。招股书披露,记录期内欧洲市场收入已超过公司总营收的一半,单一区域的需求波动、贸易政策变化都会直接打到业绩上。
· 交付节奏对利润的影响很大。二季度的营收和净利双降就是例子,海运、汇率任何一个环节出问题,一个季度的利润就能少一半。
· 汇兑敞口不小。公司海外业务占比高、外币资金存量大,上半年 0.98 亿元的汇兑损失已经证明了这一点,而人民币汇率走向并不掌握在公司手里。
· 港股上市带来股本扩张。总股本扩到 7.40 亿股,每股收益被摊薄,H 股股价从 6 月上市初的 66 港元上方,一度跌到 9 月 10 日的 26.18 港元,两地同步承压。
· 船舶制造是刚起步的新业务。2025 年 8 月才签下第一份造船订单,与希腊船东的散货船合同要到 2029 年才分批交付,产能爬坡与盈利水平都还没走完一个完整周期。
· 筹码结构不安稳。9 月 15 日涨停当天,龙虎榜上机构专用席位合计净卖出 4719 万元,深股通大举做 T,游资与机构在同一只票上互相博弈。
· 新能源发电板块毛利率在退。上半年这块收入 1.24 亿元,同比微降 0.41%,毛利率 60.56%,比上年同期掉了 13.38 个百分点。
数据来源:大金重工 2026 年半年度报告、2025 年年度报告、2022 年年度报告(巨潮资讯/深交所)、港交所上市招股文件、公司投资者关系活动记录表、中国证券报及公开研报。文中不构成任何投资建议。
全文完