
累计亏损73亿冲刺上市,粤芯半导体产线为何不能停机?

一家产能利用率96%的芯片厂,每生产一片晶圆就要赔掉一半多的成本。
9月24日,粤芯半导体在创业板申购,1443万户疯抢,中签率只有0.042%。同一张报表上,营收从10亿飙到25亿,三年却亏了65亿。
它做的不是台积电那种3nm、5nm的尖端芯片。粤芯干的活,更像芯片界的中央厨房——专注成熟制程,帮设计公司把模拟芯片、功率器件、显示驱动这些特色产品做出来。客户名单里有华为、比亚迪、小鹏,超过200家。
你说它不行吧,它是中国大陆唯一能量产12英寸硅光晶圆的企业。硅光这玩意儿,是AI数据中心光模块的核心器件。
市场从2025年的18.9亿,到2030年预计冲到248.5亿,年复合增速83.9%。粤芯已经覆盖了400G、800G光模块,正在搞3.2T的。
但账算下来就难看了。2023到2025年,营收加起来刚过52亿,机器设备折旧就吞掉55.23亿。每一块晶圆只卖4100块钱,行业龙头能卖到1万5。毛利率负58%,等于卖一片亏一片。2026年上半年好了一点,也还是负24%。
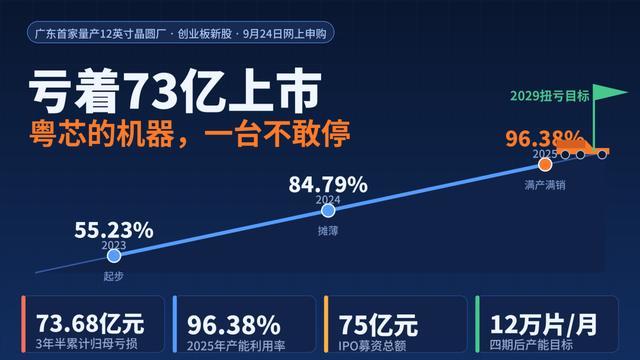
招股书写得很直白:最快2029年才能扭亏。前提是营收要从25.8亿拉到124.7亿,毛利率翻正到8.32%。少赚15%,扭亏就推到2031年。深交所也问了,让他们说清楚这个预测靠不靠谱。
尽管这样,资本还是疯了一样往里冲。30家战略投资者里,有13家A股上市公司直接掏钱,华工科技、汇顶科技、思瑞浦这些都在。阿里云飞天和社保基金也进来了。申购倍数2359倍,发行价12.01元。
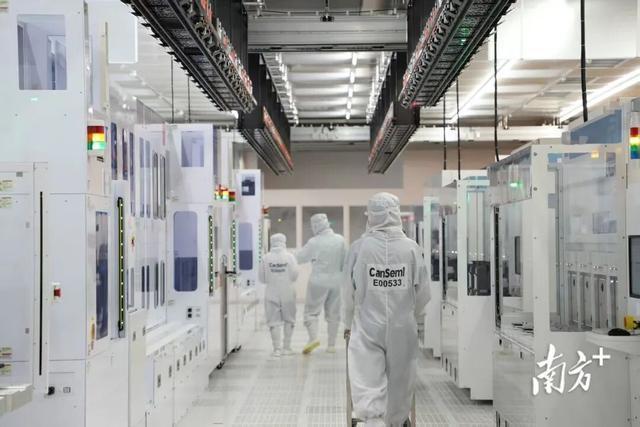
说到底,这赛道就这个逻辑。中芯国际一个月跑18万片晶圆,粤芯现在只有6万多片。但它是华南唯一量产的12英寸厂,湾区里的芯片设计公司想找家门口的代工厂,绕不开它。而且AI挤占先进产能,成熟制程反而开始涨价了。
这次募资75亿,35亿拿去扩建,25亿投研发,15亿补流动资金。扩产能摊薄固定成本,但也会增加折旧。短期亏损可能更大。
一个绕不开的问题:346亿的估值,到底贵不贵?
它手里握着712项专利,车规认证也过了,硅光的稀缺性摆在桌上。可超过70%的收入还靠消费电子,资产负债率已经84%。最乐观的情况也要走到2029年才能见到回头钱。
没有人能给出确定的答案。但有一件事已经很清楚了——芯片制造从来不是百米冲刺,它是一场马拉松。
粤芯跑了8年,亏了100亿,如今终于站在了资本市场的起跑线上。这场马拉松,你愿意陪它跑到第几公里?
免责声明:本文内容仅为个人观点分享,不构成任何投资建议。股市有风险,投资需谨慎。据此操作,风险自担。