
连年亏损却被2360倍市盈率超额认购:粤芯半导体上市 资本押注什么

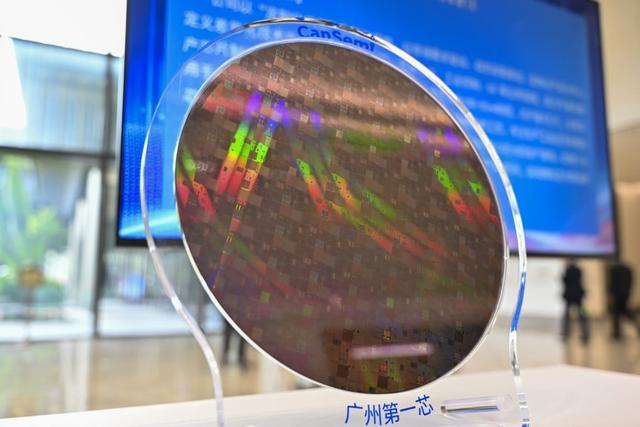
一家连续多年亏损的芯片制造企业,在上市申购时却遭到投资者疯抢,网上认购倍数超过2300倍,中签率不到万分之五。
这就是广州芯片代工企业粤芯半导体近日在深圳证券交易所创业板首次公开发行时的场面。
粤芯半导体此次发行价为每股12.01元,计划募资75亿元。经回拨机制调整后,其网上发行部分的有效申购倍数约为2359倍,中签率仅约0.0424%。
更具标志性的是,粤芯半导体将成为首家在创业板上市的纯晶圆代工企业。在人工智能热潮和芯片国产替代的双重叙事下,这场申购盛况引发了市场广泛关注。
一家什么样的芯片厂
在半导体产业链中,晶圆代工厂扮演着"制造车间"的角色。
芯片设计公司画好图纸,代工厂负责把这些设计在硅片上一层层"刻"出来。全球最知名的代工厂是台积电,中国大陆则有中芯国际、华虹等企业。
与设计、封装等环节相比,晶圆制造技术门槛最高、投资最大,也是中国半导体产业链中公认的薄弱环节之一。
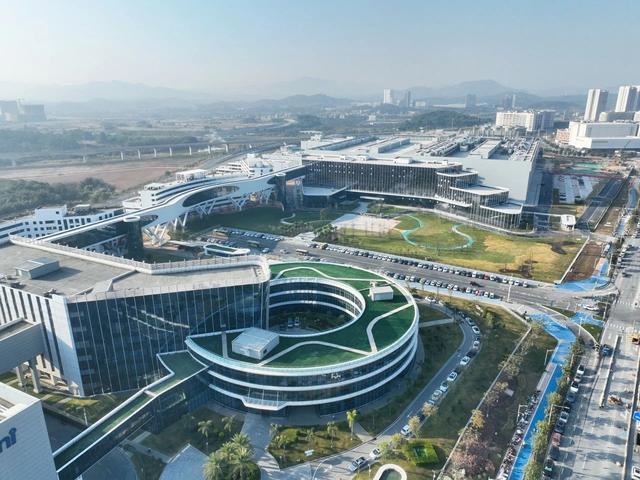
粤芯半导体成立于广州,专注于12英寸晶圆代工和特色工艺解决方案。
与追求最先进制程的逻辑芯片代工不同,粤芯的重点在于特色工艺,比如模拟芯片、功率器件、传感器等。这些芯片虽然不一定采用最尖端的制程,却广泛应用于汽车、工业、消费电子和数据中心。
近年来,公司还把硅光子技术作为发展重点。硅光子是一种用光而不是电来传输数据的技术,能在数据中心内部实现更高速、更低能耗的连接,被视为支撑AI算力基础设施的关键技术之一。
随着大模型训练集群的规模不断扩大,数据中心内部海量数据的高速传输成为瓶颈,光互连的需求也因此水涨船高,这正是资本看好这一方向的重要原因。
目前,粤芯半导体拥有两座12英寸晶圆厂,已实现月产能约6.33万片。按照规划,第三座工厂建成后,总产能将达到每月12万片。
高速增长背后的持续亏损
从财务数据看,粤芯半导体呈现出典型的"重资产、高投入"特征。
2023年至2025年,公司营收分别约为10.4亿元、16.8亿元和25.8亿元,增长势头明显。2026年上半年,营收达到约17.77亿元,同比增长68.76%。
但与此同时,公司一直处于亏损状态。2023年至2025年,净亏损分别约为19.17亿元、23.3亿元和24.9亿元;2026年上半年,净亏损约11.4亿元。
对晶圆代工企业来说,这种局面并不罕见。建设一座12英寸晶圆厂动辄需要数百亿元投资,设备折旧费用高昂,只有当产能利用率和规模达到一定水平后,才可能扭亏为盈。
此次募集的75亿元中,35亿元将用于12英寸集成电路生产线三期项目,25亿元用于特色工艺技术平台研发,另有15亿元用于补充流动资金。
其中,三期项目的推进将直接决定公司能否扩大规模效应,这也被视为其走向盈利的关键一步。
公司的股东结构也颇具地方国资和产业资本色彩。上市前,誉芯众诚持股约16.88%,广东半导体产业投资基金持股约11.29%。
此次发行中,约一半股份用于战略配售,参与者包括全国社保基金、阿里云、华工科技等27家机构,显示出国家队和产业资本对其的支持。
2360倍认购的冷思考
如此火爆的申购,折射出资本市场对芯片赛道的强烈热情。
一方面,人工智能的爆发让算力需求急剧膨胀,从GPU到光模块,从存储到先进封装,整个产业链都在享受AI红利;另一方面,在外部技术限制不断收紧的背景下,芯片国产化被视为长期确定性较高的方向。
此前,摩尔线程、沐曦等国产GPU企业在科创板上市时,同样遭到投资者热捧,粤芯的申购盛况也是这股芯片投资热潮的一个缩影。
制度层面的变化同样重要。近年来,监管部门进一步完善了允许符合条件的未盈利科技企业上市的制度安排,为这类前期投入巨大、盈利周期较长的硬科技企业打开了融资通道。
不过,火热的申购并不等于公司价值已被充分验证。
高倍数的网上申购,很大程度上源于新股"打新"的赚钱效应和极低的中签率,并不完全代表对公司基本面的理性定价。
对粤芯半导体而言,真正的考验在上市之后:新增产能能否顺利消化,特色工艺和硅光子业务能否形成竞争优势,亏损能否在可预见的时间内收窄。
晶圆代工行业还具有明显的周期性,一旦下游需求放缓,产能利用率下滑,企业的盈利压力会迅速加大。
过去几年,全球半导体行业就曾经历过从"缺芯"到库存过剩的急剧转换,不少企业因此业绩大幅波动。
与此同时,国内特色工艺代工领域的竞争也日趋激烈,中芯国际、华虹等企业同样在加码布局。
对于普通投资者来说,这场"疯抢"更像是一堂生动的投资课:在追逐热门赛道的同时,更要看清企业的盈利路径和行业周期。
从长远看,粤芯半导体的上市,是中国半导体产业借助资本市场加速发展的一个缩影。能否把资本热情转化为真正的技术实力和市场竞争力,才是这家企业乃至整个行业需要回答的问题。