年入9.53亿、雕铣机三连冠,这家江门企业冲刺创业板

9月28日,广东科杰技术股份有限公司创业板IPO申请获深交所受理,拟募资6亿元。这家来自江门、深耕雕铣机二十余年的企业,交出了一份亮眼的成绩单,也把一个老问题重新摆上台面:绑定超级大客户,到底是福还是祸?
三年市占率第一,业绩确实能打
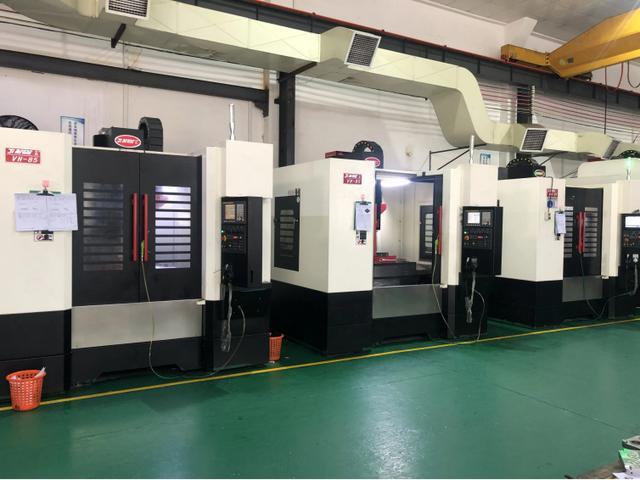
2025年,科杰技术营收9.53亿元,同比增长40.5%;净利润1.53亿元,同比大涨118%;毛利率从2023年的23.34%一路升至32.75%。公司主营高速数控雕铣机、立式加工中心、五轴数控机床,自研数控系统累计装机已超过7万台。
客户名单同样豪华,比亚迪、蓝思科技、伯恩光学均在其列。高速雕铣机连续三年国内市占率第一,证明把一个细分品类做到极致,同样能撬开大市场。
27.22%:第一大客户依赖藏不住了
光鲜数据背后,是高度集中的客户结构。2025年比亚迪贡献27.22%的营收,稳坐第一大客户;2023至2025连续三年,比亚迪采购额分别为1.69亿、1.89亿、2.59亿元,前五大客户营收占比则为54.25%、42.28%、46.4%。
风险其实已经预演过一次。2024年公司营收从7.12亿回落至6.78亿,直接原因正是比亚迪、蓝思、伯恩等核心客户缩减设备采购。
大客户扩产,供应商跟着起飞;可一旦大客户踩刹车,供应商往往最先感受到惯性。装备企业与超级客户之间,从来都是这样的共生关系。
双刃剑:起量快,节奏却由不得自己
绑定超级大客户的好处显而易见:订单起量快、回款相对有保障,还能跟着大客户的工艺需求快速迭代产品。代价则是经营节奏被对方的资本开支周期牵着走,而客户集中度也必然是IPO审核的必问点。
更何况,消费电子与新能源这两个下游,需求波动本就剧烈。设备采购又是典型的周期性支出,客户一旦放缓扩产,供应商的订单曲线立刻变脸。
给配套厂的启示:订单饱满时就要分散客户
科杰的故事,对整个机床圈和加工厂都有启发。雕铣机这样的细分品类做到国内第一,照样能叩开资本市场大门,专业化路线值得尊重。
而客户结构的分散度,本质上是企业的抗风险能力。给大厂做配套的加工厂,开拓第二、第三客户要趁订单饱满时动手;等寒风来了再找客户,往往已经来不及。