开盘暴涨227%!欢创科技登陆港交所,扫地机器人激光雷达出货王

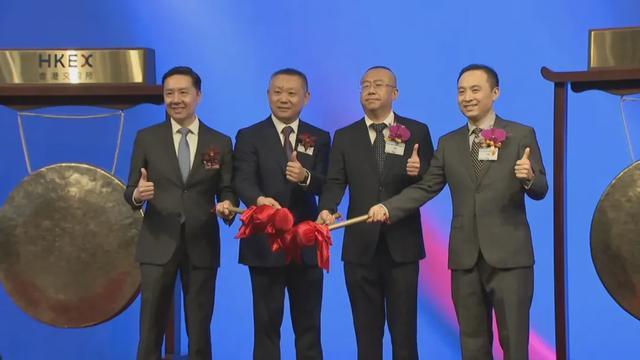
9月30日,欢创科技(06802.HK)正式在港交所主板挂牌上市,中金公司及国信证券(香港)担任联席保荐人。
本次公司全球发售1158.88万股H股,香港公开发售占10%,国际发售占90%。发售价为每股58.85港元,全球发售净筹约6.154亿港元。其中,香港公开发售获3546.91倍认购,国际发售获5.53倍认购。
欢创科技香港IPO引入基石投资者包括Golden Link Worldwide Limited(“Golden Link”,比亚迪(002594.SZ/01211.HK)的全资附属公司)以及台湾中润光电股份有限公司(“台湾中润”,中润光学(688307.SH)的全资附属公司),合共认购总金额约为1.10亿港元。
今日开盘,欢创科技(06802.HK)涨227.95%,报193.00港元/股,市值186.39亿港元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

欢创科技成立于2013年,总部位于深圳,创始团队具备深厚的学术与产业背景。联合创始人周琨毕业于清华大学精密仪器专业,曾任职于芝加哥贝尔实验室;王健拥有西安交通大学机械制造专业背景,曾在多家半导体及电子企业担任关键岗位。
公司早期聚焦电视机体感摄像头,2017年切入扫地机器人激光雷达赛道后迅速崛起,相继进入小米、石头、科沃斯等头部品牌的供应链体系。
在技术路线上,欢创科技选择了“算法芯片化”的差异化路径。传统厂商的模式是外购通用芯片、再叠加软件算法,成本高、能效低、迭代慢。欢创科技反其道而行,将自研的SLAM空间定位算法固化进自研ASIC芯片,累计搭载终端超2700万台。算法一旦沉淀进硅片,边际成本随出货量递减,硬件与算法深度耦合后性能和能效也可持续优化,形成了一种“越用越便宜、越用越强”的工程壁垒。
截至最后可行日期,公司拥有172项已核准专利(含58项发明专利及16项海外专利),专利组合涵盖精密光学系统(112项)、AI空间感知算法(5项)及AI空间数据处理芯片(5项)。
从市场地位看,欢创科技在全球扫地机器人空间感知解决方案领域已建立起压倒性优势。按2025年收入计,公司在中国扫地机器人空间感知供应商中排名第一,市场份额约20%,相关收入约6.1亿元。在激光雷达细分市场,公司出货量份额超过50%,2025年激光雷达及线激光传感器总出货量分别突破1000万台和500万台,自成立以来累计出货超过3900万台。
扫地机器人行业前五大厂商均为公司客户,这些客户合计占据全球扫地机器人市场六成以上份额。
从财务数据看,欢创科技在过去三年经历了一条快速增长但利润微薄的成长曲线。
2023年至2025年,公司收入分别为3.32亿元、4.33亿元和6.14亿元,复合增速约35.9%。2026年第一季度,收入进一步达到1.96亿元,净利润约780万元。
利润端的改善是公司上市故事的关键转折。2023年和2024年,公司分别录得净亏损88万元和3138万元;2025年实现扭亏为盈,净利润约220万元,净利率仅为0.4%,刚刚跨过盈亏平衡线。
产品结构的变化是理解这一转折的核心线索。传统三角测距激光雷达的收入占比从2023年的98.3%降至2025年的65.7%,而dTOF激光雷达收入从2024年的420万元跃升至2025年的6503万元,线激光传感器收入从1930万元增长至1.34亿元,两款新产品合计贡献了32.4%的收入。
新产品毛利率随量产规模提升而显著改善,叠加收入增长带来的规模效应,共同推动了盈利拐点的出现。
与出货量和营收增速形成对照的,是公司财务结构中两个需要正视的特征。
客户集中度方面,2023年至2025年,来自前五大客户的收入占比分别为93.6%、89.2%和80.4%,其中最大客户的收入占比分别为37.1%、36.1%和29.0%。尽管集中度有所下降,但2026年一季度前五大客户占比又回升至85.6%。高客户集中度意味着公司在定价谈判中处于弱势地位,这与毛利率承压存在直接关联。
毛利率方面,2023年至2025年整体毛利率分别为21.5%、16.3%和16.5%,呈下滑趋势。横向对比,禾赛科技2025年全年毛利率为41.8%,速腾聚创机器人领域激光雷达产品毛利率更高达39.7%,欢创科技的毛利率不足禾赛的一半。
公司将毛利率下滑归因于两方面:一是行业价格战持续,下游头部客户向上游供应商挤压利润空间;二是核心元器件成本波动及新产品量产初期规模效应尚未形成。三角测距激光雷达的平均售价从2023年的68.6元/件降至2025年的43.3元/件,降幅约36.7%。
欢创科技本次IPO仅引入两名基石投资者,合计认购1.10亿港元,占发售股份约16.13%。比亚迪全资附属公司Golden Link认购1亿港元,台湾中润光电认购1000万港元。
比亚迪的入局尤为值得关注。中润光电为欢创科技上游核心供应商,提供精密光学镜头等光学元器件;比亚迪则正布局智能驾驶、工业机器人、服务机器人赛道,此次投资意在提前卡位上游传感器领域。两名产业方同时出现在基石名单中,构成了本次IPO区别于纯财务投资的信号。
股东阵容方面,东方富海通过多个主体合计持股13.59%,前海方舟资产合计持股7.73%,石头科技、国信资本等机构也在股东之列。IPO后,联合创始人王健、周琨及天使投资人刘屹通过一致行动安排合计持股约27.45%,为单一最大股东。
本次IPO募资净额约6.15亿港元,其中约65%用于增强研发能力,包括优化3D空间感知AI算法、RGB-D融合感知、AI算法及下一代多传感器融合具身机器人空间感知解决方案;约25%用于提升制造能力;剩余约10%用于营运资金及一般公司用途。
产能方面,公司在深圳坪山、惠州设有生产基地,2025年惠州基地利用率达92.3%。正在中山建设的新制造基地预计2026年下半年投产,自有智能制造基地设计产能1800万台。激光雷达良率达99.8%,线激光传感器良率稳定在99%。
从行业空间看,扫地机器人只是空间感知技术第一个跑通规模化的出口。按灼识咨询数据,全球扫地机器人空间感知市场规模预计从2025年的31亿元以24.3%的复合增速增长至2030年的91亿元。但更具想象力的方向在扫地机器人之外,割草机器人、泳池清洁机器人、人形机器人、工业机器人和XR设备,对三维空间感知的需求正在同步打开。
从2013年深圳一间办公室起步,到为全球超过一半的扫地机器人提供“眼睛”,欢创科技用十三年时间在空间感知赛道建立了从自研ASIC芯片到AI算法的全栈能力。
3551倍的超额认购、比亚迪1亿港元的基石认购,市场用真金白银表达了对这家“扫地机器人激光雷达一哥”的认可。
市场定价的锚并非当前的微薄利润,而是空间感知技术在物理AI时代的长期卡位价值。扫地机器人空间感知仅占中国智能机器人空间感知市场约5.9%,更大的增量空间在割草机器人、人形机器人、工业机器人等赛道。
欢创科技的算法芯片化能力、99.8%的制造良率和3900万台的出货验证,构成了从消费级向具身智能延伸的技术底座。
但市场最终定价的锚,仍然是业绩的持续兑现能力。净利率仅0.4%、客户集中度超80%、毛利率不足禾赛一半,这些数据提醒市场,欢创科技仍处于从规模扩张向盈利质量切换的早期阶段。从扫地机器人的“眼睛”到物理AI的“视觉底座”,中间还隔着产品线拓展、客户结构多元化和毛利率修复的多重考验。