给扫地机器人做“眼睛”,年入6亿,清华校友又一家企业敲钟

「IPO全观察」栏目聚焦首次公开募股公司,报道企业家创业经历与成功故事,剖析公司商业模式和经营业绩,并揭秘VC、CVC等各方资本力量对公司的投资加持。
作者丨漫地
编辑丨关雎
图源丨欢创科技
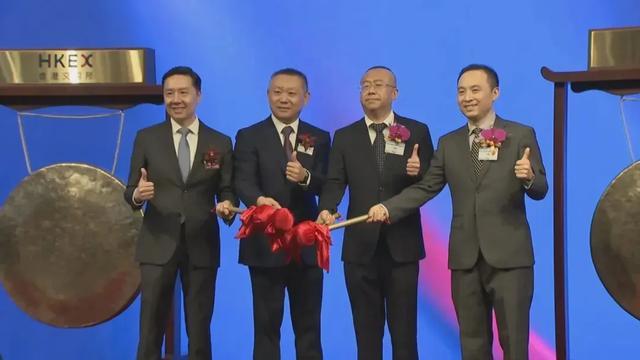
9月30日,扫地机器人空间感知龙头“欢创科技”正式登陆港交所,发行价为每股58.85港元。上市首日,公司股价开盘大涨185.47%,报168港元/股,截至发稿,报197港元/股,总市值达到187.55亿港元。
欢创科技是藏在扫地机器人背后的空间感知供应商。2025年,公司激光雷达及线激光传感器出货量分别超1000万台及500万台。2023年至2025年,欢创营收从3.32亿元增长至6.14亿元,两年接近翻倍。按2025年收入计,公司在全球扫地机器人空间感知产品供应商中排名第一。
欢创科技成立于2013年。直到2017年前后,扫地机器人从随机碰撞走向自主导航,欢创积累多年的空间定位技术才真正找到规模化出口,并由此从一家算法公司逐步延伸至芯片、激光雷达和空间感知传感器。
上市后,两位联合创始人王健、周琨分别持股13.39%和11.44%;王健、周琨、刘屹(持股1.64%)以及员工持股平台组成一致行动人,合计掌握约27.46%的表决权。按照欢创科技上市后的总市值计算,两位联合创始人的身家分别为22亿港元和19亿港元。
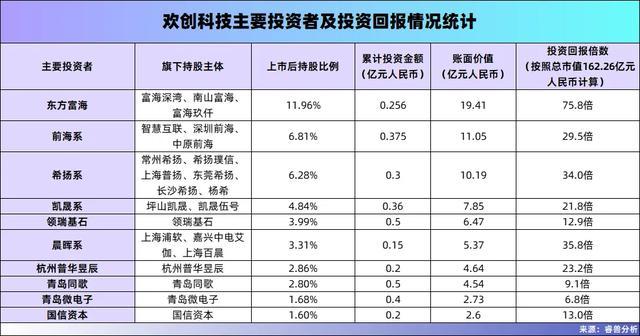
机构股东中,东方富海系持股11.96%,为最大的外部机构股东;前海系基金和希扬系基金分别持股6.81%和6.28%,凯晟系持股4.84%,领瑞基石持股3.99%。此外,普华、国信资本等财务投资机构以及石头科技等产业资本也位列股东名单。
按欢创科技市值187.55亿港元(约162.26亿元人民币)计算,东方富海系账面回报约75.8倍,前海系约29.5倍,希扬系约34.0倍,凯晟系约21.8倍,领瑞基石约12.9倍。另外,天使投资人刘屹以200万元入股,如今持股1.64%,对应账面价值约2.66亿元,账面回报高达约133.1倍。

从算法到产品
联合创始人周琨现年46岁,本科就读于清华大学精密仪器专业,硕士转入自动化系,研究图像处理和计算机视觉。2003年毕业后,他曾在芝加哥贝尔实验室从事研发,之后回国进入中国移动子公司卓望科技。他很早就开始思考一个问题:如何让机器通过视觉理解人的动作和周围空间。
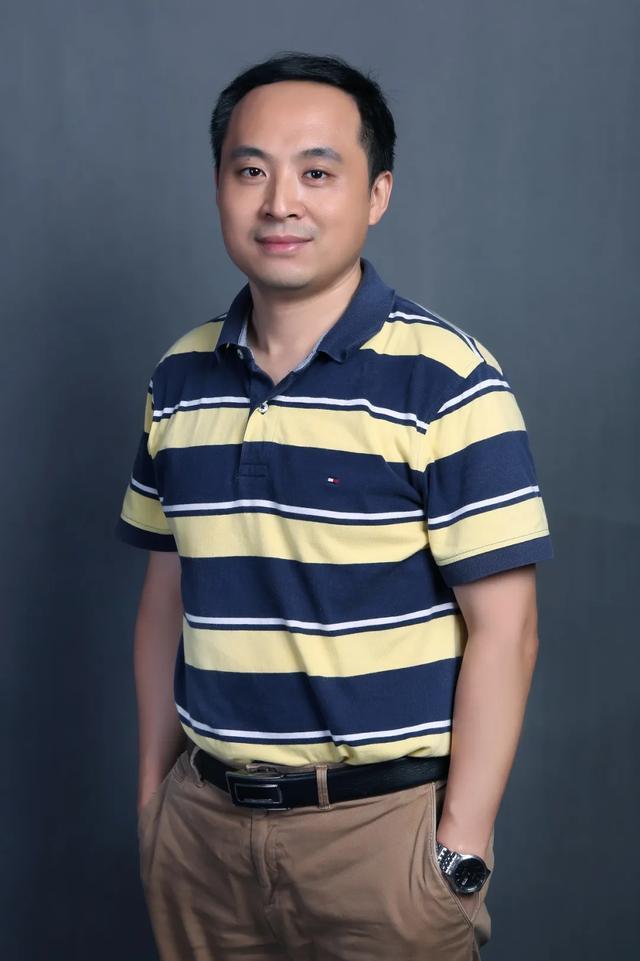
欢创科技联合创始人周琨
另一位联合创始人王健比周琨年长5岁,在西安交通大学获得机械制造专业学士学位。毕业后,他曾先后在中国华录•松下电子、美国卓然、C2 Microsystems等海内外名企担任高管,有超20年的电信及电子设备制造行业经验。
2013年底,周琨与王健共同创办欢创科技。两人的分工很明确,周琨负责技术研发,任执行董事兼总经理,王健则更偏向商业和企业经营,任董事长兼联席总经理。
在成立的头几年,欢创一直处于“有技术,但还没有找到大市场”的状态。公司把空间定位方案应用到智能电视,也曾进入到创维、海信等电视产品,并尝试过当时逐渐升温的VR市场。
问题在于,这些市场始终没有形成团队期待中的规模。体感电视没有成为消费电子的主流交互方式,第一轮VR热潮也很快降温。欢创的定位精度不断提高,但商业化场景依然不够明确。对一家硬科技创业公司而言,这可能是最难熬的阶段:技术已经做出来,却不知道它究竟应该卖给谁。
直到2017年前后,欢创科技的转折点出现了。一位合作伙伴找到欢创,问他们能不能给扫地机器人做激光雷达。这个问题让团队意识到,自己过去多年积累的视觉定位技术,或许可以换一种方式进入机器人市场。
当时的扫地机器人正从早期的随机碰撞式清扫向自主定位和路径规划升级。机器人要知道自己在哪里、房间是什么结构,就需要更准确的空间感知能力。但传统激光雷达方案价格较高,而扫地机器人又是一个高度强调成本的消费电子产品。如果能把激光雷达的成本打下来,这个市场就会被彻底激活。而欢创积累了多年的单目空间定位技术,恰好适合扫地机器人“近距离、高精度”的场景。
团队随后花了数月调研市场,并在2017年正式启动消费级激光雷达研发。周琨没有直接沿用传统工业激光雷达的技术路径,而是试图把过去在计算机视觉上的积累迁移进来——通过消费级Sensor、自研算法和自研ASIC芯片,降低整套空间定位系统的成本。
对于一家当时规模并不大的创业公司来说,做ASIC并不是一个轻松的选择。芯片研发投入高、周期长,一旦设计出现问题,重新流片不仅意味着增加成本,也可能错过市场窗口。但反过来看,如果一直依赖通用芯片,欢创很难把产品成本进一步压低,也难以形成真正属于自己的技术壁垒。最终,团队还是决定押注ASIC。
2018年,欢创推出第一代自研C1芯片以及Camsense X1激光雷达。至此,欢创过去积累多年的视觉算法,第一次被真正封装进一个可以规模化交付的标准化产品里。这也是公司创业过程中的一个重要分水岭。
为了配合扫地机器人厂商量产,欢创开始寻找生产合作伙伴,建立测试、校准和质量控制体系。后来在与360、追觅等客户合作的过程中,产品还需要面对阳光干扰、长期运行、复杂家庭环境等大量真实问题。这些看起来并不“前沿”的工程细节,反而构成了欢创此后最重要的能力积累,它也逐渐从一家以算法见长的创业公司,延伸到芯片、光学设计、传感器和量产工程,可以规模化交付产品。
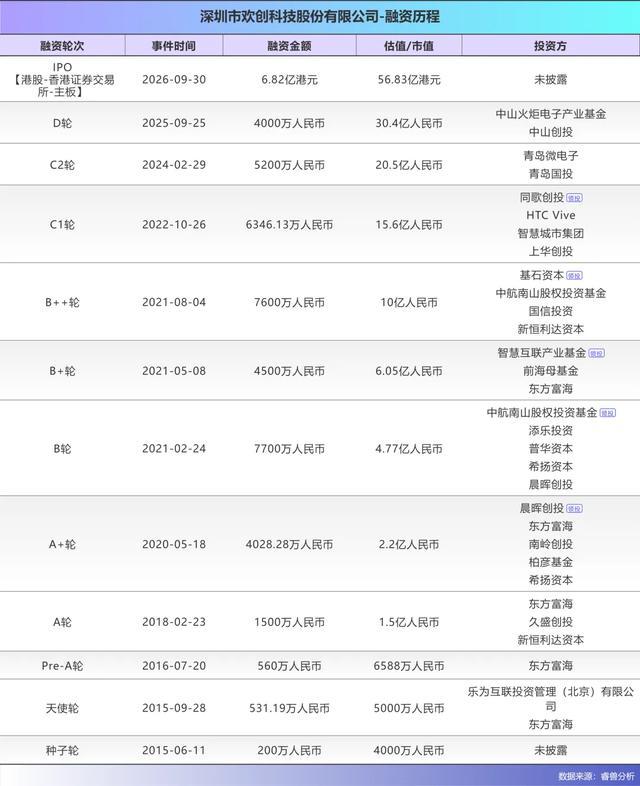
2015年,欢创科技拿到刘屹的200万元种子轮投资,2016年又拿到富海深湾和乐为互联(原乐视投资)的1091.19万元天使轮及Pre-A轮投资。
奠定产业方向后,2017年7月-2025年9月,欢创科技8年时间连拿8轮投资,获得合计约4.09亿元资金支持,公司估值从种子轮后的4000万元,上涨至2025年9月D轮融资之后的30.4亿元,10年时间增加了75倍。投资方包括前海系基金、希扬投资、凯晟系基金、领瑞基石等。
此外,股权转让历史显示,2023年10月,石头科技通过受让老股,耗资3000万元成为欢创科技股东。2021年7月,欢创科技正式加入石头科技供应商生态链,成为其扫地机激光雷达供应商。
IPO后,前海系基金和希扬投资分别持股6.81%和6.28%,凯晟系持股4.84%,领瑞基石持股3.99%。

卖激光雷达做到市场第一
目前,欢创的核心业务是为智能机器人提供空间感知解决方案,产品已经从早期单一的三角测距激光雷达,扩展至dTOF激光雷达、3D TOF激光雷达、线激光传感器等多个品类。底层则由公司自研的空间感知算法和芯片支撑,其商业模式本质上是向机器人整机厂商销售激光雷达和空间感知传感器等硬件产品。
从收入结构来看,扫地机器人仍然是欢创最重要的收入来源。2023年至2025年,欢创科技营业收入分别约为3.32亿元、4.33亿元和6.14亿元,两年间接近翻倍。收入增长主要受益于扫地机器人市场扩张以及产品出货量增长。其中,2025年,公司来自扫地机器人的收入达到约6.10亿元,占整体收入超过98%。
欢创的客户也主要集中在头部机器人厂商。公司披露,其已经与360、美的、小米、石头、追觅等企业建立合作,并成为扫地机器人行业前五大市场参与者的核心供应商。其与主要智能机器人客户的平均合作时间超过五年。
但头部客户贡献规模的同时,也带来了明显的客户集中风险。2023年至2025年,欢创前五大客户贡献的收入占比分别为93.6%、89.2%和84.7%;其中最大客户的收入占比分别约为37.1%、36.1%和29.0%。虽然这一比例正在下降,但目前公司八成以上收入仍来自前五大客户。
相比客户结构,欢创目前更明显的变化发生在产品端的传感器。公司曾高度依赖三角测距激光雷达,2023年和2024年分别贡献了98.3%和94.1%的收入。但到2025年,这一比例已经快速下降至65.7%。
欢创正在把增长重心转向新产品。其中增长最快的是线激光传感器。2025年,其收入增长至约1.34亿元,占整体收入21.8%。同期,dTOF激光雷达收入也从约420万元增加至6503万元,占比达到10.6%。
两项2024年才开始规模商业化的新产品,到2025年已经合计贡献超过三成收入。到2026年一季度,这两个产品合计贡献收入比例更上升至50.9%。
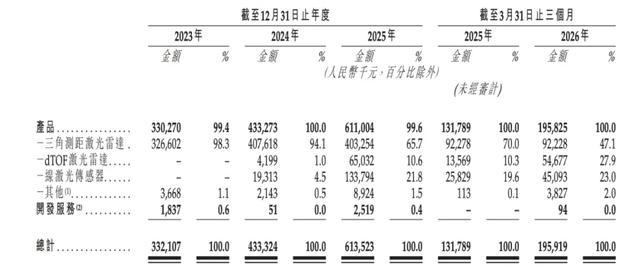
欢创科技营收(按产品划分),源自招股书
这也意味着,欢创逐步从单一的扫地机器人旋转激光雷达供应商,转向提供更完整的空间感知产品组合。不同传感器承担的功能也有所区别:传统三角测距激光雷达主要解决定位和建图,dTOF激光雷达可以覆盖更远距离和不同结构形态,而线激光传感器则更多用于近距离避障和物体识别。
不过,新产品快速放量暂时还没有完全转化成利润。2023年至2025年,欢创科技毛利率分别为21.5%、16.3%和16.5%;同期净利润分别约为亏损88万元、亏损3138万元和盈利220万元。2025年虽然实现扭亏,但净利率仍只有约0.4%。
欢创也在尝试把已经验证过的空间感知能力复制到更大的机器人市场,包括割草机器人、泳池机器人、人形机器人等。不过目前这些业务对收入的贡献仍然有限,XR相关收入在2025年甚至已经不足百万元。

帮机器人“看见”
下一个千万级市场在哪?
过去十年,汽车是国内激光雷达企业最重要的市场,但近年来,机器人已经迅速成为激光雷达的第二条增长曲线。
原本做车载激光雷达的头部厂商也向机器人领域分一杯羹,其中的代表包括速腾聚创和禾赛科技这类公司。它们此前已经在汽车领域积累了芯片、光学、3D感知和大规模制造能力,如今正把产品下沉到割草机器人、无人配送、商用清洁和具身智能。此外,大疆旗下览沃Livox等长期深耕机器人激光雷达的厂商、欢创科技等从消费级机器人空间定位成长起来的厂商也是这个赛道的中坚力量。
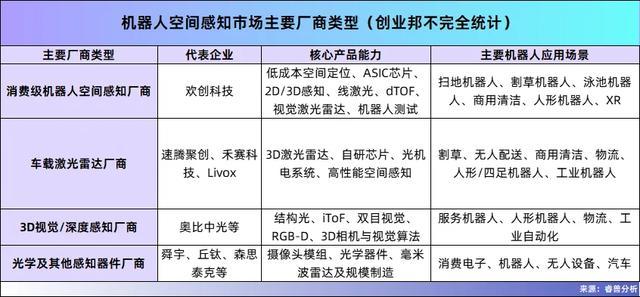
大家最终争夺的,并非只是某一颗激光雷达的市场,而是机器人从定位、建图到避障、3D环境理解的一整套空间感知入口——这个市场远远广阔得多。
不同机器人场景对感知能力的要求并不相同。比如扫地机器人运行速度慢、工作空间相对封闭,对成本极其敏感,因此低成本、高可靠性的二维激光雷达和线激光传感器拥有较强优势。但割草机器人需要面对阳光、坡度、树木和大面积户外环境;无人配送机器人需要处理道路和动态障碍物;人形机器人则需要更精细地理解三维空间、人与物体之间的关系。
场景越复杂,对感知距离、视场角、分辨率和三维信息的要求越高,激光雷达产品也会从简单的二维扫描向更复杂的3D感知演进。
不过,机器人空间感知市场未来真正的竞争,并不只是雷达的性能,而是谁能够在性能、成本和量产稳定性之间找到平衡。
对于像是欢创科技这种从扫地机器人正走向泛机器人转变的企业而言,它需要重新回答一个十年前曾经面对过的问题:已经验证过的技术能力,能否找到下一个足够大的市场。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。