上市首日大涨近200%,欢创科技获资金追捧

9月30日,扫地机器人空间感知龙头欢创科技(06802.HK)正式登陆港交所,新股延续暗盘强势表现,二级市场资金关注度较高。截至发稿,股价大涨192.27%,报172港元,市值166亿港元。
以发行价58.85港元、每手100股计算,不计手续费,打新投资者账面浮盈约11,315港元,打新收益丰厚。
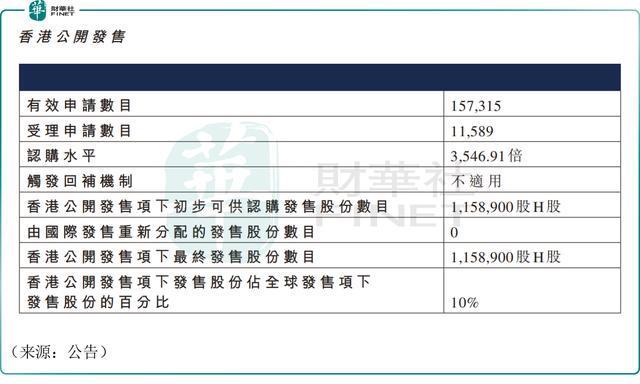
从招股认购阶段数据来看,本次全球发售散户申购情绪火爆,公开发售超额认购倍数处于高位。香港公开发售合计收到157,315份有效申请,最终成功申请11,589份,认购倍数达3,546.91倍,香港公开发售股份最终数目为115.89万股,占全球发售股份总数10%。
此外,国际配售共130名承配人,获5.53倍认购,国际发售股份最终数目1042.99万股,占全球发售股份总数90%,本次全球发售初步发行1158.88万股H股,同步设置超额配股权,最多可额外发行173.83万股H股。
本次IPO引入基石投资者,比亚迪全资子公司Golden Link Worldwide Limited、台湾中润光电股份有限公司参与认购,产业资本加持之下,叠加公开发售超高认购倍数,充分反映市场看好机器人空间感知赛道,追捧港股“扫地机器人激光雷达第一股”稀缺标的。
根据资料,欢创科技是一家致力于开发空间感知产品、聚焦扫地机器人应用领域的公司。凭借AI技术,公司构建了智能空间感知体系,为扫地机器人提供算法及硬件。自成立以来,客户覆盖科沃斯、石头科技、追觅、小米等扫地机器人头部厂商,累计出货量合共超过3900万台。于2025年,激光雷达及线激光传感器总出货量分别超过1000万台及500万台。
从行业地位看,欢创科技在扫地机器人空间感知技术领域处于全球领先位置。按2025年中国扫地机器人空间感知产品收入口径统计,公司在国内排名第一,市场份额约20.0%。公司产品广泛应用于扫地机器人导航、建图及避障环节。随着AI驱动的高性能计算及智能家居需求持续加速,扫地机器人行业景气度高涨,公司作为上游核心传感器供应商直接受益。
财务数据方面,欢创科技收入快速增长,并在2025年实现扭亏。公司2023年至2025年收入分别为3.32亿元(人民币,下同)、4.33亿元、6.14亿元,三年复合增长率约36%。净利润分别为-88.3万元、-3137.5万元、220.1万元,2025年首次实现年度盈利。但盈利规模很小,220万元的净利润对应6.14亿元收入,净利率仅约0.4%。
2026年一季度,公司实现营收1.96亿元,同比增长48.7%,净利润为775.7万元,较去年同期净亏损666.9万元,实现了扭亏为盈。
本次全球发售所得款项总额6.82亿港元,扣除上市开支后,募资净额约6.15亿港元;资金65%用于研发投入,强化传感器与核心芯片研发,25%用于提升制造产能,剩余10%用作营运资金及一般企业用途。
值得注意的是,公司业务高度依赖扫地机器人行业需求,下游消费电子需求波动会直接影响订单;同时公司属于硬科技赛道,研发投入持续较高,新技术落地、新场景拓展存在不确定性。叠加上市首日股价大幅冲高,估值快速抬升,投资者交易需保持审慎。