
从激光到芯片:频准激光到底想干啥?

新股之一——频准激光,发行价 186.88 元/股。
网上讨论不少都集中在”会不会破发”。
我没中签,也不太关心股价本身。
我更想问的是另一件事:这家公司做的激光,到底卖给了谁?凭什么能撑住这个价?
今天就把招股书里几页硬料,掰开跟同行聊聊。
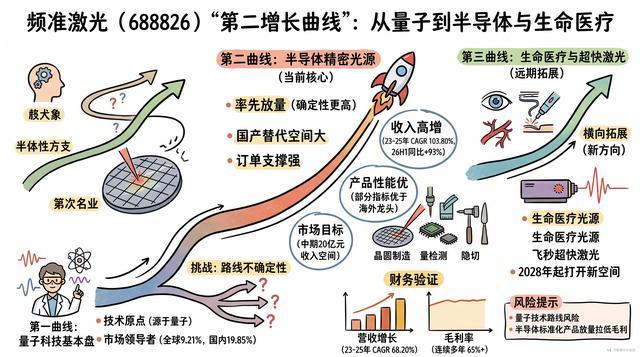
一、量子计算里的”精准”,激光是怎么成钥匙的?
量子计算这几年有几条路并行——超导、原子、光量子、拓扑。
其中”中性原子”路线这两年风头很劲。
原理不算复杂:先用一束激光把原子”冷却”住,让它几乎不动;再用另一束激光把它们”拨”进量子态。
听起来简单,但激光的频率稳不稳、光谱线窄不窄、相位噪声低不低——任何一项抖动,都可能让量子比特的”寿命”急剧缩水。
哈佛、加州理工、IonQ、PASQAL……这些团队对光源的苛刻程度,几乎是工业级——稳、准、谱线窄。
频准激光切的,恰恰是这块”卡脖子”光源的生意。
国内做这个方向的玩家不多,能持续稳定供货给头部实验室和整机厂的,更少。
二、半导体:第二条曲线比第一条还猛
招股书里有个数字特别扎眼——半导体业务三年年化增长 103.8%。
听起来夸张,但逻辑是通的。
量子计算还在早期,体量小;半导体是个真金白银的现实市场。
频准激光的打法是:把做量子计算时磨出来的”精准”技术,复用到半导体量测设备里——光学检测、薄膜测量、关键尺寸量测这些环节,都对激光有极致要求。
国产半导体设备这两年是大节奏,新建晶圆厂的浪潮一波接一波。
每一条新产线,都需要大量的光学检测设备;而精准激光,又是其中最难啃、最难替代的环节之一。
这是公司故事里最有戏的一段——从”实验室里给科学家做的”,变成”产线上给 FAB 用的”。
三、67% 毛利背后,到底卡在哪儿?
67% 到 70% 的毛利率,在硬科技里算相当漂亮。
拆开看,主要是三件事:
一是 12 大核心技术、88 项发明专利——这是基本盘;
二是 177nm 到 5000nm 的全波段覆盖——从深紫外一路做到中红外,国内能撑住这个全区间的玩家屈指可数;
三是底层的光路设计、特种镀膜、电子学协同——每一项都是慢活,不是砸钱就能短时间砸出来的,也不是实验室做出来就能量产——从”稳”到”能上产线”,是另一道鸿沟。
毛利率高的根子,是“能做的人少、敢做的人少、做得起的更少”。
不是什么玄学,是真门槛。
四、从 AI 芯片到深紫外,激光还能横着走多远
光靠一两个场景撑故事,不够。
我看到他们在同时铺几条新线:
大能量飞秒激光——材料微加工的高端路线,加工精度能到微米甚至纳米级;
深紫外相关光源——光刻和检测里的”天花板”,谁能做谁就值钱;
AI 芯片载板激光加工、TGV(玻璃通孔)——封装端的新机会,每一项都是未来两三年的新需求。
每条都不便宜,每条都还没完全跑出来。
但同时铺这么开,说明一个判断——”精准激光”这门技术,往高端制造的边边角角都能塞。
这不是某一家公司的股票逻辑,是产业逻辑——技术本身的天花板,比任何一家的起伏都重要。
五、把频准激光放回产业链里看
看完招股书,还得再往后退一步,看整个产业。
我习惯用万联摩尔产业AI去追几条线:精准激光的市场规模和玩家集中度;国产半导体设备的扩产节奏和量测设备的招标情况;原子量子计算海内外项目的真实落地进度;深紫外、AI 芯片载板、TGV 这些新方向的实际推进。
研究一家公司,是研究一个”点”;研究产业链,才能看到”势”。
光盯一家公司的招股书,容易一叶障目。
“万联摩尔”产业大模型
结尾
频准激光 186.88 元/股的发行价,最终撑不撑得住,要看它在量子计算、半导体、深紫外几个场景里,能不能同时跑通。
这不是一件容易的事。
但有一件事我比较确定:精准激光这门手艺,正在从实验室一寸一寸走到产线。
这件事本身,就值得我们继续看下去。
本文为个人产业观察与学习笔记,不构成任何投资建议。文中提及的公司、产品、数据仅用于产业研究,不作为买卖依据。