六成收入绑亚马逊,八成收入押北美:智岩科技的47亿生意经

凤凰网财经《IPO观察哨》
八年时间,营收从0做到47.05亿元,北美市场占有率第一、全球第二——这是深圳智岩科技股份有限公司(Govee)交出的成绩单。
9月2日,这家以智能氛围照明闻名的出海新贵,就深交所首轮审核问询函作出回复,拟募资12.14亿元冲击创业板。
然而,亮眼数字之下,成长性、渠道依赖、创新属性备受拷问。
01 六成收入绑在亚马逊,八成收入押注北美
渠道与地域的集中,是智岩科技商业模式最突出的结构性特征。
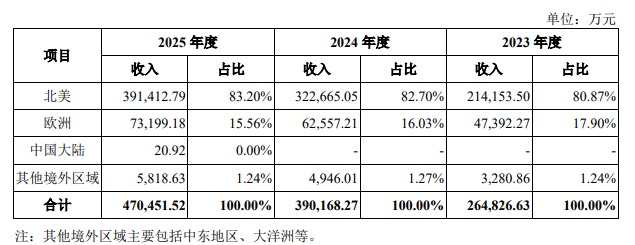
报告期内,智岩科技通过亚马逊平台实现的收入占主营业务收入的比例分别为76.61%、68.59%和65.58%,虽逐年下降,但仍超过六成;2025年这一比例对应的绝对金额高达30.85亿元。按地域划分,北美地区收入占比由80.87%升至82.70%,再升至83.20%,市场集中度不降反升。境外销售占比超过98%,其中北美一地就贡献了39.14亿元。
亚马逊不仅是销售渠道,更是智岩获取用户数据、进行品牌曝光的核心场域。
用户在亚马逊购买灯具后,需下载Govee Home App才能调节灯效,由此形成”平台获客、App留客”的私域闭环。
这意味着,脱离亚马逊,失去的不只是销量,还有数据资产和流量入口。
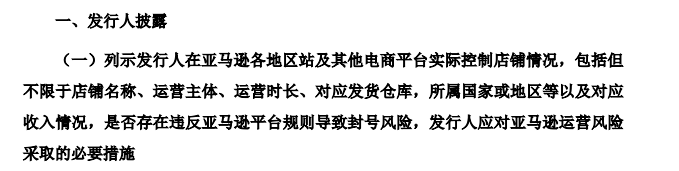
深交所问询函也专门要求智岩科技说明是否存在违反亚马逊平台规则导致封号的风险。
智岩科技回复表示,报告期内没有发生严重违规导致封号的情况。同时公司在推进渠道多元化布局,拓展沃尔玛、好市多、劳氏、塔吉特、百思买等线下合作,线下 B2B 业务收入占比由 12.74% 提升至 20.80%,不过线上亚马逊渠道依旧是收入基本盘,渠道结构优化仍需要时间。
此外,税务合规是智岩科技面临的外部风险。
因2018年美国最高法院“Wayfair案”确立的“经济关联”原则,公司自营网站与App未及时完成美国部分州的销售税注册申报,形成历史申报义务,涉及收入占主营业务收入的6.52%至8.24%。
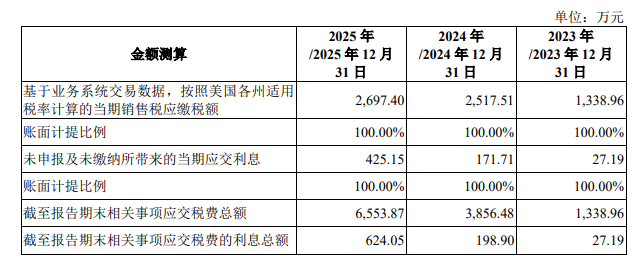
这一问题的根源在于,Wayfair案后美国各州“经济关联”标准逐步落地,而公司早期对自营网站与App的销售税注册义务认知不足,未能及时完成申报。
截至2025年末,相关应交税费总额达6553.87万元,利息624.05万元。虽然智岩科技已充分计提,并正通过自愿披露协议(VDA)推进整改,但整改进度及是否涉及额外罚息,仍是监管与市场持续关注的焦点。
02 一边募资扩产,一边资金理财
外部依赖之外,公司内部的经营信号同样值得审视。
2025年营收增速已放缓至20.58%,而归母净利润同比增长约65.04%。
与此同时,报告期末存货账面价值从6.47亿元增至8.89亿元,应收账款从1.77亿元升至3.25亿元,存货堆积与应收攀升同时发生。
叠加智能氛围照明产品占主营收入88.46%的高集中度,以及第四季度收入占全年近50%的季节性特征,成长天花板与回款效率都留下了开放问号。
需要注意的是,智岩科技本次拟募集资金12.14亿元,其中超过一半投向生产基地建设项目——智能氛围照明生产基地拟投入6.86亿元、智能小家电生产基地拟投入1.00亿元。
但在增速已经放缓、产能尚未饱和的背景下,新增产能的消化能力有待市场检验。
与之形成对比的是,报告期末公司交易性金融资产达1.70亿元,占流动资产的7.00%,较2023年的0.60亿元明显扩大。
”一边募资扩产、一边资金理财”的组合,让募资的必要性与合理性备受争议。
此外,智岩科技的创新属性成色同样被问询。公司研发投入占营收比例约为5.51%,拥有1200余项专利,但在”智能氛围照明”这个赛道上,真正的壁垒在于传感器融合、边缘计算与场景自适应算法,而非简单的变色灯带。
一个更现实的约束是专利授权:公司与昕诺飞签署了专利授权许可协议,期限至2028年7月15日,若届时昕诺飞终止授权,公司部分产品将面临无法销售的风险。
智岩科技也披露,正在建设自身专利储备,降低对外授权依赖,但是自主技术替代进度存在不确定性。
综合来看,亚马逊渠道依赖、北美市场高度集中、关税敏感性、历史税务遗留问题构成智岩科技的外部风险;营收增速放缓、存货应收同步抬升、募投扩产的合理性、技术对外授权依赖,是内部经营层面需要回答的考题。
监管审核的关注点,已经从企业能否做大营收,转向企业做大之后抗风险能力是否足够。Govee 能否顺利走完创业板审核流程,仍有待后续进展。