“中国Kindle”文石信息二度递表:三年分红2亿,资本负债率飙升

《星岛》记者 陈奇杰 深圳报道
9月23日,广州文石信息科技股份有限公司(下称“文石信息”)向港交所主板递交上市申请,独家保荐人为中信建投国际。文石信息曾于今年1月16日首次递表,该申请于7月16日因满六个月失效,本次为二度递表。
相隔八个月,文石信息也将报告期数据更新至2026年上半年。新披露的数据把这家BOOX品牌母公司过去半年多的经营成色摊开在投资者面前:收入在往上走,账上的现金却越流越少,而递表前公司还把相当一部分利润分给了股东。

增收不增利的上半年
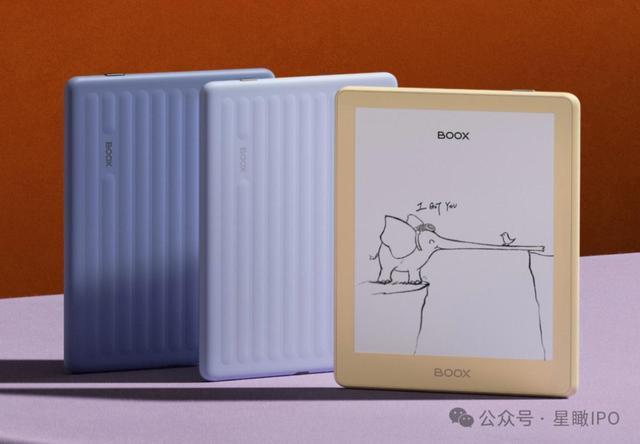
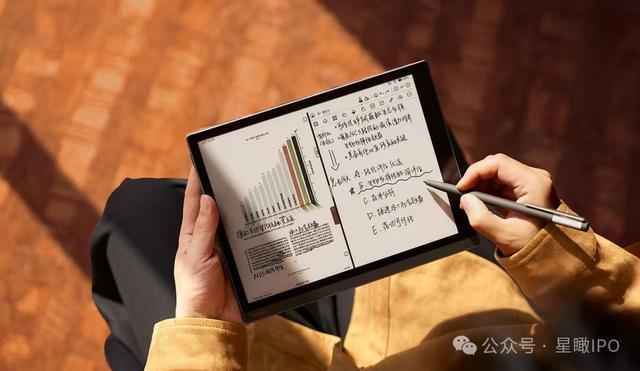
文石信息成立于2008年12月,2025年11月完成股份制改造。公司主营电子墨水屏(E-Ink)智能读写终端,即俗称的“电纸书”,产品分为高速阅读器、生产力平板两个类别,另有配件、外接电子墨水屏显示器、StarNote应用程序、与第三方内容提供商的收益分成及芯片转售等其他产品及服务。
尽管有着“中国版Kindle”的名号,但与已经退出中国市场的亚马逊Kindle电纸书的封闭式系统不同,文石信息的设备搭载自研开放式操作系统BOOX OS,该系统基于安卓生态打造,产品用户可灵活安装第三方应用。
弗若斯特沙利文资料显示,按2025年零售价值计,文石信息在知识专注型生产力工具市场位列中国第一、全球第二,全球市场份额为4.2%。产品主要销往中国、欧洲、美国及亚洲其他地区的70多个国家及地区。
2023年至2025年,文石信息收入分别为8.04亿元(人民币,下同)、10.18亿元、11.28亿元,年内利润分别为1.24亿元、1.21亿元、1.31亿元。2026年上半年,公司收入5.74亿元,同比增长7.4%;但出现增收不增利情况,期内利润5327万元,较2025年同期的7006万元下降23.96%。
招股书信息显示,由于文石信息上半年高速阅读器和其他产品及服务等毛利率下滑,该公司今年上半年整体毛利率由去年同期的37.9%降至36.5%。
文石信息的收入结构也出现变化。2026年上半年,公司生产力平板收入3.84亿元,同比增长32%,占总收入的66.9%;销量从12.13万台增至20.53万台,增幅69.3%;但平均售价由每台2398元降至1869元,毛利率由38.5%降至36.8%。
同期高速阅读器收入1.04亿元,同比下降52.8%,占比18.2%;销量由20.37万台降至11.66万台;平均售价由每台1087元降至895元;毛利率由35.8%降至26.2%。
文石信息在招股书中称,高速阅读器毛利率下滑,主要因产品组合转向较低毛利型号、部分旧款降价促销及原材料采购成本上升。
此外,公司上半年其他产品及服务收入8554.1万元,同比增长286%,占总收入的14.9%。其中第三方芯片转售业务收入5574.5万元,占总营收的9.7%,2025年同期无该项收入。
《星岛》也就阅读器收入未来改善措施等问题向文石信息致函,但截至发稿未获回复。
现金流转负,分红照派
《星岛》注意到,除了出现增收不增利的情况,文石信息近两年的现金流也处于流出状态。公司2023年、2024年经营活动现金流量净额分别为1.06亿元、1.33亿元,2025年转为净流出7098.7万元,2026年上半年净流出1.99亿元。
与之相对的是,公司存货从2023年末的2.42亿元增至2026年6月30日的7.49亿元,存货周转天数由153天拉长至313天,近一年的存货压在仓库中。
在这样的资金压力下,文石信息的计息银行贷款余额逐年增长:2023年末为零,2024年末为200万元,2025年末为1.32亿元,2026年6月30日为3.29亿元。公司资本负债比率由2023年的1.4%提升至2026年上半年末的253.1%,同期现金及现金等价物为1.18亿元。
尽管公司现金流转负、借款快速攀升,但文石信息的年度派息却仍在提高。2023年、2024年,公司分别宣派股息1000万元、9000万元,2025年宣派1亿元,三笔合计2亿元,约占同期累计净利润3.76亿元的53%。且2025年派息当年,公司经营活动现金流量净额为净流出7098.7万元。
股权结构方面,截至最后实际可行日期,文石信息联合创始人兼董事会主席淡玉婷直接及通过员工激励平台共创文石控制公司全部表决权的69.38%,首席运营官兼首席技术官朱增直接持股12.62%,副总经理翟永泰直接持股2.1%。三人订立一致行动人协议,控股股东合计可行使84.1%的表决权。
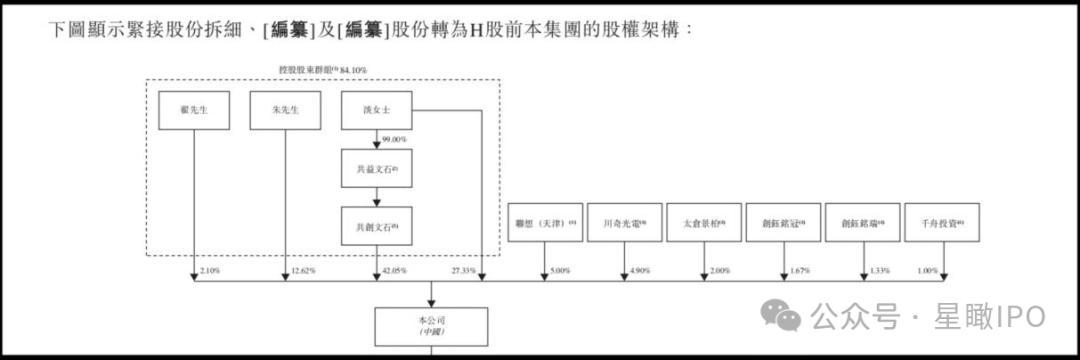
此外,公司外部股东持股包括联想(天津)5%、川奇光电4.9%、太仓景柏2%、创钰铭冠1.67%、创钰铭瑞1.33%、千舟投资1%等。