
楼市政策狂飙日:广州跟紧京沪,现房定金冲到5%;多家银行已快速响应政策



压力给到深圳。
记者|陈荣浩 李玉雯 编辑|董兴生 陈旭 陈梦妤
图源|每经记者 摄
9月30日,广州市住房和城乡建设局、广州市规划和自然资源局、国家金融监督管理总局广东监管局联合发布《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,正式落地商品住房销售制度改革细则。
作为继北京、上海之后第三个出台落地文件的一线城市,针对2026年8月28日后新出让土地的预售项目,广州此次新政将预售门槛抬升至单体建筑主体结构封顶(存量在途项目设置过渡期),明确现房销售定金不得超过房屋总价5%,同时要求新批预售项目竣工备案后方可发放个人住房按揭贷款。
《每日经济新闻》记者注意到,此次广州的政策从预售管理、资金监管、现房销售、贷款规则、土地供应、配套保障六大维度系统部署,在筑牢交付安全防线、保障购房者权益的同时,也对房企开发节奏与资金周转能力提出更高要求。
一线城市中只差深圳
根据官方发布的实施意见,2026年8月28日后发布出让公告的商品住房项目,若实行预售,单体建筑必须完成主体结构封顶。预售门槛直接抬升至主体结构封顶,是此次新政最受关注的变化。
对比京沪两地相对严格的过渡期安排,广州的缓冲空间更大,同时要求过渡期项目重点监管额度覆盖全部剩余工程及水电气配套建设相关费用,守住交付底线。
此外,广州现房销售定金顶格设置5%上限,比例高于京沪两地。
广州新政提出,新出让土地项目优先选择现房销售,相关信息会在土地出让公告中公开。实行现房销售的项目,收取定金前必须先取得住宅楼栋建筑工程施工许可证,定金金额不得超过房屋总价的5%,且全额存入定金监管账户,项目竣工备案前不得动用。
对比之前北京和上海的定金比例,北京现房定金上限为1%、上海为3%,广州直接顶格执行国家规定的5%上限标准,为目前一线城市中最高的定金比例。
“新政对在途项目的处理贯穿了‘有保有压’的思路。一方面设置2027年底的过渡期,给存量项目留出消化窗口,充分考虑了政策切换对房企工程、财务节奏的冲击;另一方面通过强化预售资金监管、明确过渡期时限,倒逼房企加快开发与销售节奏,推动存量项目尽快落地。”9月30日,广东省住房政策研究中心首席研究员李宇嘉分析称。
在李宇嘉看来,5%的定金比例并非简单提高购房门槛,其核心价值是提前稳定供需双方预期:购房者可以提前锁定房源与售价,房企能够提前摸排客户、研判项目市场接受度,银行也可据此评估项目运营风险。参考香港市场的成熟经验,强约束的定金规则有助于减少随意违约,降低市场波动。
至此,四个一线城市中只差深圳暂未出台现房销售相关细则。
与北京、上海有何不同?
从整体看,广州的现房销售细则,与北京、上海有何不同?
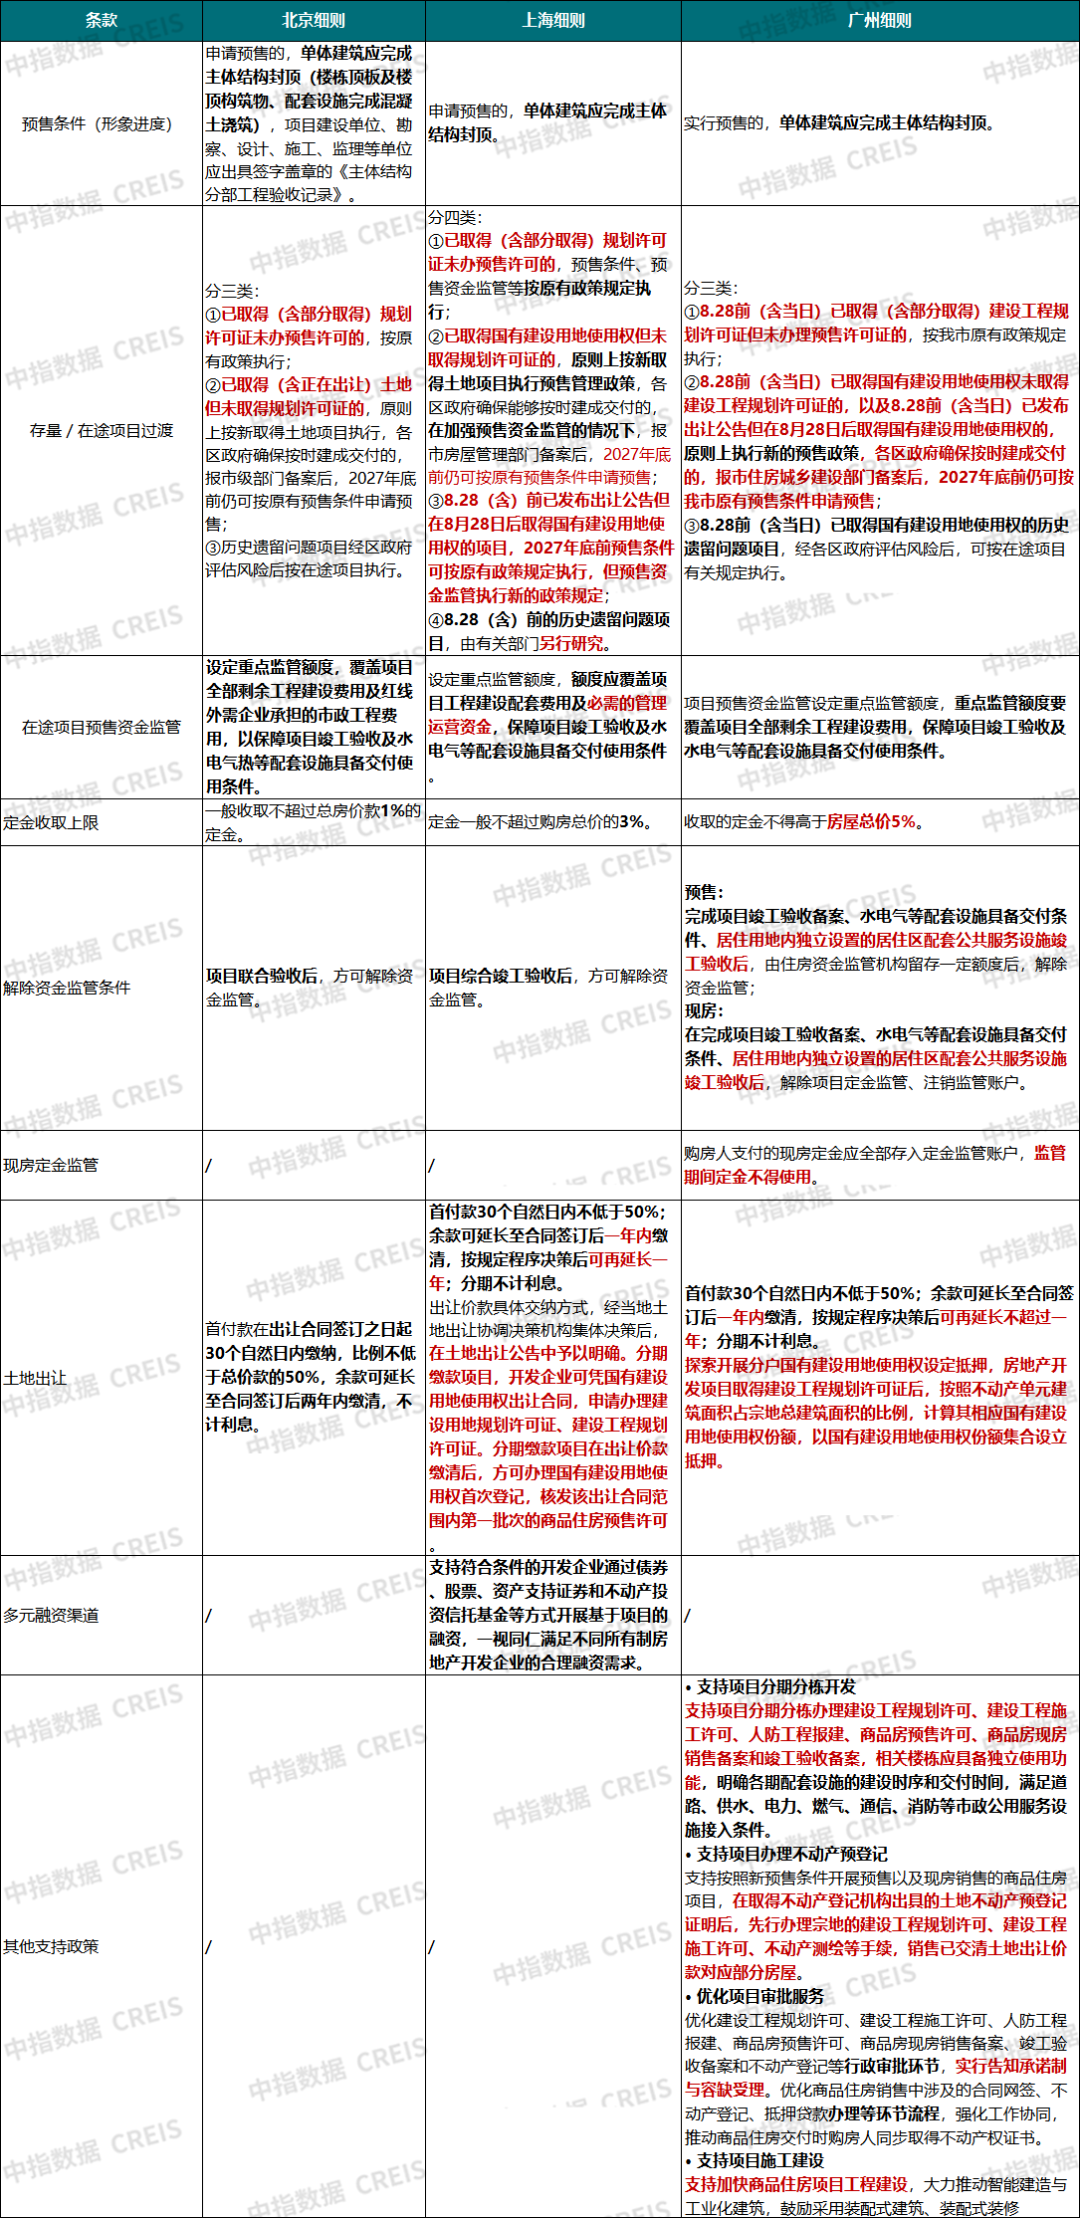
中指研究院广州分院研究主管陈雪强指出,广州与北京、上海三地现房销售定金合同签订时点一致,均要求开发企业在取得建筑工程施工许可证后与购房人签订购房定金合同,定金金额、商品住房售价、交付时间及不能按期履约的责任等须在合同中约定。
差异集中在收取上限,北京一般不超过总房价款1%、上海不超过购房总价3%、广州不得高于房屋总价5%,在三地中收取比例最高。
与北京、上海不同的是,广州对定金的资金管理有更为详细的规定,明确购房人支付的现房定金应全部存入定金监管账户,监管期间定金不得使用;在完成项目竣工验收备案、水电气等配套设施具备交付条件、居住区配套公共服务设施竣工验收后,方可解除定金监管、注销监管账户。
不过,广州未细化“封顶”要求,针对在途项目的执行办法与北京基本一致:
针对8.28后新发布出让公告的商品住房项目,广州明确实行预售的,单体建筑应完成主体结构封顶,这一形象进度要求与上海一致,相较北京有一定宽松(北京要求建设、勘察、设计、施工、监理等单位出具签字盖章的《主体结构分部工程验收记录》)。
针对在途项目,广州与北京划分方式和过渡期安排基本一致,与上海相比相对更加灵活:
一是8·28(含)前已取得(含部分取得)建设工程规划许可证但未办理预售许可证的商品住房项目,实行预售的,预售条件、预售资金监管等按我市原有政策规定执行;
二是8·28(含)前已取得国有建设用地使用权未取得建设工程规划许可证的商品住房项目,以及8月28日前(含当日)已发布出让公告但在8月28日后取得国有建设用地使用权的项目,原则上执行新的预售政策;为保持市场供需平稳,各区政府确保能够按时建成交付的,在加强预售资金监管的情况下,报市住房城乡建设部门备案后,2027年底前仍可按我市原有预售条件申请预售。
在重点监管资金要求方面,相对北京略有宽松,明确重点监管额度要覆盖项目全部剩余工程建设费用,保障项目竣工验收及水电气等配套设施具备交付使用条件(北京为重点监管额度要覆盖项目全部剩余工程建设费用及红线外需房地产开发企业承担的市政工程费用);
三是2026年8月28日前(含当日),已取得国有建设用地使用权(含部分取得)的历史遗留问题项目,经各区政府评估风险后,可按在途项目有关规定执行,与北京一致。
银行快速响应贴息政策
9月30日上午,每经记者就房贷贴息事宜咨询了上海地区多家银行,工作人员普遍表示,银行执行的具体细则暂未出台,并提醒贴息需同时满足房屋面积不超120平方米、总价不高于150万元等条件,公积金贷款不在贴息范围内。
建行、工行、中行均表示,自2026年10月1日起,为新发放符合条件的首套住房商业性个人住房贷款提供财政贴息服务。农行、交行、中信银行等也表态,依法合规推进商业性个人住房贷款贴息工作,助力更多的人住有所居。
上海某城商行贷款部门工作人员告诉每经记者,以往施行的购房补贴政策需要购房者提出申请,银行审核确认后方可获得。对比之下,房贷贴息操作流程将更为简单便利。
建行、工行、农行、交行均表示,对经审核符合贴息政策要求的贷款,将采取“免申即享”办理方式。
建行进一步解释称,客户无需单独向该行申请贴息,在贷款办理时,建行将根据客户所购房屋面积、房屋总价、是否属于首套住房等条件进行初步判断,请客户签署个人住房贷款财政贴息服务确认书,告知贴息比例、贴息期限、贴息额度等要素,确保客户知晓政策内容并授权该行办理贴息。对贷款审批通过并经审核符合贴息条件的贷款,在客户正常还贷时,自动在每期应还款金额里扣除贴息金额,实现“免申即享”。
每经记者咨询上海地区多家银行了解到,目前银行针对房贷贴息政策的具体执行细则还未出台。建行某网点工作人员表示,“我们还没接到通知具体要怎么操作。”多位工作人员提醒,公积金贷款不在贴息范围内,且贴息需满足一定条件。
根据财政部等三部门联合发布的通知,贷款购买商品住房的居民家庭,同时符合以下条件的,可享受中央财政贴息政策支持:
使用新发放商业性个人住房贷款购买首套住房,不包括使用新发放商业性个人住房贷款置换存量贷款;所购住房建筑面积在120平方米以下(含120平方米);所购住房价格在150万元以下(含150万元)。
其中,“首套住房”的认定按照现行政策执行,既包括新房也包括二手房。对于使用贷款购买保障性住房和使用公积金贷款购房的相关群体,国家已有相关政策支持,此次不叠加享受政策支持。
关于贴息标准,上述通知明确,政策自2026年10月1日起实施,实施期限暂定1年,其间经办银行新发放符合条件的首套住房商业性个人住房贷款,财政部门按照贷款本金给予年化1个百分点、期限不超过5年的贴息支持,单户可享受贴息的贷款规模上限为100万元。
东方金诚首席宏观分析师王青表示,这是当前激发市场购房需求,扭转楼市预期的关键一招。
“我们判断,本次居民购房贷款贴息政策实施后,接下来视具体政策效果,还有可能进一步对政策措施进行优化调整,加大贴息力度,扩大贴息范围。这方面有充分的政策空间。”
从稳定房地产市场来看,王青认为,接下来政策面还将在供需两方面发力。在供给端,核心是引导银行加大房地产开发贷投放,畅通房企股债融资渠道,有效缓解房企资金压力;在需求端,重点是加大城中村改造和收购商品房用作保障房力度,继续放宽重点城市限购限售,进一步减免房地产交易环节税费,同时鼓励地方政府推出“自选动作”,因地制宜稳定当地房地产市场。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”