
节前最后一天,医药股大爆发



9月30日,国庆长假前最后一个交易日。很多人以为市场会清淡收场,结果恰恰相反——半导体大跌2.75%,医药却全线爆发
今天,医药指数收盘涨2.73%,超400只成分股上涨,创新药指数涨3.42%,82只成分股几乎全线飘红。
个股方面,康希诺开盘9分钟封死20cm涨停,涨停板上最大封单一度超过8亿元。昭衍新药涨停,南模生物涨近20%,药康生物涨8.46%,药石科技涨近6%。
资金面上,全天医药生物行业主力资金净流入逾127亿元,居全行业首位。创新药指数成交额539亿元,比前一天放量近50%。创新药概念净流入65亿元,居所有概念板块第一。
而另一方面,申万电子行业主力资金净流出142亿元,半导体净流出近99亿元,资金像约好了一样,从科技撤出,大量涌向医药,形成非常明显的跷跷板。
但今天医药涨的,不是“避险”两个字能解释的。
01
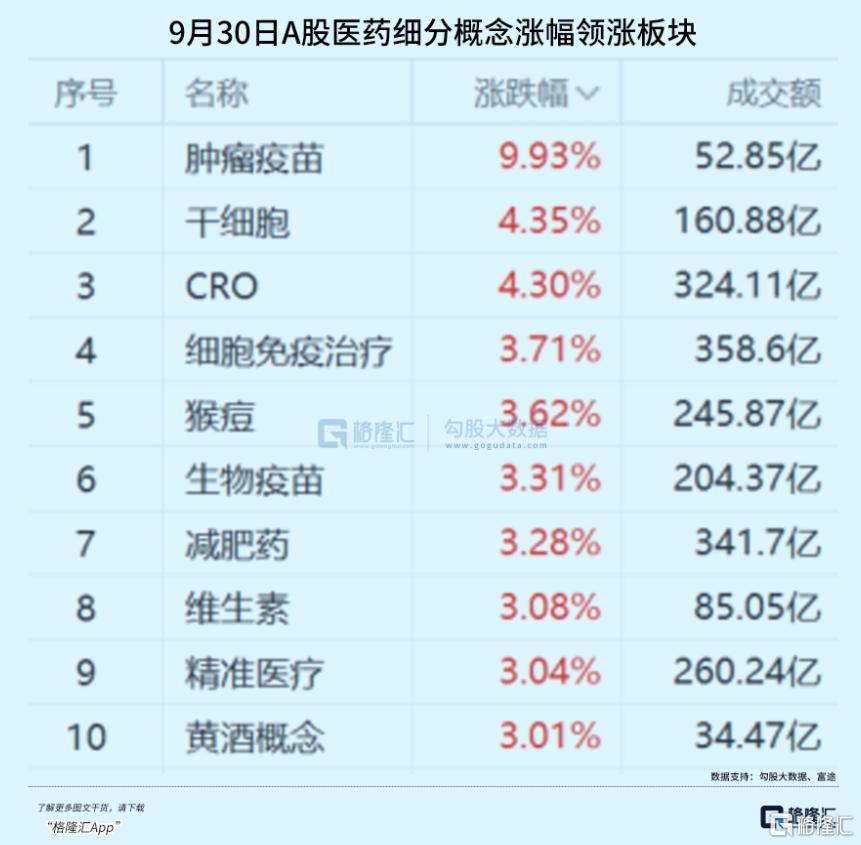
从子板块排位看,医药相关概念几乎包揽了今日A股概念板块涨幅榜的前半壁江山:
疫苗链集体爆发,是最抢眼的方向。
康希诺以20cm涨停封板收盘,收于102.64元,成为创新药/疫苗板块的“总龙头”;智飞生物大涨6.88%、康泰生物上涨6.18%、沃森生物涨5.49%。
疫苗防御板块自行业去库存尾声以来,首次出现如此集中的资金涌入。
CRO与实验动物板块也异军突起,昭衍新药涨停(+10.00%)、药康生物涨8.46%、南模生物大涨19.87%、药石科技涨5.97%。
这一现象值得高度关注,因为CRO板块的走强通常被视为全球创新药投融资回暖的“先行信号”,意味着市场开始抢跑下一轮创新药订单周期。
龙头权重企业方面,恒瑞医药上涨3.46%至47.20元,药明康德涨4.16%至167.34元,凯莱英大涨5.30%至188.62元,科伦药业涨4.16%,百济神州涨1.91%,百利天恒涨2.54%。
这些龙头股虽非涨幅居首,但权重股的集体上行意味着这不是单纯的题材炒作,而是有基本面支撑的板块性价值修复。
此外,恩华药业上涨5.72%,其昨日公告首单BD出海交易——将一款自研睡眠障碍1类创新药除中国外的全球权益授权给Somnivera,交易含1050万美元首付款及最高5.07亿美元里程碑付款,同时获得对方15%股权。这是公司历史首单自研资产出海授权,直接点燃了市场对其创新管线价值的重估热情。
02
今日行情的核心驱动力,来自中国创新药出海(License-out)叙事的持续升温。
在过去72小时内,国内密集落地的有多笔BD出海交易。
第一笔,恒瑞医药与诺和诺德的合作。HRS-1596,一款潜在每周一次口服给药的GLP-1/GIP双受体激动剂,诺和诺德获得大中华区以外的全球独家权益。3亿美元首付款,里程碑合计最高23亿美元,潜在总额26亿美元,交易预计26Q4交割。
这笔交易的意义不在金额本身,而在交易对手。
诺和诺德是全球代谢领域的绝对龙头,愿意为国产口服GLP-1/GIP双靶点分子支付3亿美元首付款,本身就是对国产分子临床前数据质量的强背书。
第二笔,思璞锐与默沙东的交易。SPR2015,一款临床前口服KRAS G12D(ON)抑制剂。默沙东支付4亿美元首付款,里程碑合计最高21.3亿美元,交易已完成交割。
这笔交易最值得琢磨的地方在于,SPR2015目前仍处于临床前开发阶段,尚未进入人体临床试验。
思璞锐成立于2024年底,此前两轮融资合计约6500万美元。默沙东为这样一个分子支付4亿美元首付款,约为思璞锐此前全部融资的六倍。
换句话说,国产分子在临床前阶段就获得了MNC的美元定价,而不再是过去“先做出临床数据、再谈授权”的模式。
第三笔,恩华药业与Somnivera,一款睡眠障碍1类创新药海外权益,首付款1050万美元,最高5.07亿美元里程碑,同时获得对方15%股权。
这笔交易虽然金额不算大,但它为二三线药企的自研资产同样可以走通出海通道的叙事,打开了一个新的想象空间。
第四笔,康方生物海外合作方Summit与阿斯利康达成战略合作,阿斯利康出资20亿美元对Summit进行战略股权投资。
这几笔在短时间内出现的交易,再次验证了中国创新药License-out的巨大成功。
03
今天大涨还有一层容易被忽略的背景——补涨。
9月18日,十部门联合发布《医药工业发展“十五五”规划》,提出到2030年创新药产业规模年均增速20%以上,首创新药(FIC)占全球比例达到25%以上,规模以上医药工业企业营业收入超过3.5万亿元。
政策天花板被明确抬高,但彼时因长假临近叠加海外扰动,板块反应有限。今天的集中上涨,带有明显的预期修正特征。
创新药行业基本面数据也在同步验证成长逻辑。
2026年上半年,A股创新药板块营业收入620.63亿元,同比增长32.54%;其中二季度归母净利润同比增长390.19%,扣非归母净利润同比增长608.77%。毛利率维持在87.69%的高位,销售费用率25.10%、研发费用率30.74%,均低于2025年全年水平。
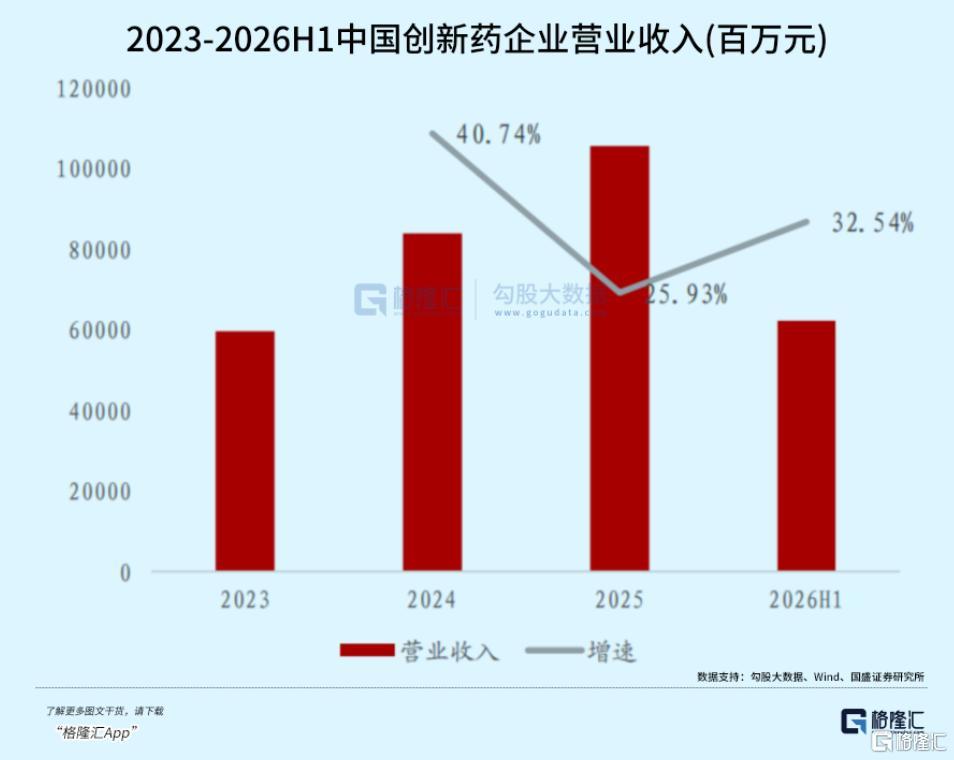
这里面,收入增长的核心驱动力来自BD授权收入与核心产品放量的双重贡献。
2025年头部药企创新药收入占比突破50%临界点,恒瑞医药2025年创新药对外许可收入达33.92亿元,说明BD已不再是“讲故事”,而是实打实的利润表贡献者。
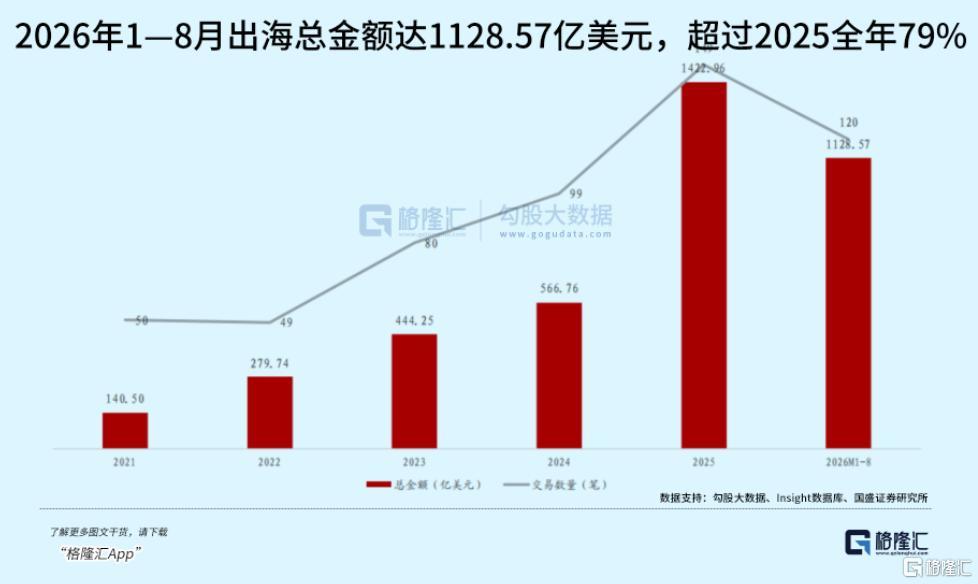
出海数据显示,2026年1—8月中国医药出海交易总金额达1128.57亿美元,超过2024年全年(566.76亿美元),超出2025年全年79%,全球交易TOP10中中国企业占八席。
2026年上半年NMPA批准首次在华上市创新药55款,其中1类创新药36款、国产1类30款。
这些数字意味着,创新药板块的上涨已不再单纯依赖“研发叙事”,而是有实实在在的收入、利润和现金流作为支撑。
当然,从买方视角看,分歧不在“政策是否利好创新药”,而在于行情能否由估值修复切换为业绩兑现。
目前创新药板块的估值已不便宜,截至9月24日申万医药生物市盈率(TTM,整体法)为44.66倍,相对沪深300的估值溢价率达236%;个股上,9月29日恒瑞医药PE(TTM)39.19倍、迈瑞医疗24.50倍、药明康德22.50倍,龙头已回到历史区间偏上位置。
市场当前按“BD持续放量+ESMO数据超预期”定价,但如果三季度BD金额环比走弱或ESMO中国数据低于预期,估值弹性会迅速收敛。
04 结语
整体来看,今天创新药板块的大涨,主要是三件事在节前最后一个交易日的集中兑现。
值得留意的是,CRO板块的同步走强,往往不是短期事件驱动的结果,而是产业周期拐点的先行信号。它的含义比一天的涨幅更重。
同时,在BD交易中,百亿美元大多是里程碑,真正落袋的是首付款和早期里程碑。默克终止与恒瑞PARP1抑制剂合作的案例提醒我们,BD不是没有波折。
所以投资者在享受估值重估红利的同时,更应关注企业管线质量的可持续性、BD收入的兑现节奏,以及创新药板块在估值高位下的估值消化能力。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”