
三年亏了65亿的粤芯半导体,为何被1400万人抢购?

9月28日晚,粤芯半导体(301660)公布网上中签结果:358,848个中签号码,每个号码可认购500股,中签率0.0424%,有效申购倍数2359.68倍。网上有效申购户数达1443.54万户,中一签500股对应缴款6005元。
这家被称为"广州第一芯"的晶圆代工企业,三年累计归母净亏损65亿元、扣非净亏损77亿元——一家还没盈利的公司,凭什么让1443万户投资者抢着申购?中签之后,又该看清什么?
0.0424%中签率,打新数据火爆
9月24日,粤芯半导体开启网上申购。
最终,1443.54万户有效申购,共申购4233.83亿股,配号总数8.47亿个。由于网上初步有效申购倍数高达3303倍,发行人和主承销商启动回拨机制,将扣除战配后20%的股份由网下回拨至网上。回拨后,网上最终发行1.79亿股,对应中签率0.0423786759%。
平均约每2360个配号才能中一个签(500股),按顶格申购估算,大约每300多个顶格申购账户里才有一个中签,属于典型的"万人摇号"级别。
本次发行是2026年以来创业板发行规模最大的新股,初始发行5.13亿股,超额配售选择权(绿鞋)全额行使后扩大至5.90亿股,募资净额约68.6亿元。在今年A股所有新股中,发行数量仅次于长鑫科技、华润新能源、惠科股份,排名第四。
发行价定在12.01元/股,中一签(500股)成本仅6005元,是一个相对偏低的"亲民"价格。
值得注意的是发行结构:战略配售占43.5%(约2.57亿股),锁定期12个月以上;网下发行约26%;网上普通投资者拿到的约30%。这意味着超过四成的股份上市首日不会流通,首日可交易筹码相对有限。
三年亏65亿,为什么市场还给如此高的估值?
作为长周期高投入的晶圆制造公司,粤芯半导体自2017年成立以来,虽快速实现了多项“从0到1”突破,但公司业绩尚未盈利且亏损持续扩大。招股书显示,近3个年度公司归母净利润分别为-19.17亿元、-22.53亿元、-23.46亿元,3年累计亏损超65亿元。
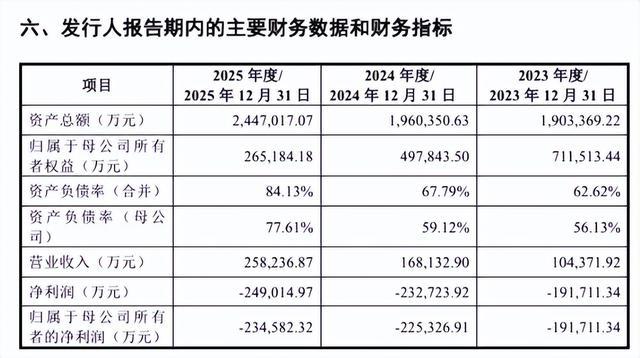
最让普通投资者困惑的是:一家三年亏了65亿的公司,发行市值凭什么能到约379亿元?答案不在利润表里,而在产业卡位和财务结构的逻辑里。
第一,战略配售阵容给出了信号。本次共有30家战投参与认购,全国社保基金是第一大战投方,4个组合合计认购10亿元;杭州阿里云飞天、华工科技各认购2亿元;汇顶科技、东山精密各认购1.5亿元;此外还有长存鸿图(长江存储系)、中微半导体、通富微电、佰维存储、思瑞浦、扬杰科技、艾为电子、晶盛机电、屹唐股份、中科飞测等13家A股上市公司集体入局。
这些产业资本愿意按12.01元/股锁定12个月以上,买的不是"涨不涨",而是产能优先权和产业链协同。粤芯是广东首家量产12英寸晶圆的本土企业,也是目前大陆唯一拥有12英寸硅光晶圆大规模量产能力的企业——硅光芯片正是AI算力光互联的核心底层。
第二,重资产行业的"亏损"和普通公司不一样。2023—2025年,粤芯营收从10.44亿增长到25.82亿元,复合增速57%;但同期机器设备折旧分别为15.19亿、17.02亿、23.02亿元,三年累计折旧55亿元,已超过三年总营收53亿元。折旧是会计上的"非现金支出"——钱在建厂买设备时已经花过,只是在账上逐年摊销。也就是说,每年20多亿亏损里,相当大一块是"折旧吞噬毛利",而不是"烧光了20多亿现金"。
产能利用率已从2023年的55%提升到2025年的96.38%,毛利率从-115%收窄到2026年上半年的-24.46%,减亏趋势明确。
第三,发行估值本身不算高。由于尚未盈利,市场用市销率(PS)估值——本次发行对应2025年静态PS为13.39倍(未行使绿鞋),低于同行业可比公司平均水平,在半导体新股中属于相对克制的定价。
中签之后,投资者需理性看待
对于中签者而言,6005元的缴款金额本身并不算高,但需要清醒认识到这只股票的特殊性。
根据招股书预测,公司最早将于2029年实现合并口径扭亏为盈,且该预测包含政府补助收益;若营业收入减少15%,扭亏时间将推迟至2031年。
粤芯半导体在招股书中也明确提示了多项风险:截至2025年末累计未弥补亏损100.81亿元、资产负债率84.13%、模拟芯片行业周期波动、国际贸易环境不确定性等。这些风险不会因为中签就消失。
公司目前尚未实现盈利,未来经营业绩仍存在不确定性,招股书中已对相关风险作出提示。投资者在作出决策前,宜认真阅读公司披露的公开信息,充分了解其所处行业特点、经营模式及财务状况,避免因短期市场情绪而忽视长期投资风险。二级市场交易价格受多重因素影响,中签并不意味着必然获利,保持理性预期尤为必要。
半导体行业具有明显的周期波动特征,公司经营可能受到下游需求变化、技术迭代、国际贸易环境等多方面因素影响,盈利前景存在一定不确定性。投资者可关注公司后续定期报告及临时公告中披露的经营数据与风险提示,结合自身风险承受能力独立判断,不宜简单依据发行价或首日表现作出投资决策。对于尚未盈利的企业,估值逻辑与成熟企业存在差异,更需审慎评估。
投资者应理性看待新股上市初期的价格波动。市场情绪、资金面变化及行业政策调整均可能对股价产生影响,建议投资者根据自身投资目标、投资期限和风险偏好,合理配置资产,避免盲目追涨杀跌。同时,注意关注公司治理、信息披露质量及募集资金使用进展等基本面因素,做出客观、理性的投资判断。
本内容仅为个人市场观察、知识分享,不构成任何投资建议,不推荐任何标的。市场存在不确定性,投资有风险,决策请独立负责。