
云深处冲刺科创板:营收翻倍仍亏损,人形机器人半年只卖6台

9月28日,冲刺A股科创板的杭州云深处科技股份有限公司(下文称“云深处”)更新招股说明书。招股书显示,2026年上半年,公司实现营业收入2.59亿元,同比增长117.67%;归母净亏损880.63万元,扣非归母净亏损1859.83万元。而去年全年,云深处首次实现扭亏为盈。
除了上半年录得净亏损以外,招股书显示,曾被云深处引以为傲的四足业务,也出现了一定的颓势,其中绝影X系列平均售价由28.75万元降至22.82万元,毛利率由54.35%降至39.75%。这也促使上半年整体毛利率由去年全年的52.83%下滑至45.32%。
另外,在业界不断加码人形、凭人形挣得高毛利率的情形下,云深处对于自家人形机器人业务,给出的判定是“整体处于商业化起步阶段”“出货量较宇树等存在较大差距”。今年上半年,云深处仅卖出6台人形机器人。
机器人行业的竞争焦点,正从“讲故事”转向“拼交付”。机器人企业扎堆冲刺 IPO、并把产品线向四足赛道延伸,留给云深处的窗口正在收窄。值得注意的是,人形业务商业化才刚起步、四足产品毛利率已掉头向下,资本市场是否还愿意为这样的基本面买单。
行业级机器狗小赢宇树,上半年四足产品毛利下滑
与另一“杭州六小龙”宇树科技类似,云深处以销售机器狗产品为主。不同点在于,宇树科技的机器狗主要面向消费级市场(含科研教育和商业消费),而云深处的机器狗主要面向行业场景。
从两者对各自占领的市场第一划分也可见一斑。云深处招股书显示,根据沙利文的统计,2025年云深处四足机器人在行业应用领域收入排名全球第一,宇树排名第二;但若不分领域,以整个四足机器人大类收入来看,2024-2025年,宇树排名第一、云深处排名第二。
云深处认为,具身智能机器人行业正处于商业化快速渗透、应用边界持续拓展的关键阶段,场景落地深耕能力、应用方案构建能力与市场先发优势,是当前企业构筑核心竞争力、抢占市场份额的关键支撑。
从面向行业场景的收入来看,排第一的云深处与排名第二的宇树差距并不大。云深处招股书显示,云深处2025年四足机器人在行业应用领域收入为2.58亿元,宇树具体收入为2.3亿元。
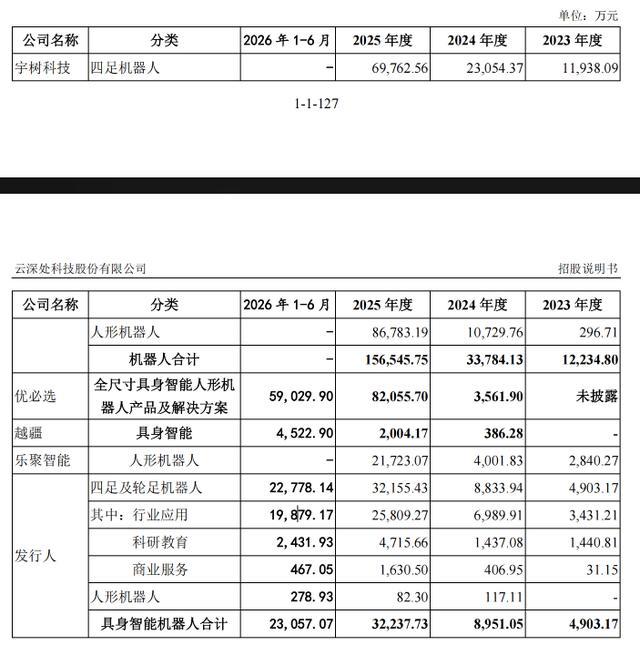
但从四足机器人的整体商业化情况来看,2025年宇树四足机器人收入将近7个亿,比云深处多出一倍多。
2023-2025年,云深处来自行业应用领域的收入从3468.74万元增至8049.09万元、2.67亿元,占总营收比例从69.29%、78.09%增至79.33%。由此可见,短期内行业应用领域是云深处科技的命门所在。
而在宇树深耕的科研教育、商业服务等消费领域,云深处近三年对应收入分别为 1537.72万元、2258.56万元、6964.35万元,收入规模虽然增长,但占总营收比重由30.71%下降至21.91%、20.67%。
另外,从更广泛的四足机器人赛道看,竞争更加激烈。除了云宇树科技,波士顿动力、智元机器人等国内外头部玩家也在推进四足机器人业务。
强敌环伺背景下,云深处是否还能维持这样的市占率?云深处在招股书的风险中提到,公司面临国内市场与国际市场的压力,若公司无法在核心技术、成本管控、产品性能、场景适配等方面持续保持竞争优势,将可能面临市场份额下滑、定价能力减弱、毛利率水平下降等风险。
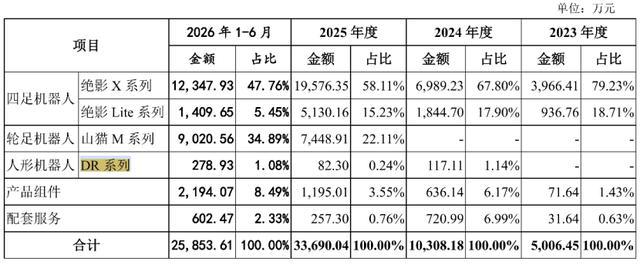
在最新的招股书中,云深处的支柱型产品四足已出现平均售价和毛利率下滑的状况。其中,绝影X系列平均售价由28.75万元降至22.82万元,毛利率由54.35%降至39.75%;绝影Lite系列平均售价由2.77万元下降至2.61万元,毛利率由38.52%降至31.31%。
人形机器人上半年仅卖出6台,“出货量较宇树等存较大差距”
进入2026年,行业中关于人形机器人的讨论愈发热烈。一方面,人形机器人凭借类人外形,能直接使用人类工具、进入人类生活工作空间,无需对环境进行大规模改造;另一方面,人形机器人能承担传统自动化设备(如机械臂)难以处理的柔性、复杂任务,如汽车总装、精密仪器装配等。截至目前,优必选、智元等人形机器人都已拿下了行业订单,有规模化落地、进厂打工的案例对外披露。
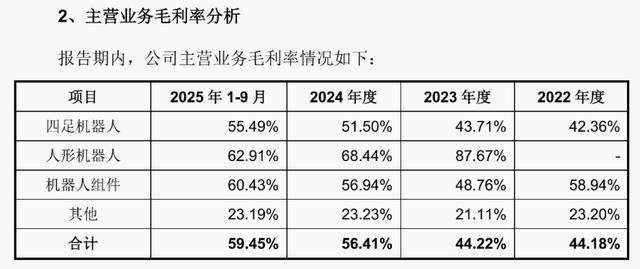
同时,在优必选、宇树科技等公司披露的财务数据中,人形机器人都与“高毛利”这一标签强绑定。按照宇树科技递交的招股书,其2023-2025年(1-9月)人形机器人毛利率在所有品类中最高,分别为87.67%、68.44%和62.91%,四足机器人的毛利率同期则分别为43.71%、51.5%和55.49%。
再看优必选,其2025年全年毛利率录得37.7%,虽然比不上宇树科技的毛利率,但已经提升了9%。在2025年年报中,优必选也表示,其毛利率的增长主要来源于收入结构性变化——高毛利率的全尺寸具身智能人形机器人产品及解决方案成为最大收入来源,这也侧面证明了人形机器人产品的重要性。
云深处显然也认识到了人形机器人的重要性,除了四足机器人以外,也在同步布局人形机器人。2024年8月,云深处开发了其首款通用人形机器人DR01,初步验证人形机器人双足运动控制与复杂地形适应等关键技术。2025年10月发布第二代人形机器人DR02,在高动态运动性能、整机防护设计与多模态智能交互等关键技术实现突破,该款人形机器人为业内少数具备 IP66防护等级的行业级产品,定位于全天候作业领域,聚焦于电力作业、应急消防、警务安防、工业生产及其他户外作业等核心场景。
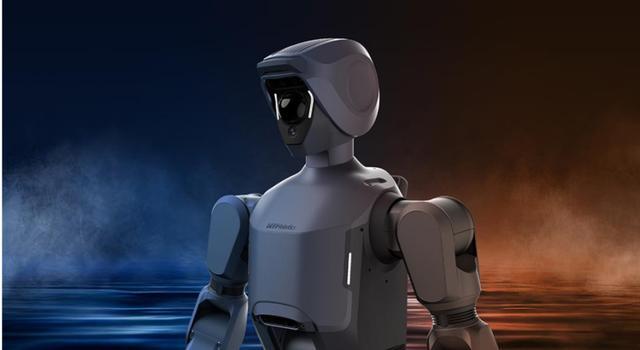
人形机器人DR02
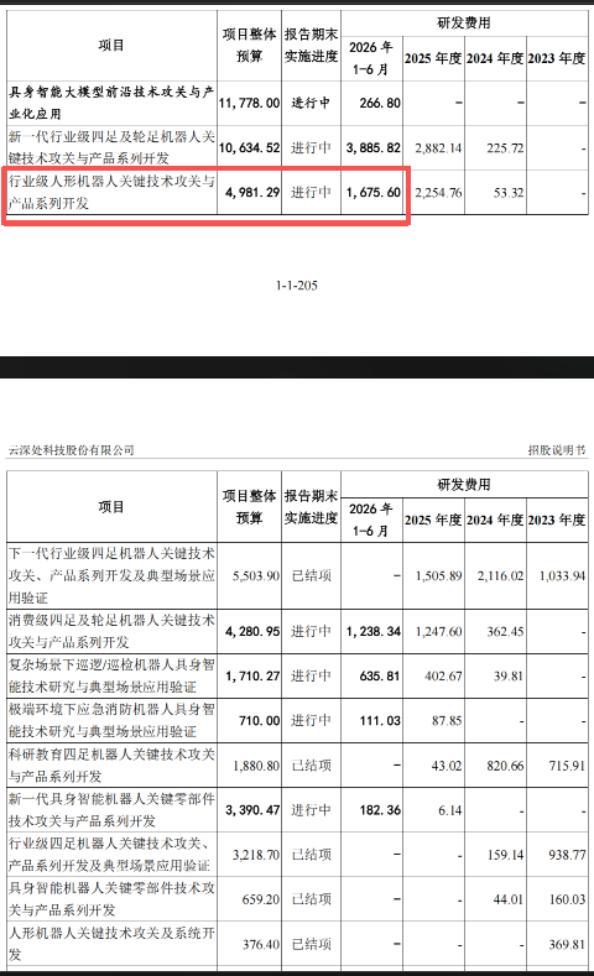
人形机器人也是云深处的布局重点,这从其投入上也可见一斑。根据招股书,云深处2025年全年的研发费用投入为8430.06万元,其中,正在开展行业级人形机器人关键技术攻关与产品系列开发,2025年该项目花费了2255万元,为当年第二高的投入项目。2026年1-6月,针对行业级人形机器人关键技术攻关与产品系列开发,云深处再次投入了1675.60万元研发费用。
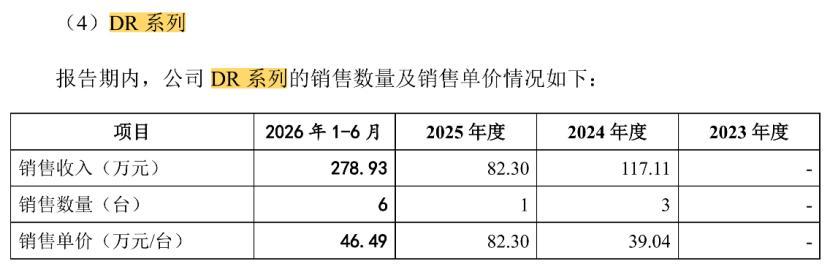
但面对火爆、毛利较高的人形机器人赛道,云深处相关业务规模尚小。招股书显示,2026年1-6月云深处共卖出6台人形机器人,单价为46.5万元,共计279万元,贡献上半年总营收1.08%。
在商业化上,云深处称目前人形机器人整体处于商业化起步阶段。产品出货量较宇树科技等全球领先企业存在较大差距,主要系公司发展战略及行业发展阶段等内外部因素共同作用所致。据披露,宇树科技2025年人形机器人出货量突破5500台。
研发投入、毛利下滑,上半年营收翻番仍亏损
根据最新的招股书,2026年上半年,公司实现营业收入2.59亿元,同比增长117.67%,这延续了近三年云深处的营收增长趋势。2023-2025年,云深处营业收入分别为5011.26万元、1.03亿元和3.37亿元;另外,2023-2025年云深处录得归母净利润分别为-2585.01万元、-1328.99万元和2868.40万元,2025年首次实现扭亏为盈。
尽管上半年营收翻番,但云深处也在招股书中提到,上半年归母净亏损880.63万元,扣非归母净亏损1859.83万元。
云深处归因于三方面:一是由于持续加大研发投入力度,当期研发费用约1.26亿元、同比增长超过140%,显著高于营业收入的增长速度;二是云深处大批量交付了毛利率较低的细分型号产品,导致整体销售毛利率有所下降;三是2026年以来云深处根据业务发展需求快速扩大了研发团队、销售团队及管理团队,相关费用投入转化为收入增长尚需一定周期。
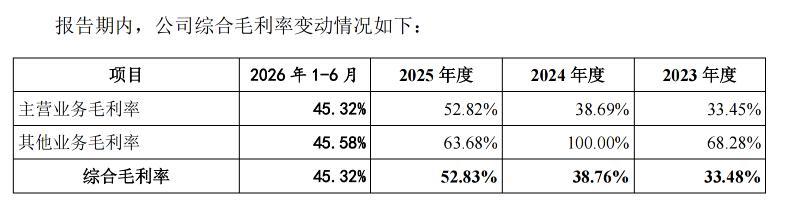
招股书显示,2023-2026年1-6月,云深处综合毛利率分别为33.48%、38.76%、52.83%和45.32%。
另外需要注意的是,招股书提到,公司收到的政府补助金额相对较大,对公司盈利能力起到一定积极作用。根据最新招股书,2023-2026年上半年,公司计入当期损益的政府补助金额分别为203.92万元、1165.84万元、1190.12万元和419.36万元。以2025年为例,公司收到与收益相关的政府补助金额,占公司当期净利润比例为41.49%。
对于拉低毛利率的“个别低毛利细分型号”具体是什么产品、这是否为以降价换收入的战略性大单、剔除政府补助后主业是否实质存在亏损等问题,云深处相关负责人回应南都记者称“以招股书内容为准,其他不作答”。