
“脑机接口第一股”更新IPO招股书:2026年上半年营收4634.4万元

9月29日,博睿康技术(上海)股份有限公司更新科创板IPO招股书,并披露了首轮审核问询函回复。公司IPO于2026年6月11日获受理,6月24日进入问询阶段,目前审核状态为“已问询”。本次冲击上市,博睿康拟募集资金25亿元,其中15.4亿元投入脑机接口研发项目,4.1亿元用于脑机接口产业化建设项目,5.5亿元补充流动资金。
作为国内脑机接口领域的头部企业,博睿康被视为“脑机接口第一股”的有力竞争者。当前A股市场虽聚集了不少脑机接口概念股,但尚无主营业务聚焦脑机接口的上市公司。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

博睿康的起点,可以追溯到清华大学神经工程实验室。公司创始人胥红来生于1984年,从清华大学生物医学工程系博士毕业后,于2011年与同门黄肖山联合创立博睿康,现任公司董事长兼总经理。公司的核心团队来自脑机智能领域全球前五的清华大学神经工程实验室,以及临床神经领域的医疗市场专家。
公司成立之初注册于江苏常州,2025年将注册地迁至上海张江科学城。从2015年天使轮1200万元融资起步,博睿康先后完成Pre-A轮、A轮、B轮、C轮、D轮及E轮等多轮融资。
投资方阵容包括红杉中国、凯风创投、孚腾资本、BV百度风投、常州政府投资基金等机构,2024年底至2025年底的D轮及Pre-IPO轮中,又密集引入了招商局中国基金、浦东创投、上海国投等国资及地方产业基金。红杉恒辰持有公司8.9362%股份,BV百度风投合计持股1.3254%。
股权结构方面,胥红来和黄肖山签署一致行动协议,胥红来直接持有12.2453%股份,通过两个持股平台控制11.0879%股份,合计控制23.3332%股份,为公司控股股东。
博睿康在脑机接口领域的技术积累,最直观的体现是NEO-ONE SCI(植入式脑机接口手部运动功能代偿系统)的获批上市。
2026年3月13日,国家药品监督管理局正式批准博睿康研发的植入式脑机接口手部运动功能代偿系统上市,成为全球首个获批上市的植入式脑机接口三类医疗器械。该系统适用于颈段脊髓损伤所致四肢瘫痪患者,通过采集患者脑电信号识别运动意图,利用气动手套设备辅助实现患者手部的抓握功能代偿。
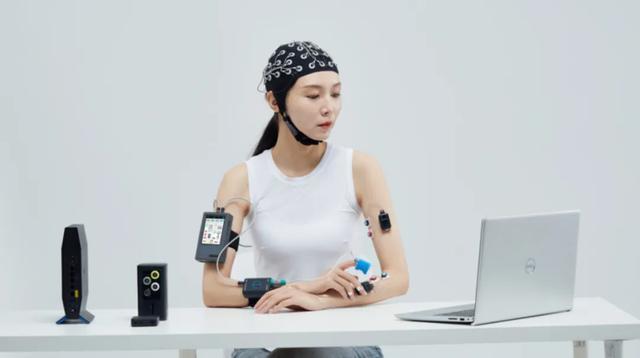
在技术路线上,博睿康选择了相对稳健的“微创(半侵入式)”方案。相较于Neuralink较为激进的“皮层穿刺”,博睿康的NEO平台将电极置于硬脑膜外,在保证脑电信号高信噪比的同时,有效规避了异物反应和损伤脑组织的临床风险。
多中心注册临床试验结果显示,术后脑机接口控制解码准确率超过90%,患者手部抓握功能获得有效代偿,进食、饮水等基础自理行为显著改善。目前,NEO产品已完成36例临床手术,包括4例可行性临床和32例多中心确证性临床。
在非侵入式领域,博睿康已开发上市20余款非侵入式神经信号采集及调控产品,脑电图机2025年国内市场占有率超越外资品牌位居全行业首位。报告期内,公司脑电图机出货量、出货金额均位列国内脑电图机全行业前三、国产第一。
从招股书披露的财务数据看,博睿康在报告期内呈现出一条“营收增长、亏损扩大”的曲线。
2023年至2025年,公司营业收入分别为7521.24万元、6597.47万元和1.08亿元,复合年均增长率超20%。2025年营收首次突破1亿元,同比增长约64%。
但营收规模的增长并未带来盈利的同步改善。2023年至2025年,公司净亏损分别为4875.75万元、4953.38万元和2.30亿元,三年累计亏损约3.28亿元。2025年亏损的大幅跳升,主要源于当年一次性确认了1.92亿元的股权激励费用,全部计入管理费用。
2026年上半年,公司实现营业收入4634.40万元,净亏损6547.97万元,亏损较上年同期有所扩大。扣除非经常性损益后的净亏损为7384.69万元,研发投入占营业收入的比例达103.58%,持续保持高强度研发投入。
亏损扩大的结构性原因,在于公司的营收结构。2025年营收几乎全部来自非侵入式科研设备(脑电采集系统、经颅电刺激设备等),而被寄予厚望的侵入式核心产品NEO-ONE SCI,在报告期内为公司贡献的收入为零。这意味着,博睿康当前处于“以科研设备支撑现金流、以侵入式产品支撑估值”的阶段。
截至2025年末,公司未分配净利润为-4.67亿元。剔除股份支付影响后的扣非归母净利润分别为4261.70万元、-5378.14万元和-4324.46万元,亏损幅度在扣除股权激励后有所收窄。
本次IPO,博睿康拟募集资金25亿元。其中,15.4亿元(约占61.6%)投入脑机接口研发项目,4.1亿元用于脑机接口产业化建设项目,5.5亿元补充流动资金。
研发项目的具体方向包括:推进NEO平台在难治性癫痫、脑卒中运动功能障碍、下肢运动功能重建、精细动作解码及语言解码等方向的产品研发与临床转化;推动非侵入式产品向抑郁、睡眠障碍等领域纵深拓展。
在首轮审核问询函中,博睿康的核心技术、侵入式脑机接口产品、非侵入式脑机接口产品、销售模式和客户等遭到了交易所的追问。
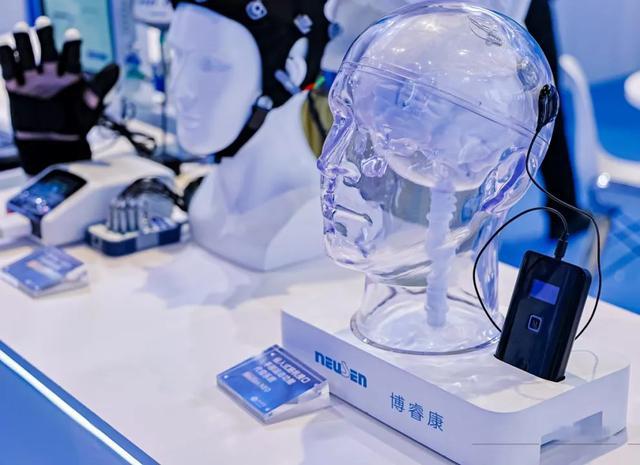
博睿康所处的脑机接口赛道,正处于政策与资本双重驱动的关键窗口期。
2026年,“脑机接口”首次写入政府工作报告,被列为中国“十五五”时期重点培育的未来产业之一。2025年7月,工信部等七部门印发《关于推动脑机接口产业创新发展的实施意见》。国家创业投资引导基金将“脑机接口”列为七大重点投资领域之一,多个地区针对脑机接口产业设立专项基金。
市场规模方面,中商产业研究院预测2026年中国脑机接口市场规模有望增至46亿元。中国信息通信研究院测算,2030年中国脑机接口产业规模有望达到100亿至140亿元。麦肯锡预测,全球脑机接口在医疗应用领域的市场规模,2030年有望达到400亿美元,2040年将突破1450亿美元。
行业竞争格局方面,博睿康聚焦半侵入式路线,而强脑科技则聚焦非侵入式路线,其产品矩阵围绕肢体康复展开,包括智能仿生手等消费级康复产品。两条技术路线在资本市场的首次正面交锋,构成了“脑机接口第一股”争夺的核心看点。
在资本层面,博睿康面临一项硬性约束。2025年10月,公司与投资方签署增资协议,约定公司须在2028年12月31日前完成上市,且上市时估值不低于50亿元、融资额不低于5亿元。而彼时最新一轮融资后估值仅40亿元。协议中还包含回购权、反摊薄权等特殊权利,虽已“中止”,但在IPO失败等条件下可“复活”。
博睿康在招股书中预测,公司可能于2029至2030年实现盈利,这一时间窗口与对赌协议中约定的上市时限高度重合。
从商业化节奏看,NEO-ONE SCI于2026年3月获证,目前已完成36例临床手术。真正的规模化商业收入,取决于产品在医院端的推广速度、医保支付体系的覆盖进度以及产能爬坡节奏。从“拿证”到“放量”,中间还隔着临床试验数据积累、医生培训体系建设和患者支付能力匹配的完整周期。博睿康在招股书中坦言,“拿证仅仅是开始”。
从清华实验室走出的十五年,博睿康用NEO-ONE SCI的全球首证,证明了中国企业在侵入式脑机接口领域的技术能力。脑电图机国产第一的市场地位和超1亿元的年度营收,则为公司提供了从科研设备向临床产品过渡期间的现金流支撑。
但挑战同样清晰:侵入式核心产品收入为零,商业化闭环尚未形成;三年累计亏损3.28亿元,盈利时间表指向2029至2030年;对赌协议设定的50亿元估值门槛和2028年上市时限,构成了硬性约束。
脑机接口从“全球首证”到“规模化商业落地”,中间还隔着临床推广、支付体系建设和产能验证的多重长跑。博睿康能否在资本市场的支持下跑通这一闭环,将是决定“脑机接口第一股”成色的关键。