云岭光电IPO:政府补助占利润大头,股东“华工系”贡献近四成收入

来源:财中社
9月28日,武汉云岭光电股份有限公司(下称“云岭光电”)披露北交所IPO首轮问询回复。
云岭光电的IPO申请今年6月30日获北交所受理,7月28日进入问询阶段,保荐机构为申港证券,签字保荐代表人为刘刚、董本军。首轮问询一共涉及12项问题,从无实际控制人认定、历史股权代持,一直延伸至资产及经营独立性、关联方客户依赖、业绩大幅增长、毛利率变化、存货和应收账款等。
对于一家刚刚跨过盈亏平衡点的光通信芯片企业而言,这些问题实际上指向的是:过去依靠高投入IDM模式构建起来的业务,在收入开始放量之后,能否真正形成稳定、独立且可持续的盈利能力。
扭亏首年扣非利润仅773万元,规模效应待验证
从财务报表来看,云岭光电最近一年经历了一次明显的业绩反转。
2023年至2025年,公司营业收入分别为1.27亿元、1.46亿元和2.69亿元,2025年同比增长84.09%;同期归母净利润分别为-1418.82万元、-2327.95万元和3796.03万元,在连续两年亏损后首次转正。
不过,如果进一步观察扣除非经常性损益后的利润,这次扭亏的“含金量”需要打一个折扣。2025年,云岭光电扣非归母净利润只有772.84万元,与3796.03万元归母净利润之间相差约3023万元,差额接近当期归母净利润的八成。招股书披露,2023年至2025年,公司计入非经常性损益的政府补助分别为2320.42万元、1795.18万元和1920.92万元;扣除这部分政府补助后,各期营业利润分别为-3739.75万元、-3922.33万元和1622.05万元。
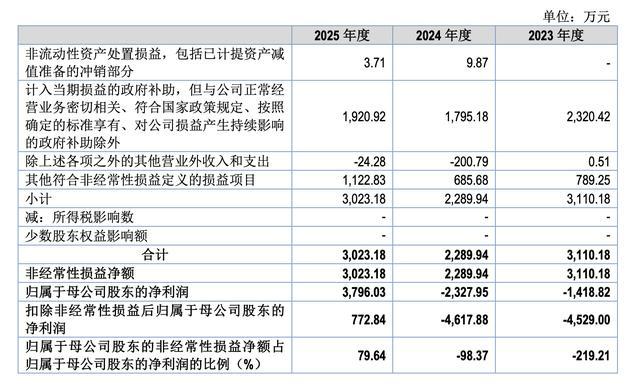
也就是说,虽然2025年已经实现扭亏,但政府补助对当期利润仍有较为明显的贡献,相比之下,2023年和2024年若剔除相关政府补助,公司经营亏损将进一步扩大。
连续的亏损,与云岭光电所采用的IDM模式直接相关。不同于单纯进行芯片设计的Fabless企业,云岭光电覆盖芯片设计、外延生长、晶圆制造、芯片加工、封装测试等多个环节。完整的IDM产业链带来了自主制造能力,也意味着前期需要投入大量厂房和设备,折旧等固定成本具有较强刚性。
公司在首轮问询回复中解释,前期处于产能爬坡阶段,收入规模较小,毛利额不足以覆盖研发等高额期间费用,因此连续亏损;随着产量增加、产品结构变化以及规模效应释放,盈利能力才逐渐改善。2023年至2025年及2026年上半年,公司综合毛利率分别为21.24%、19.35%、32.61%和34.98%,而期间费用率则由2023年的49.84%下降至2026年上半年的17.86%,其中研发费用率由31.89%降至9.08%。
华工正源贡献近四成收入,关联关系延伸至股东与资产交易
与经营情况相比,云岭光电与“华工系”的关系堪称复杂。
2023年至2025年,公司前五大客户销售金额分别为9411.26万元、1.01亿元和1.84亿元,占营业收入的74.32%、68.98%和68.44%,连续三年保持在接近七成的水平。
其中,第一大客户华工正源贡献尤为突出,同期云岭光电向华工正源销售金额分别为6015.97万元、5734.91万元和1.06亿元,占营业收入的47.51%、39.26%和39.39%,也就是说,2025年公司接近四成收入仍来自一家客户。
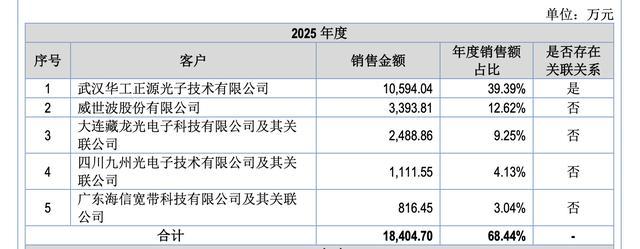
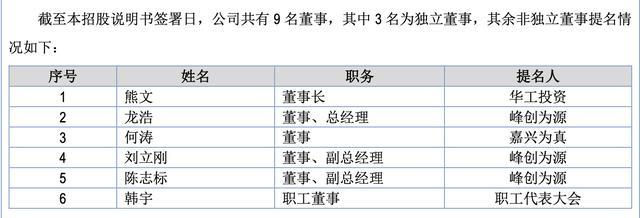
问题在于,华工正源并不只是普通客户,它是华工科技(000988)旗下企业,而华工科技全资子公司华工投资同时又是云岭光电第二大股东,目前持股13.65%。云岭光电董事长熊文同时担任华工科技董事、副总经理以及华工正源董事长,因此,双方之间的大额销售构成关联交易。
北交所在首轮问询中因此专门追问双方的合作模式、定价机制、信用政策以及与非关联客户之间是否存在明显差异,同时要求说明是否存在通过华工正源压货、提前确认收入等情形。
云岭光电回复称,其向华工正源销售产品主要通过比价、招标等方式确定价格,并参考同类产品对第三方的销售价格,交易价格具有公允性;华工正源期末库存处于合理范围,采购产品已经实际使用,不存在压货或者提前确认收入的情况。
更重要的是,双方之间的联系还不止于销售。2024年底,华工正源将旗下武汉新瑞创科光电有限公司100%股权转让给云岭光电,交易价格8912万元,华工科技当时明确将该笔交易认定为关联交易,熊文作为关联董事回避表决。
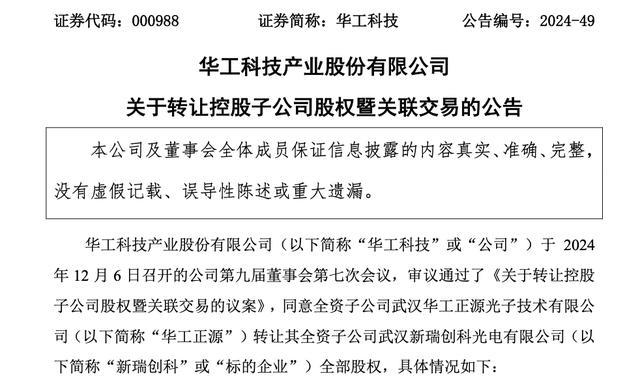
新瑞创科在2024年6月底的账面净资产约6222.82万元,经收益法评估后的全部股东权益价值为8911.74万元,评估增值2688.92万元,增值率43.21%,产权挂牌期间,只有云岭光电一家意向受让方办理登记,最终采取协议方式完成转让。
云岭光电在招股书中表示,收购新瑞创科的主要目的是“增强资产独立完整性”,同时为后续扩大产能做准备,新瑞创科持有的房产和土地已经成为云岭光电主要生产经营场所之一。
收入放量伴随资金占用,应收账款半年增至2倍
随着收入迅速增长,营运资金占用问题也开始显现。
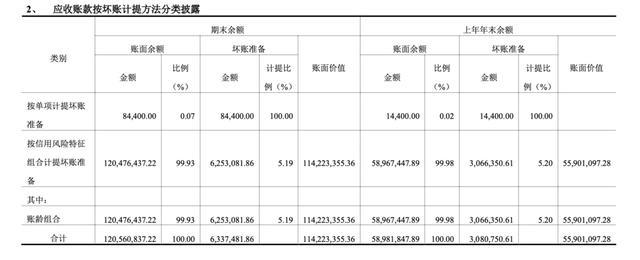
截至2026年6月底,云岭光电应收账款余额已经达到1.21亿元,计提坏账准备633.75万元后账面价值约1.14亿元,而2025年底应收账款账面价值只有5590.11万元,半年时间几乎翻倍。1.14亿元的应收账款账面价值已经相当于公司今年上半年营业收入的六成以上。
存货同样不低,2023年至2025年末,公司存货余额由5910.61万元增至8452.71万元,截至2025年底已计提1169.28万元存货减值准备,计提比例13.83%。公司自身也在招股书中提示,如果市场拓展不及预期或者产品迭代导致滞销、降价,可能进一步出现存货减值。
对于正在快速扩产的芯片公司而言,应收账款和存货随收入增加并不罕见,但在客户集中度本身已经较高的情况下,销售增长究竟能够多快转化成现金,就显得更加重要。
无实控人架构遭独立性追问,历史代持申报前完成清理
云岭光电另一个特殊的地方,在于公司没有控股股东和实际控制人。
IPO发行前,公司第一大股东峰创为源持股21.06%,第二大股东华工投资持股13.65%,其余股东持股均不足5%。公司认为,不存在任何单一股东持股达到30%,主要股东之间不存在一致行动关系,任何一名股东均无法单独控制股东会,因此认定公司无控股股东、实际控制人。
从形式上的股权比例看,这一认定具有明确依据,但北交所首轮问询将“无实际控制人认定准确性及股权清晰”直接列为第一项问题,并进一步将公司的资产及经营独立性单独列为审核事项。
原因在于,云岭光电虽然没有实控人,但第二大股东华工投资背后的华工科技体系同时贡献了公司大量收入;公司董事长熊文又与华工科技、华工正源存在任职联系;公司历史核心设备、生产场所和此后的新瑞创科收购,也均与华工正源存在交集。
另外,股权清晰度的问题也遭到了监管问询。首轮问询显示,峰创为源、菏泽众云、东莞达诺等股东历史上都曾涉及不同形式的股权代持,更接近此次IPO申报的,则是间接股东润芯达的出资份额问题。
今年5月25日,云岭光电专门披露公告称,公司近期获悉润芯达合伙人邓家科部分实缴出资资金来源于第三方,第三方主张相关资金实际属于委托邓家科出资,公司最终按照“实质重于形式”的原则,将相关合伙份额认定为代持。
润芯达随后减持邓家科间接持有的云岭光电股份,邓家科退伙并向有关出资方退还资金及收益,相关整改于今年5月完成,一个月后的6月30日,云岭光电IPO申请正式获得受理。
公司表示,目前历史代持均已清理,不存在争议或潜在争议,也不会影响公司股权清晰和控制权稳定;同时,公司在资产、人员、业务、财务和机构等方面均保持独立,不存在对关联方的重大依赖。
签字保代进入C类名单,申港证券投行业务曾多次被点名
在这次IPO中,还有一项合规记录值得关注。
云岭光电此次IPO的保荐机构为申港证券,签字保荐代表人为刘刚、董本军。中国证券业协会目前披露的保荐代表人分类名单中,董本军被列入C类名单,即“处罚处分类”,类型是自律处罚。
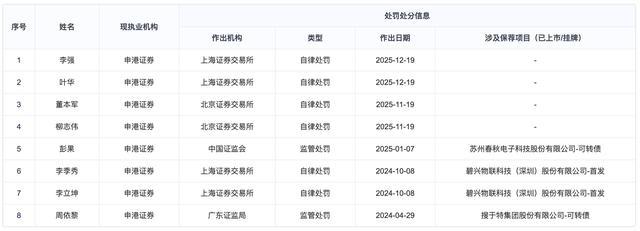
从机构层面看,申港证券近年来投行业务也曾被监管点名。2022年,贵州证监局查明,申港证券作为贵州三力(603439)IPO保荐机构,在持续督导过程中未持续关注发行人募集资金专户存储、投资项目实施等承诺事项,对申港证券及两名签字保代出具警示函。
更早的2020年,申港证券担任博天环境发行股份及支付现金购买资产项目财务顾问时,又因未发现上市公司应披露而未披露的重大事项,以及尽职调查、质控内核工作存在不足,被上海证监局出具警示函。
与此同时,在中证协公布的2025年证券公司投行业务质量评价中,申港证券为B类,这也是自2024年以来再次获得B类评级。