
从82跌到23!沈鼓集团“神鼓”破灭,谁在80元高位接了最后一棒?

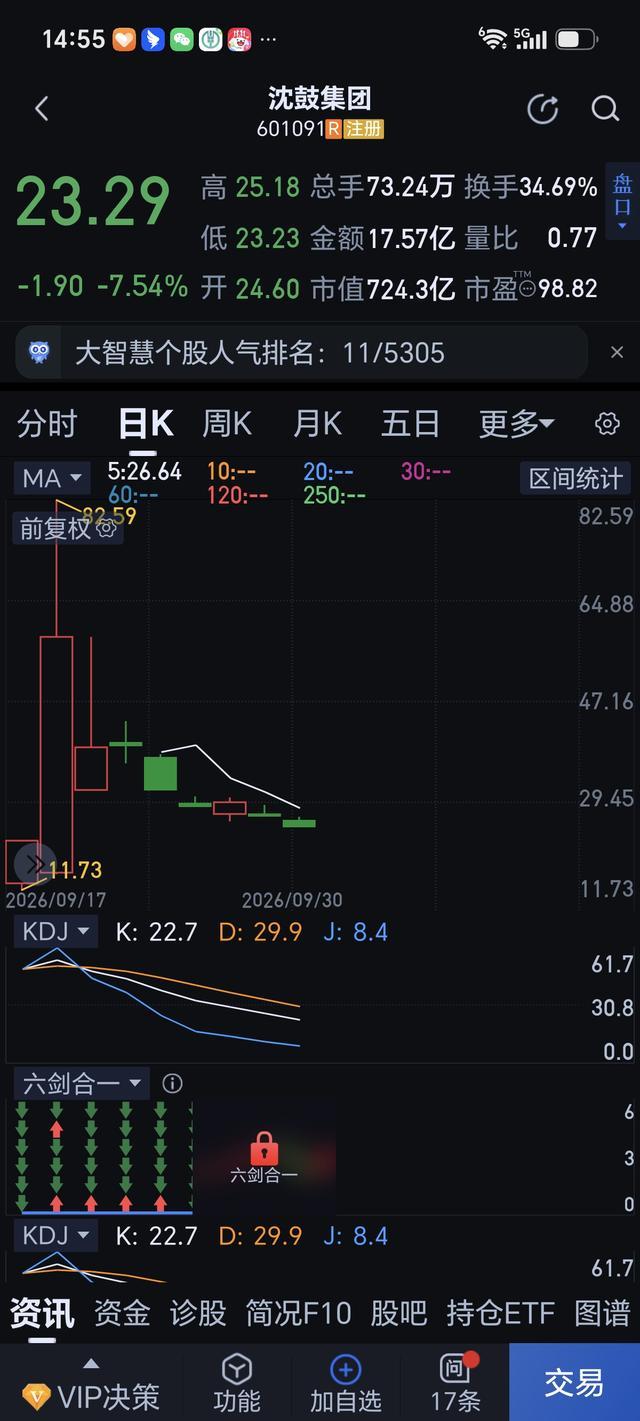
2026年9月30日,沈鼓集团(601091)盘中最低触及23.51元。
这个数字意味着什么?就在8个交易日前,这只股票盘中最高冲到了82.59元。从82到23,跌幅超过70%,市值蒸发超过1700亿。有人把2026年以来最低发行价的新股,炒成了年内最惨烈的“绞肉机”。
一个人的30万,和无数人的“回本梦”
先讲一个真实的故事。
有一位股民,在9月21日——沈鼓集团上市第三个交易日——以50.04元的成本价买入了5900股,投入资金接近30万元。满仓。他当时的判断很简单:前一天沈鼓从暴跌中拉出两个临停,暴涨297%,今天又拉了两次临停,是不是要再来一波?
结果当天收盘37.72元,买入瞬间浮亏超过7万。到9月28日盘中触及跌停价24.30元时,账户浮亏一度超过15万,亏损幅度超过51%。他后来在互动平台上的留言只有一句话:“弱弱问一句,多久能回本。”
另一位投资者的遭遇更典型。他在股价从82跌到50的时候“迫不及待地进去了”,现在亏损已经超过51%。文章作者写道:“想回本,可能只能想想了,这么高的成本价,谁愿意拉?”
这两个故事,是这场“神鼓”狂欢落幕后最真实的注脚。
8个交易日,一场击鼓传花的完整剧本
把时间线拉回来看,这出戏的剧本其实一点都不新鲜。
9月17日,上市首日。 发行价4.39元,是今年以来A股发行价最低的新股。上市首日大涨373.80%,收盘20.80元,盘中两度触发临时停牌。当天盘后的龙虎榜数据,已经悄悄埋下了伏笔:卖出前五名清一色是机构专用席位,合计净卖出1.51亿元;买入前五名则全部是短线游资集中的营业部,如华泰证券深圳益田路荣超商务中心等,合计净买入1.89亿元。
9月18日,第二天。 早盘低开近28%,最低下探至14.68元。午后又像坐了火箭一样冲到82.59元,较发行价涨了近18倍,盘中再次两度临停,最终收在57.77元,涨幅177.74%。两个交易日,四次临停。当天晚间,上交所发布通报,对部分存在异常交易行为的投资者采取了暂停账户交易的监管措施。同日,沈鼓集团自己也发了风险提示公告,承认“市盈率、市净率显著高于所属行业平均水平”。
9月21日,第三个交易日。 开盘直接低开48.07%,总市值跌破1000亿元。但随后资金再次涌入抄底,盘中又触发两次临停,最高涨到57.76元。就在这波“二次临停”的诱多中,大量散户冲了进去——前面提到的那位30万满仓的股民,就是在这个位置入场的。当天收盘37.72元,暴跌34.71%。
然后,就是持续的阴跌。 9月23日跌21.01%,9月24日一字跌停,9月28日盘中触及跌停价24.30元,9月29日再跌9.09%收于25.19元,9月30日盘中最低23.51元。从82.59到23.51,8个交易日,跌幅超过70%。
谁在高位套现?谁在低位割肉?
龙虎榜和资金流向数据,把“谁在接盘”这个问题回答得清清楚楚。
上市首日,机构席位净卖出1.51亿元,游资营业部净买入1.89亿元。机构把筹码交给了游资。
到了9月29日,主力资金净流出4511万元,大单净流出6411万元,中单净流出1.01亿元。而小单——也就是散户资金——净流入1.46亿元。
再看9月23日,股价跌21%那天,主力净流出2.12亿元,小单净流入4.24亿元。9月24日一字跌停,主力净流出1.34亿元,小单净流入1.98亿元。
每一根大阴线背后,都是主力在跑,散户在接。9月29日的龙虎榜更直白:买入前五名中,东方财富证券拉萨金融城南环路营业部、拉萨东环路第二营业部等“散户大本营”占据了三席。拉萨席位,在A股市场几乎是散户资金的代名词。
一位财经作者的总结很到位:“龙虎榜数据早就把底漏得明明白白,就是机构跑路,游资接力,散户最终接盘的老剧本。”
沈鼓是不是一家好公司?
这个问题值得认真回答,因为很多在高位买入的人,其实压根不知道自己买的是什么。
沈鼓集团前身是1952年成立的沈阳扇风机厂,七十多年的老牌国企。做的是大型离心压缩机、往复压缩机、核主泵这些高端装备。2024年,它在国内大型重载离心压缩机市场份额51%,往复压缩机市场份额21.2%,都排第一。核主泵领域,屏蔽主泵市占率高达69.2%。客户名单包括中石油、中石化、中海油、国家电投。2025年营收101.22亿元,归母净利润7.39亿元,年末在手订单208.57亿元。
这是一家不错的公司。但关键词是“中规中矩的传统装备制造企业”。
2026年上半年,营收48.93亿元,同比增长3.6%;归母净利润约2.8亿元,同比下滑2.28%。公司自己预计2026年全年归母净利润同比下降10.75%至15.34%。
增速是个位数,利润还在下滑。这种基本面,撑得起82.59元吗?
上市首日收盘时,沈鼓静态市盈率242.96倍,市净率26.06倍。同期通用设备制造业行业平均静态市盈率41.74倍,市净率3.50倍。沈鼓的市盈率是行业的近6倍,市净率是行业的7倍多。同行业的陕鼓动力,营收利润跟沈鼓一个量级,市盈率才20倍出头。
一句话:即便是跌到23元,沈鼓的市盈率依然超过100倍。一个利润在下滑的传统制造企业,凭什么值这个价?
击鼓传花的鼓声,早就该停了
回头看,这场炒作的逻辑链条非常清晰:发行价极低(4.39元)、流通盘小、有“大国重器”的叙事光环、前五日无涨跌幅限制。这几个条件叠加在一起,就是短线资金最喜欢的“完美猎物”。
游资利用这些条件快速拉抬股价,制造赚钱效应,吸引散户跟风。机构在首日就开始高位兑现,游资在第二天、第三天接力炒作,散户在第三天的“二次临停”诱多中大量涌入。然后鼓声停了,股价一路向下,没有任何像样的反弹。
证券时报的一篇评论写得很直接:“这种完全脱离企业成长性、盈利能力等基本面的炒作,本质是零和博弈的资金对倒,不仅直接扭曲了市场定价机制,更严重扰乱资本市场正常交易秩序。”
沈鼓集团的“过山车”行情,说到底不是沈鼓的问题,是A股新股投机顽疾的又一次集中爆发。每逢新股上市,尤其是前五日无涨跌幅限制的规则下,总有人想把新股当成赌场。赢的人赚的是输的人的钱,而输的人,往往是最后进场的那个。
8个交易日,从82到23。狂热散去,留在80元高位的那些人,面对的是一个市盈率还有100倍的股票,和一个不知道该等多久的“回本”问题。
股市有风险,这句话在沈鼓集团身上,展现得淋漓尽致。