
东山精密9月30日收盘解析与国庆后走势推演

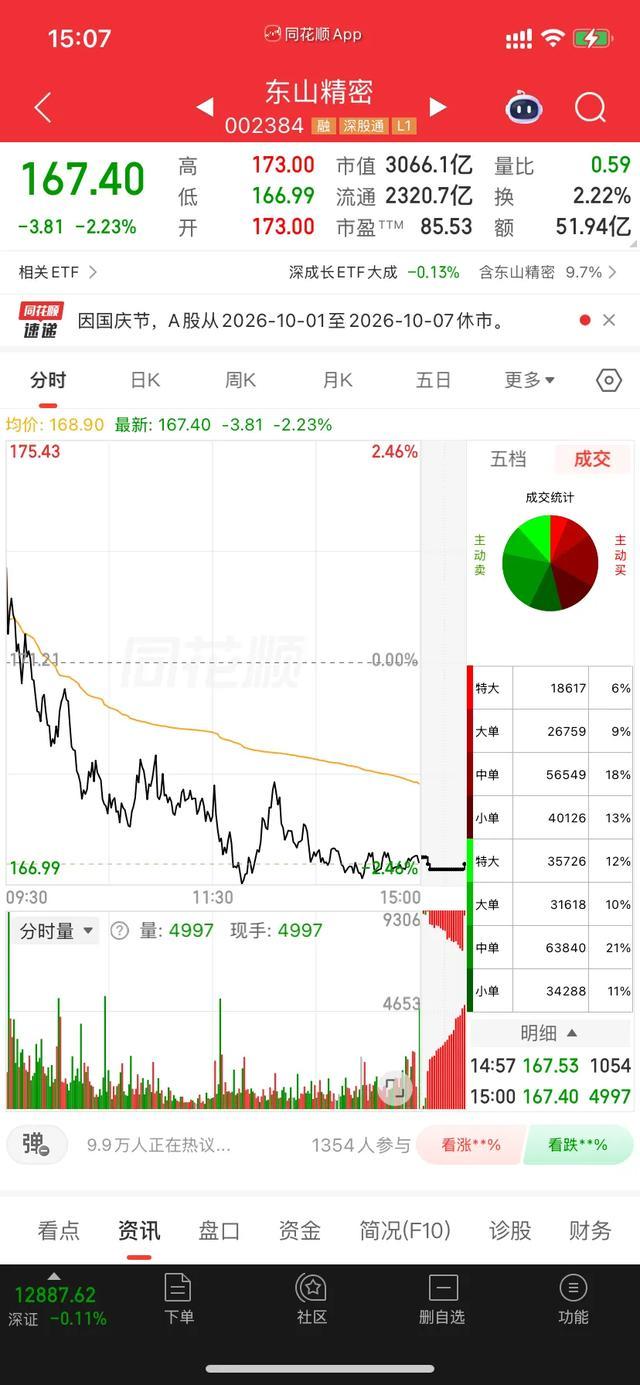
9月30日收盘,东山精密(002384)报167.40元,较上一交易日171.21元下跌2.23%,全天开盘173.00元、最高173.00元、最低166.99元,振幅3.51%,换手2.22%,成交量30.75万手,成交额约51.94亿元,量比0.59。这个数字本身不惊人,真正让老股民皱眉的是它背后的位置:5日跌幅15.51%,20日跌幅11.28%,年初至今仍涨97.76%,市盈率TTM约85.53倍,总市值约3066.11亿元,流通市值约2320.70亿元。也就是说,今天这一跌不是低位股闪崩,而是年内接近翻倍的强势科技股在高位出现连续回吐后,节前最后一天继续被资金重新定价。
把盘面拆开看,今天开盘173元即为最高价,说明集合竞价后没有任何上攻延续性,价格一路受压到166.99元才出现承接,尾盘收回167.40元。成交51.94亿元相比9月29日61.58亿元继续缩量,量比0.59说明主动跟风盘偏弱。资金端更直白,主力净流入约-6.32亿元,其中主力流入18.35亿元、流出24.67亿元;超大单净流出约6.42亿元,大单小幅净流入约0.10亿元,中单净流出约0.46亿元,小单净流入约6.78亿元。结构很清楚,机构和大额资金整体撤出,散户承接明显,这种筹码交换在高位股里通常不代表见底,只代表抛压还没出清。
很多人只看涨跌,忽略板块环境。9月30日电子板块整体跌2.38%,元件板块跌2.60%,东山精密所处的PCB/元件链条同步承压。上证指数微涨0.31%报3842.19点,深成指跌0.11%报12887.62点,大盘并没有系统性暴跌,东山的弱势更多是行业高位股内部去杠杆、去估值。近5日深成指跌6.09%、上证跌2.78%,科技权重回撤对东山形成双击:指数弱压制风险偏好,个股弱引发融资和获利盘平仓。
要预判国庆后,不能只画K线,得先弄清楚它现在到底被市场当做什么股定价。2026年上半年,东山精密营业收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;扣非净利24.80亿元,同比增长277.52%。单二季度营收146.60亿元,同比增75.51%、环比增11.59%;归母18.47亿元,同比增511.30%、环比增66.41%。毛利率由去年同期13.59%提升到20.15%,净利率由4.47%提升到10.74%。这份中报已经不是传统钣金或普通FPC公司的利润结构,而是光模块+高端PCB+精密组件三重定价。
收入拆分更关键。电子电路产品125.30亿元,占比45.07%,同比增13.29%,毛利率18.80%;精密组件65.81亿元,占比23.67%,同比增178.63%;光模块53.51亿元,占比19.25%,毛利率39.33%;光电显示模组27.23亿元,占比约9.80%,同比降10.68%;其他约2.20%。外销收入231.29亿元,占比83.20%,内销46.69亿元,占比16.80%。光模块半年53.51亿元、毛利率近四成,已经成为利润放大器的核心;电子电路虽增速不炸裂,但在AI服务器高层板、HDI、高速板需求下提供基本盘;精密组件高增长可能与消费电子结构件、汽车或终端组装件有关,但市场更关心它的持续性。
技术面层面,索尔思并表与光通信自研是东山从“苹果链PCB”重估为“AI光互联+AI PCB”的关键。公司披露并行推进硅光方案与自研EML两条光模块路线,1.6T产品已向客户供货,产品覆盖10G至1.6T,并推进3.2T及以上下一代研发;光芯片端具备IDM全流程,EML覆盖2.5G到200G,主打100G/200G PAM4。8月投资者交流提到光芯片及光模块扩产有序推进,7月交流称结合订单安排交付;9月28日公告收到证监会境外发行上市备案通知书,拟发行不超2.34亿股H股并在港交所主板上市,最终仍取决于香港监管批准。扩建项目总投由早期口径追加到17亿美元,主要用于光芯片和光模块,在建工程期末45.14亿元,较期初增92.44%,重点投高端AI PCB、光模块产线、泰国PCB及光模块配套。这套资本开支故事决定了节后哪怕股价反弹,核心驱动也不是题材情绪,而是订单、良率、交付和港股融资进度。
资金面还有一个被忽视的点:融资盘。9月29日融资余额107.15亿元,较9月28日107.78亿元减少约6229.59万元,连续两个交易日净偿还;9月28日单日融资净买入-2.66亿元,9月29日-6229.59万元。近一个月融资余额从8月31日103.96亿元升至9月29日107.15亿元,整体仍处高位,但节前两天出现偿还,说明杠杆资金在长假不确定性前降风险。107亿级别的融资余额占流通市值约4.51%,在电子行业排名靠前,这种仓位一旦节后外盘科技杀跌,会形成被动减仓;若外盘光模块、GPU、交换机走强,也会因浮盈盘和融资盘双重推动而弹性更大。
股东结构方面,6月30日股东户数38.93万户,较上期增27.21%,人均流通股3560股,较上期减21.39%,说明中报后财富效应吸引大量散户进场,筹码分散化。香港中央结算有限公司为第一大流通股东,持股6909.02万股,较上期微减39.06万股;睿远成长价值A持股741.48万股,较上期减967.76万股。机构并非全面撤退,但部分长线产品在中报后高位做再平衡,叠加散户涌入,会使节后波动更依赖日内资金而非长期锁仓。
接下来谈国庆后,不猜单边,只看三个情景和各自触发器。情景一为外盘AI硬件强势、A股光模块集群高开高走。假设假期美股光通信、GPU、云资本开支、1.6T/3.2T标准或国内算力政策有任何正向催化,节后东山集合竞价若重新站回9月29日收盘171.21元上方,并伴随主力资金由净流出转净流入,短线首先看回补9月30日173元开盘价与当日缺口区域;若成交额重新放大到60亿至80亿元级别且主力净流入,才有望进一步挑战9月高位整理区。但这里必须强调,5日线、20日线目前已被实体重挫跌破,反抽不等于反转,85倍TTM市盈率要求三季报继续加速,否则每轮反抽都会遇到获利盘砸盘。
情景二为外盘平稳、国内科技股节后技术性修复。此时东山更可能走区间震荡而不是V型。9月30日低点166.99元是第一观察位,若节后首日不破166.99元且30分钟级别出现主力回流,可视为短线止跌;若跌破166.99元但总成交额未放巨量,重点看160元至165元区域的市场承接,因为年初至今翻倍后回撤20%大约对应135元至137元,回撤15%大约对应145元至147元,回撤10%大约对应154元至156元,这些比例位比单纯整数关更有参考意义。震荡市里最忌讳追涨杀跌:早盘高开若无量,容易冲高回落;早盘低开若主力净流入,反而可能是筹码交换底部。
情景三为外盘科技回撤、A股高位硬件继续去估值。触发器包括美股光模块龙头业绩指引不及预期、AI资本开支下修、汇率波动导致外销利润预期下修、港股发行摊薄担忧升温。东山外销占比83.20%,光模块和高端PCB又深度绑定全球AI供应链,任何海外客户订单节奏、关税、出口管制、汇率变化都会被放大。此种情形下,9月30日167.40元不是支撑,而是压力下方的中继,融资盘若继续净偿还,价格会依次测试160元整数关、年内涨幅回撤位和更长周期均线。对普通读者来说,这种情景不急着抄底,先看主力资金净流出是否收窄、先看融资余额是否止降、先看板块中军如中际旭创、新易盛、胜宏科技、沪电股份是否同步企稳,再做判断。
把基本面再往深一层讲,东山的独特之处不在“有光模块”,而在“光芯片IDM+光模块+AI PCB+消费电子FPC”的垂直组合。纯PCB公司看层数、良率、服务器客户认证;纯光模块公司看EML/硅光、客户份额、1.6T放量;东山把两者捆在一起,理论上能吃到从电信号到光信号的全链条利润。但组合也有副作用:估值锚会变来变去。业绩不及预期的季度,市场用PCB估值压它;光模块放量时,市场用光通信估值拉它;消费电子旺季时,又叠加FPC和精密组件预期。2026年中报光模块53.51亿元、毛利率39.33%,索尔思系对利润贡献权重很高,一季度索尔思已贡献归母52.92%,这意味着后续只要光通信行业价格、出货量、芯片自供率任一环节低于预期,股价回撤会比普通PCB股更陡。
三季报是国庆后最重要的内因。中报归母29.57亿元已超2025全年13.86亿元一倍多,Q2单季18.47亿元呈现加速。市场当前85倍TTM市盈率隐含的不是“恢复增长”,而是“后续数个季度维持高增”。若三季报光模块收入继续环比提升、1.6T出货占比提高、EML自供降低外购成本、AI PCB高层板毛利率稳定在18%至20%以上,则当前167元附近经过充分换手后仍会被机构重新定价;若三季报显示光模块收入环比走平、精密组件高基数后降速、显示模组继续下滑、整体费用因泰国和光芯片扩产上升,则85倍估值没有安全边际,节后反抽也会变成减仓窗口。没有三季报数据前,所有“底部”判断都只是概率。
港股上市是双刃剑。9月28日备案通知拟发不超2.34亿股H股,短期情绪上代表国际化、融资能力、海外投资者认可;但实际发行价、 timing、募资用途未定。若港股在AI硬件情绪好的阶段发行,可能补充光芯片和光模块资本开支、降低有息负债,对长期是利好;若A股高位发行预期带来摊薄担忧,节后可能先交易“供给增加”。对走势预测而言,应把港股进展作为事件驱动而不是方向决定性因素:有具体招股区间和基石投资人,偏正面;仅有备案、无发行时间表,市场更关注A股原有资金面。
技术交易者常问支撑阻力,这里给可观测框架而不是死点位。上方第一反压是9月30日开盘173元,也是当日最高,若节后首日放量过173且回踩不破,短空情绪缓和;再上是9月29日171.21元反手变成支撑参考,但收盘已低于它,节后若不能收复171至173,整体仍属弱势反抽。中部震荡区看166.99元至173元,若连续两到三日收盘站不上171,按高位箱体下移处理。下方166.99元若有效跌破,结合主力继续净流出,下看160元整数关;160元若再破,按年内翻倍回撤比例找145元至155元区域。所有这些位置都要配合成交额:缩量破位可能是诱空但也可能阴跌,放量破位通常是资金主动离场;缩量反弹是技术修复,放量反弹且主力净流入才是趋势修复。
板块联动必须单独讲。东山不是孤立个股,它同时挂PCB、光模块、消费电子、苹果链、AI服务器多个标签。节后若中际旭创、新易盛、天孚通信等光通信股因1.6T/3.2T订单上涨,东山光模块逻辑会被重新激活;若胜宏、沪电、深南等高阶PCB走强,它的电子电路估值会被带动;若苹果链因AI手机、折叠屏、FPC价值量消息上修,精密组件和FPC预期改善;若整体元件板块继续被资金减仓,个股再好也难独善。9月30日元件板块跌2.60%、电子板块跌2.38%,说明节前是板块性撤退而非单股利空,节后修复也必须看板块是否同步止跌,而不是只看东山自己翻红。
风险层面要摊开说全。第一是估值风险,TTM85倍意味着任何环比降速都会被按计算器重估;第二是海外风险,外销83.20%占比使汇率、贸易政策、客户资本开支节奏直接影响利润;第三是整合风险,索尔思、GMD等并购带来业绩弹性也带来管理、商誉、客户认证风险;第四是扩产风险,17亿美元光芯片光模块、泰国PCB、AI PCB在建工程45亿多,资本开支大,若需求不及预期,折旧和费用会拖累利润;第五是融资盘风险,107亿融资余额在回撤时形成正反馈抛压;第六是港股发行摊薄与资金分流风险。以上任何一条在节后兑现,都会改变技术支撑的有效性。
对今日头条读者最实用的不是“买不买”,而是“看什么”。国庆后第一个交易日,开盘前先看三点:美股光模块和GPU龙头假期累计涨跌、A50和恒生科技期货方向、离岸人民币兑美元波动。开盘后看三点:东山集合竞价相对171.21元和173元的强弱、前30分钟成交额是否高于9月30日同周期、主力资金是否从净流出转为净流入。随后3至5个交易日看三点:收盘价能否连续站回171元以上、融资余额是否停止净偿还、光通信板块中军是否不再创新低。若三者同时成立,短线弱势修复可期待;若仅股价反抽而资金和板块不同步,按减仓盘消化处理,不按新主升处理。
再把时间维度拉开。短线1至5天,受假期外盘和节后资金回流影响最大,波动率高,167元附近不是核心问题,资金和板块共振才是;中线1个季度,核心看三季报、1.6T出货、EML自供比例、AI PCB毛利率、港股发行进度,若业绩继续加速,高位回撤后可重新走业绩驱动;长线1年及以上,看光芯片IDM是否真正形成成本壁垒、泰国和国内高端产能是否转化为全球客户份额、消费电子FPC是否受益于AI终端单机价值提升。长线逻辑没坏,但长线不等于现在无回撤,85倍估值需要持续兑现,不是靠故事硬撑。
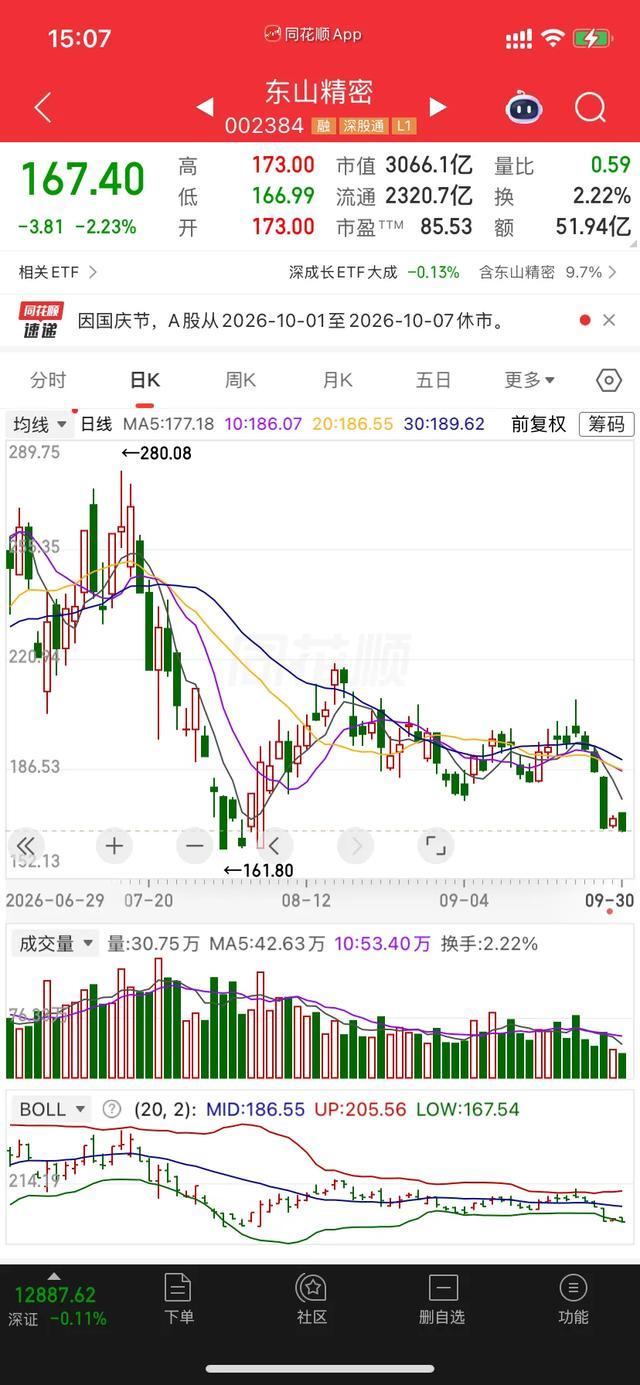
很多散户容易把“好公司”和“好买点”混为一谈。东山2026中报确实好:收入高增、利润更高增、光模块毛利近四成、AI PCB有弹性、精密组件爆发。但9月30日167.40元对应年初至今仍近翻倍、TTM85倍、5日跌15.51%,这说明市场已经把部分未来两年预期折进价格。节后若外盘强,它弹得快;若外盘弱,它跌得也不慢。普通投资者更合理的做法不是预测绝对点位,而是设情景:有业绩验证和资金回流再加仓,无量反抽不追,破位放量不抄,三季报前不重仓赌方向。
最后总结成一句话式框架。9月30日收盘体现的是节前高位科技股去杠杆、主力净流出6.32亿、量能萎缩、板块同步回撤;国庆后若外盘AI光通信强且主力回流,171至173为第一修复区,再上为9月高位整理;若外盘平,166.99至173震荡消化,破166.99看160及年内回撤位;若外盘弱或光模块订单不及预期,融资减仓和估值下修会延长调整。全文所有数字以9月30日15点后公开行情及2026中报、9月公告为准,仅作研究与阅读参考,不构成任何投资建议,股市有风险,入场需自行核对最新公告与实时行情。
(数据来源:9月30日行情及资金快照、2026年半年度报告、9月28日H股备案公告、9月29日两融与大宗数据等公开资料。)