
业绩增速放缓,老股解禁后立即减持:森合高科上市不足两月股价回撤超两成

上市不到两个月,森合高科(920038)的资本市场考验已经从IPO阶段转向股东减持压力。
9月15日,森合高科迎来上市后的首轮大规模解禁,共有1905万股限售股份解除限售,占公司总股本的18.23%。按照解禁前一个交易日收盘价计算,对应市值接近7亿元。
而在股份解禁仅13天之后,其中持股最多的北京泓石汇泉投资管理合伙企业(有限合伙)便率先抛出了减持计划。
9月28日晚间,森合高科披露,持股5%以上股东泓石汇泉计划通过集中竞价方式减持公司股份不超过104.5万股,占公司总股本比例不超过1%,减持原因为“自身资金需求”,拟减持股份均来源于公司公开发行并在北交所上市前取得。
1905万股集中解禁,流通盘一次增加逾五成
森合高科于今年8月5日登陆北交所,发行价格为29.06元/股,本次公开发行1911.32万股,发行后总股本达到1.045亿股,募集资金总额5.55亿元,扣除发行费用后的募集资金净额为4.90亿元。
上市首日,公司股价表现强劲,首日开盘价达到48.87元,盘中最高55.55元,最终报收48.31元,较发行价上涨约66%,但此后股价整体从上市初期高位回落。
真正改变公司二级市场股份供给结构的,则是9月15日启动的第一轮解禁。
公司9月10日发布的公告显示,本次解除限售股份共计1905万股,占总股本18.23%,涉及5名股东。其中,泓石汇泉解禁582万股,杭州鑫博资本管理有限公司解禁534万股,招金有色矿业有限公司解禁300万股,广西北部湾厚润德基金管理中心解禁289万股,芜湖泽睿聚汇股权投资中心解禁200万股。五名股东合计持有的解禁股份数量,几乎与森合高科IPO新发行股份数量相当。
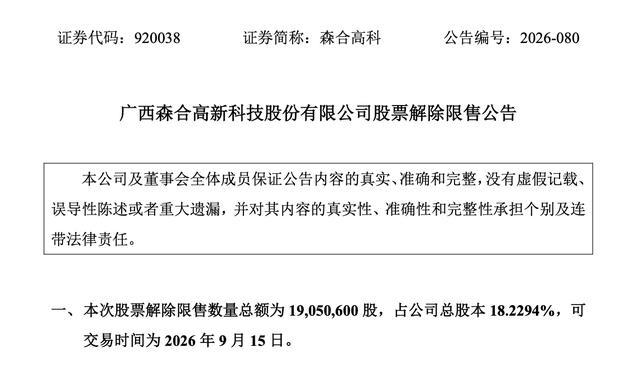
更重要的是,此次解禁明显放大了公司可以自由交易的股份规模。解禁后,森合高科无限售条件股份由3416.61万股增至5321.67万股,新增流通股份约相当于解禁后流通盘的35.8%;无限售股份占总股本比例也上升至50.92%。
“一个月锁定期”届满,解禁13天后股东启动减持
此次解禁还有一个特殊之处,上述5名股东并非因为通常意义上的IPO法定12个月或36个月锁定期届满,而是此前主动进行了短期自愿限售。
森合高科今年7月2日公告显示,泓石汇泉、杭州鑫博、招金有色、广西厚润德、芜湖泽睿5名股东自愿承诺,将其所持股份从2026年7月2日起锁定至公司完成公开发行并在北交所上市之日起1个月内。森合高科8月5日正式上市,因此相关股份在上市满一个月后即满足解除限售条件,公司随后确定9月15日为可交易日期。
而解禁之后,减持预期很快开始兑现。9月28日,解禁规模最大的泓石汇泉率先披露减持计划,其目前持有森合高科582万股,占公司总股本约5.57%,此次拟减持不超过104.5万股,若顶格实施,泓石汇泉将减持约18%的现有持仓。
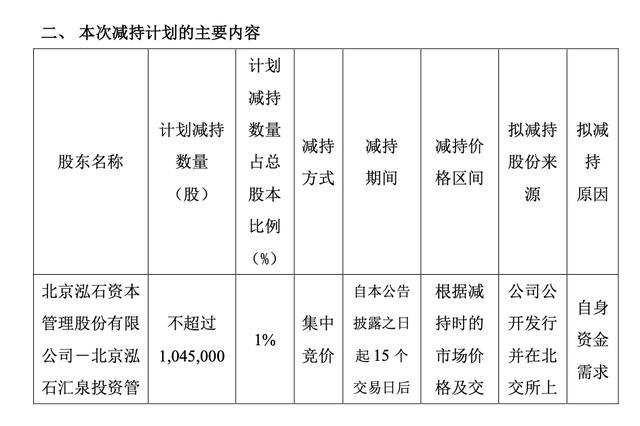
公司公告显示,减持计划将在公告披露15个交易日后的3个月内实施,减持价格根据届时市场价格确定。
上市首日涨逾六成,股价出现明显回落
与筹码增加同时发生的,是森合高科上市初期高溢价逐渐收窄。
公司IPO发行价格为29.06元,对应2025年扣非后净利润计算的发行后市盈率为11.49倍。上市首日,公司最终收于48.31元,较发行价上涨66.24%。
此后股价震荡回落,9月15日解禁当天,森合高科报收35.42元,下跌1.88%,全天成交额达到1.74亿元,换手率8.97%。随后股价一度出现反弹,9月18日收至38.60元,9月21日达到40元,但此后重新回落,9月28日收报36.45元,9月29日上涨1.98%至37.17元。
因此,从最新数据来看,森合高科目前尚未跌破29.06元的IPO发行价,但与上市首日48.31元的收盘价相比已经明显回落。若以9月30日38.25元计算,其较发行价仍高约31.6%,但较上市首日收盘价已经回撤约20.8%。
对于刚上市不久的公司而言,市场关注重点也由最初的IPO上涨空间,逐步转向解禁股东是否持续减持,以及当前盈利水平能否支撑上市后的估值。
IPO前净利润两年增长近4倍,上半年明显放缓
森合高科主营环保型贵金属选矿剂的研发、生产和销售,其核心产品主要应用于黄金等贵金属湿法冶炼环节。
从IPO报告期来看,公司此前经历了一段高速增长期。招股书显示,2023年至2025年,森合高科营业收入分别约为3.46亿元、6.23亿元和8.40亿元;其中2024年增长约80%,2025年增长34.83%。同期公司净利润从5606.9万元升至1.50亿元,再增至2.72亿元,2024年和2025年的增幅分别达到167.15%和81.78%。
高速增长也是森合高科上市时估值的重要基本面基础,但公司上市后披露的第一份财报显示,增长速度已经明显放缓。
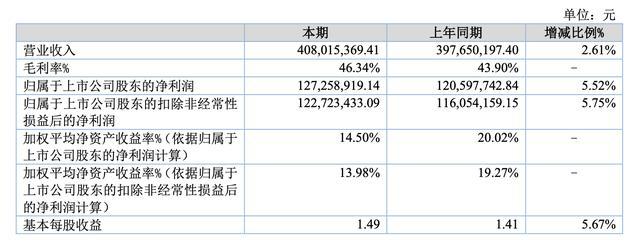
2026年上半年,森合高科实现营业收入4.08亿元,同比增长2.61%;归母净利润1.27亿元,同比增长5.52%;扣除非经常性损益后的净利润1.23亿元,同比增长5.75%。也就是说,与过去两年30%以上的收入增长以及80%以上的利润增长相比,公司今年上半年营收和利润增速均已降至个位数。
需要说明的是,公司是在8月27日公布半年报,而之前的5月8日IPO事项已经通过审核,森合高科的上市压力已经基本解除。
虽然盈利能力并未同步明显恶化,今年上半年森合高科综合毛利率为46.34%,较上年同期的43.90%有所提高;营业利润达到1.48亿元,同比增长6.54%。与此同时,管理费用同比增加33.98%,研发费用则同比下降18.70%。但资产收益能力却大幅下滑,上半年加权净资产收益率为13.98%,较上年同期的19.27%下降了5.29个百分点。
更大的压力在2026年全年。对于新股来说,如果上市当年业绩即变脸,监管层会特别留意,并对公司和保荐机构采取监管措施,而此次IPO国投证券共计获得了4763万元的保荐及承销费。
IPO曾遭暂缓审议,收入真实性遭重点追问
实际上,在森合高科上市前,监管层已经针对公司快速增长背后的收入质量进行过重点追问,而且森合高科北交所IPO并非一次上会即过。
今年4月,公司第一次接受北交所上市委员会审议时被暂缓审议;5月8日再次上会后才最终获得通过。上市审核过程中,监管重点之一正是公司销售收入的真实性及合理性。
上市委曾要求公司进一步说明前十大境内外直销客户、贸易类客户和经销商客户单位运输费用变动的合理性,并要求解释公司与丘北县拓岩矿业开发有限公司开展业务的销售真实性及商业合理性。
这类问询背后,与森合高科过去几年快速扩张直接相关:随着公司从IPO前的高速增长阶段进入上市后的持续经营阶段,投资者衡量这家公司价值的标准也正在发生变化——过去更关注收入和利润能否高速增长,上市之后则要同时考量增长能否延续、现金回报能力以及原始股东的持股意愿。
森合高科今年上半年还推出了一项较高比例的现金分红方案,9月23日,公司股东会审议通过2026年半年度权益分派预案,以目前总股本1.045亿股为基数,每10股派发现金红利5元,预计派发现金红利5225.26万元。