
剥离股份支付的误区,看懂瀚天天成的真实盈利能力 ——研读四份

AI数据中心的耗电量,正在倒逼供电架构换代。
随着单机柜功率密度不断攀升,传统的54V供电方案逼近物理极限,英伟达等厂商开始推动800V高压直流(HVDC)架构落地。电压等级上去了,对功率器件的耐压要求也随之水涨船高——650V不够用了,1,200V起步的碳化硅(SiC)器件成为必选项。
器件升级,先动的是上游材料。SiC功率器件的结构,简单说就是“衬底上长外延”:外延片的质量直接决定器件的耐压和良率。而在这个环节,一家中国公司最近被密集提起——瀚天天成(02726.HK)。
虽然瀚天天成2025年账面净利润只有1,200万元,但实际利润却高出十几倍。也因此,四家知名券商先后给出首次覆盖:招银国际161.18港元、工银国际163.10港元、中泰国际166.30港元、兴业证券给出对应目标市值669亿港元——全部指向9月25日收盘价84.70港元之上约90%至96%的空间。
一家2025年利润只有1200万元的公司,凭什么?
一、利润去哪了?四家券商的盈利增长预测
把四家机构放在同一张表上,会发现一个现象:他们对于未来盈利增长展现强烈信心。
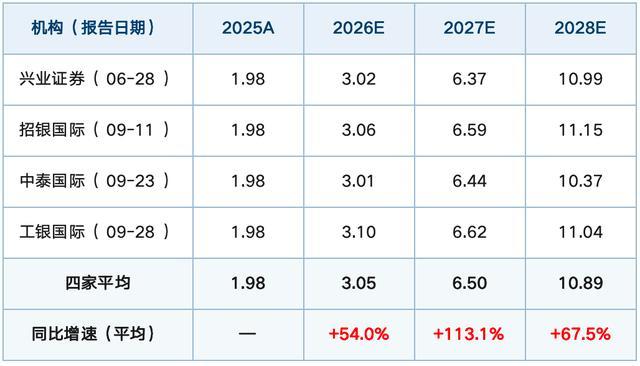
表1:四家券商对瀚天天成"经调整净利润"的预测(单位:亿元人民币);2025年为公司披露实际值,2026E–2028E为各机构预测值
以上四家券商对瀚天天成"经调整净利润"的预测,三个可以直接读出来的结论:
第一,2026年对2025年:3.05亿元对1.98亿元,同比+54%。四家给出的区间是3.01亿元至3.10亿元。
第二,2027年对2026年:6.50亿元对3.05亿元,同比+113%。一年翻倍还多。这才是真正的重头戏——它并非线性外推,而是"8英寸放量+12英寸首发+规模效应摊薄折旧"三件事同时发生时的陡峭段。
第三,两年之后,经调整净利润是2025年的3.28倍,2025至2027年的复合增速约81%。这个增长斜率,在港股半导体材料板块里属于极少数。
把四家的账面净利润也平均一下,2025/2026/2027/2028年分别是0.12亿、1.33亿、4.88亿、9.26亿元,与经调整口径的差额为1.86亿、1.72亿、1.62亿、1.63亿元。这说明股份支付的年摊销金额相对固定(约1.6亿元至1.9亿元)。事实上这些股份支付源自2023年的一次性股权激励,更多是会计报表上的体现,并不影响企业实际的盈利及现金流,为剥离股份支付带来的误导,专业投资机构均采用“经调整利润口径”。随着时间推移,该股份支付也将在2030年从账面上消失。
最后细看瀚天2026年上半年实现的账面净利润,金额0.49亿元,真实经营口径利润“经调整利润”则达到1.39亿元,这1.39亿元利润,还是在被一笔7,230万元的汇兑净损失(汇率波动所致)砸下去之后拿到的。剔掉这块非经营性扰动,瀚天核心盈利的实际增幅还要更陡。
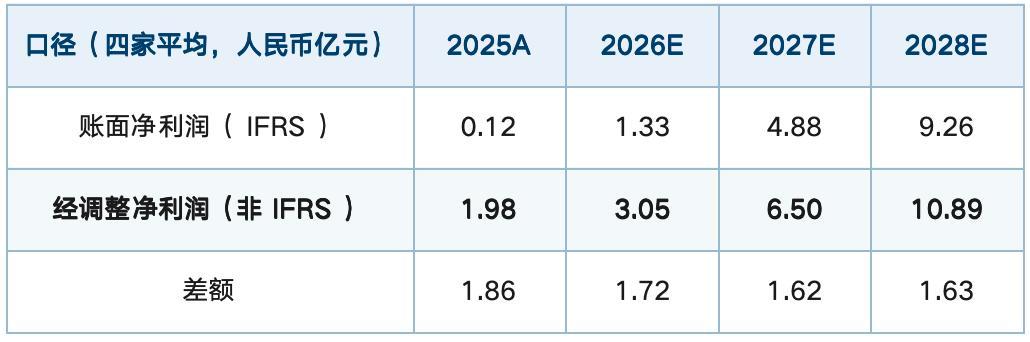
表2:账面口径与经调整口径对照 数据来源:四家券商报告,作者整理
二、收入与评级:另一组交叉验证
利润预测只是纸面推演,机构敢于给出一致判断的底气,来自瀚天展现的硬实力 。
SiC行业的尺寸逻辑和硅片一脉相承:尺寸越大,单片能切出的芯片越多,单位成本越低。12英寸单片的芯片承载量约为6英寸的4.4倍、8英寸的2.3倍。谁先把大尺寸做稳,谁就能把成本曲线压到对手够不着的位置。
瀚天天成是全球首家实现8英寸SiC外延片大规模对外商业供应的企业,2025年12月又全球首发了12英寸产品,并在2026年上半年拿到12英寸订单。在尺寸这条线上,它比行业普遍预期早走了半步。
另一个不易复制的壁垒是客户认证。SiC外延是车规和算力供应链的“年单位”环节——换供应商意味着器件要重跑一遍验证,动辄一两年。因此一旦进了头部客户的合格供应商名单,粘性极强。瀚天是中国唯一大规模进入国际供应链的SiC外延企业,全球前五大SiC功率器件厂商中的4家、前十大中的8家是其客户,且4家头部客户均已切入英伟达AI数据中心供应链。
收入端的数据:2025年收入7.65亿元,四家机构预测2026/2027/2028年平均为13.32亿、28.82亿、50.66亿元,三年复合增速约88%。
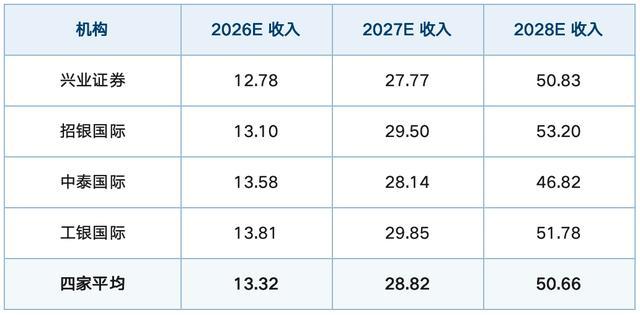
表3:四家券商的收入预测(人民币亿元) 数据来源:四家券商报告
毛利率方面,中泰国际预计2026/2027年为30.0%/32.5%,较2025年的24.8%分别提升5.2和3.2个百分点;工银国际预计到2028年可提升至33%。
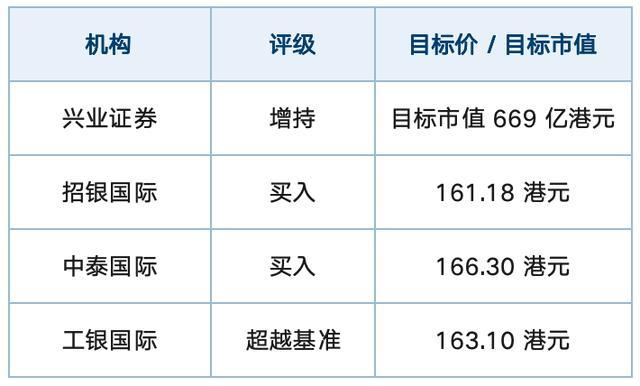
表4:四家券商的评级与目标价 数据来源:四家券商报告
按9月25日收盘价84.70港元计算(总股本约4.256亿股,对应市值约360亿港元),三个目标价隐含的空间约90%至96%。
三、为什么说“瀚天”是成长性最高、也是最确定的标的
把上面四张表连起来看,逻辑链条其实很短。
成长性高。四家券商对2026、2027年经调整净利润的平均预测是3.05亿元和6.50亿元,对应同比增速+54%和+113%;两年之后利润规模是2025年的3.28倍,2025至2027年复合增速约81%。收入端同步从7.65亿元走到28.82亿元。这不是靠单一客户的脉冲,而是三股力量的叠加:8英寸放量、12英寸代际领先,以及AI数据中心供电架构升级(800V高压直流推动功率器件耐压等级从650V向1,200V以上提升)带来的高价值量需求。
确定性高。三条护城河几乎同时踩在同一个时点上:
一是尺寸代际——全球首家实现8英寸碳化硅外延片大规模对外商业供应的企业,2025年12月首发12英寸,2026年上半年已取得12英寸订单突破;12英寸单片可承载芯片数为6英寸的4.4倍、8英寸的2.3倍。
二是客户认证——中国唯一大规模进入国际供应链的碳化硅外延企业,全球前五大碳化硅功率器件厂商中的4家、前十大中的8家是公司客户,且4家头部客户均已切入英伟达AI数据中心供应链。车规与算力级验证以年计,换供应商意味着重跑一遍验证,转换成本极高,客户粘性和复购率极强。
三是良率与成本——产销规模扩大后的固定成本摊薄,已经在2026年上半年兑现为毛利率同比提升9.6个百分点。
最后回到开头那个问题:一家账面利润只有1,200万元的公司,凭什么值600多亿港元,甚至更多?
答案在于实际利润(经调整利润)远高于账面利润,答案还在于产线的尺寸里。SiC 外
延这个行业,正在从 6 英寸切换到 8 英寸,再望向 12 英寸;AI 数据中心的供电革命,
又在需求端添了一把火。瀚天天成的特殊之处在于,它恰好同时站在尺寸代际、客户
认证和良率成本三条曲线的交点上。
当然,最底层的答案必定是公司技术的领先性,必定是大幅度高于行业的良率,即大幅度高于行业的毛利率。
数据来源与声明
1. 券商预测数据来自:兴业证券《碳化硅外延全球龙头,拥抱行业大周期》(2026年6月28日,增持);招银国际《境内外双轮驱动,8英寸放量抬升盈利斜率》(2026年9月11日,买入);中泰国际《穿越周期SiC外延龙头,AI与新能源共振释放业绩弹性》(2026年9月23日,买入);工银国际《碳化硅外延片龙头引领行业突破》(2026年9月28日,超越基准)。
2. 本文所载观点、预测及估值判断均来自第三方机构或个人分析,不构成任何投资建议,亦不代表对任何证券买卖的推荐。证券市场存在风险,历史业绩与机构预测均不代表未来表现,投资者应独立判断并自行承担投资风险。