为上市创始人犯挪用资金罪获刑7年,这家锂电企业如今又要IPO

现在,金川瑞翔IPO融资的故事是不是可以如下这样理解?
甘肃国资旗下的一家核心三元锂电材料企业具备市场竞争力,但是它不需要扩产,更不需要融资。而金川集团旗下的另一块次要资产——主营锂电材料的金麟锂电,业务起步晚、规模小,在行业竞争中处于相对劣势地位,资金需求非常迫切。于是,金川集团就把这两家公司打包在一起,三元材料+磷酸铁锂,一起到股市融资。
公司三元业务高度依赖宁德时代,业务独立性存疑,它又有什么底气,在竞争更激烈的磷酸铁锂赛道上厮杀?
01金川瑞翔的半条命,握在宁德时代手中
这太罕见了!
拟在创业板上市的三元正极材料企业——金川瑞翔,其股东名单中,竟然没有宁德时代。
金川瑞翔可是一家严重依赖宁德时代存活的公司。毫不夸张地说,宁德时代直接能决定公司的生死存亡。
金川瑞翔招股说明书显示:
(1)报告期内,金川瑞翔对宁德时代的销售占比分别为86.75%、90.32%以及 90.58%。
(2)报告期内,金川瑞翔向宁德时代及其下属邦普循环采购三元前驱体、锂盐等,直接及间接合计金额占比分别为62.68%、63.33%和69.65%。
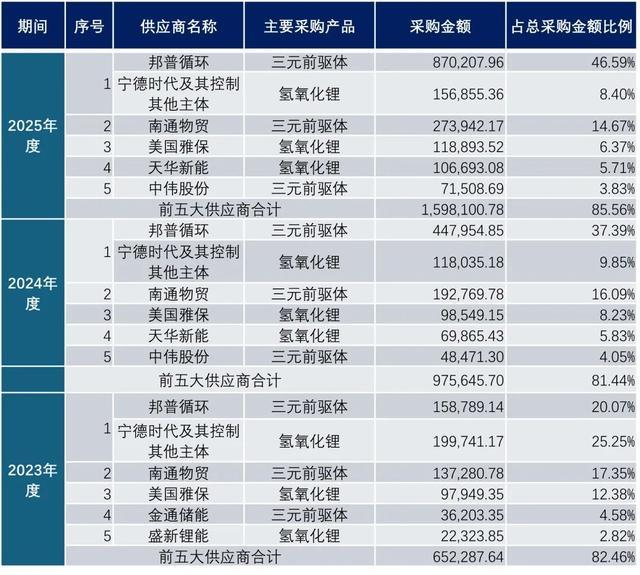
如果没有通过股权来绑定宁德时代,金川瑞翔又如何保证宁德时代对它会持久支持呢?
最为关键的是,对于宁德时代来说,但凡重要供应商、合作伙伴,几乎都会投资入股,通过股权与大单采购,牢牢将上下游供应链控制在自己手中。
或许,宁德时代并不看好金川瑞翔最终能够成功IPO吧!
公开资料显示:金川瑞翔的创始人因为挪用资金罪获刑7年、现在的实际控制人金川科技园,为了和这桩“往事”撇清、切割关系,前后进行了一系列复杂的股权架构调整。
反常识的是,从公司招股说明书来看,身为三元正极材料龙头的金川瑞翔,甚至并没有扩大在三元材料领域投资的动力、需求和意愿。但是,金川瑞翔的实际控制人控制的另外一家磷酸铁锂材小公司,却有着强烈的扩产需求。这两家公司捏合在一起,就有了在A股融资的基本资格。金川瑞翔的IPO,似乎也变得合理和必要了。
02与宁德时代的关系并不牢靠
金川瑞翔的最核心业务是三元正极材料,现在正在同时开辟磷酸铁锂业务成为第二增长曲线。
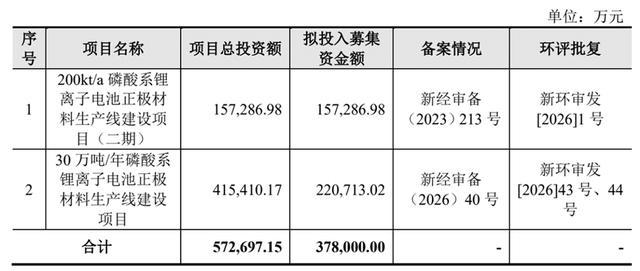
招股说明书显示:本次募集资金用于公司20万吨/年磷酸系锂离子电池正极材料生产线建设项目(二期)以及30万吨/年磷酸系锂离子电池正极材料生产线建设项目。
这也就是说公司干的好的业务是三元,现在准备大干一场的业务是磷酸铁锂。
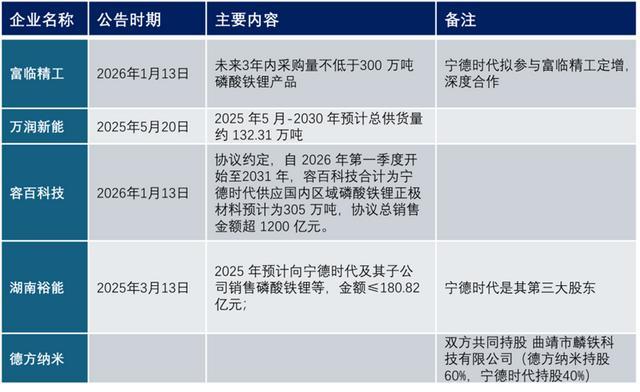
可是,我们可以清楚地感受到,宁德时代的磷酸铁锂大单,其实早已经分给其它企业。
公开资料显示:宁德时代已经通过长协、股权合作等方式,锁定了5000亿规模的正极材料产能。(详文见赶碳号科技2026年1月文章《容百科技1200亿订单算什么,宁德时代已锁定超5000亿的磷酸铁锂》)
所以,金川瑞翔对宁德时代存在重大依赖,若是宁德时代撤梯子,金川瑞翔就一定吃不消。
03创始人为IPO铤而走险 ,获刑7年
金川瑞翔成立于2006年,现已成为全球最大的三元正极材料供应商(2025年度公司三元正极材料出货量位居全球首位)。
与同行容百科技、当升科技相比,它直到现在才计划在创业板上市,实在是太晚了——锂电新能源风口已过,甚至已经开始内卷打价格战了。
这倒不是因为公司从始至终没有上市意愿,而是在历史上走了一大段弯路——被一桩重大的资金挪用案件所牵连。
这还要从金川瑞翔的发展史说起。
从现在的股权结构来看,金川瑞翔是一家国有控股企业,实际控制人为甘肃省国资委:“金川科技园直接持有发行人58.11%股份;发行人股东镍都基金、陇金基金、兴陇资本、公航旅基金及现服基金,甘肃省国资委控制下的主体,该等主体合计直接持有发行人8.18%股份。据此,甘肃省国资委合计控制发行人 66.29%的表决权。”
但在最初,金川瑞翔却是一家民营企业,由唐顺国创立。唐顺国曾是锂电行业的风云人物,即使10多年过去了,现在网上还有其多篇报道。
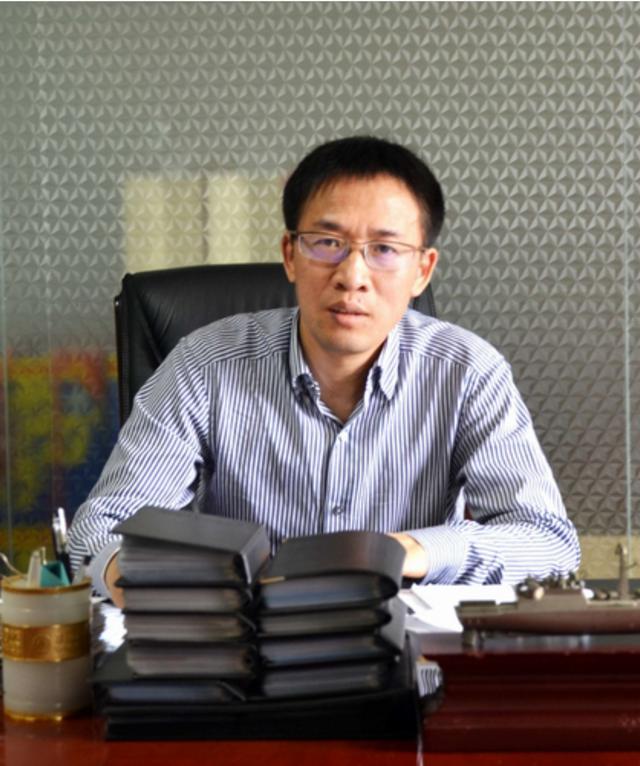
唐顺国 原瑞翔股份有限公司执行董事长
有媒体报道称:“唐顺国是湖南永州人,1963年4月出生,原为中国农业银行湖南省分行副处级干部,后划转到中国银河证券公司,因违规违法操作股票等经济问题被银河证券公司开除,但为自己积累了巨量财富。后下海经商。”
金川瑞翔的全称是“甘肃金川瑞翔新材料股份有限公司”,成立于2006年11月16 日。它的曾用名包括甘肃金川瑞翔新材料有限公司、南通瑞翔新材料有限公司。
公司设立时的两个股东分别是湖南湖科(当时叫湖南瑞翔新材料有限公司,认缴675万美元、占75%)和瑞翔(刚果)有限公司(认缴225万美元、占 25%)。当时的大股东——湖南湖科,即由唐顺国创立。
唐顺国对于中国三元正极材料发展发挥了重要作用。《人民日报》曾报道:“2008 年6月,唐顺国以超强魄力力排众议,作出了一项令人震撼的决定,高薪从国外引进了高端技术人才——池田一崇。此举一出,成效卓著:4个项目的技术攻关均获成功,其中,高效率钴酸锂,比过去普通型生产流程缩短了近一半的烧结时间,且大大减少了辅料,每公斤产品降低成本1美元,仅此一 项,每年即可节约上千万元。”
虽然公司技术领先,但是锂电正极材料行业本身,是资金密集型行业,且严重依赖矿产资源。IPO上市,是很多锂电企业以及锂电材料企业的必由之路。
为了上市,为了筹集资金,当时唐顺国铤而走险,挪用资金。2016年,唐顺国被人举报挪用公司资金2.4亿元。这引起中央巡视组重视,遂被立案调查。
裁判文书显示:
2011年,被告人唐顺国筹备瑞翔公司(全称是:湖南瑞翔新材料有限公司,现名湖南湖科)上市,为扩大自己在瑞翔公司的股份,于2011年成立湖南国昱锂能实业有限公司(以下简称国昱公司,该公司由唐顺国占股70%,其妻子张旻昱占股30%)。
2011年9月,被告人唐顺国代表国昱公司向中国建设银行股份有限公司长沙天心支行贷款2.2亿元,期限三年,年息12%。被告人唐顺国将该笔贷款中的约1.8亿元用于以国昱公司名义购买瑞翔公司增资扩股的近4000万股的股份。
2013年至2014年期间,因国昱公司无资金归还该笔贷款利息,被告人唐顺国利用担任瑞翔公司董事长的职务便利,授意时任瑞翔公司财务总监张某和财务部经理周某从瑞翔公司挪用资金5000余万元归还国昱公司向中国建设银行股份有限公司长沙天心支行2.2亿元贷款的利息。
2014年9月,国昱公司向中国建设银行股份有限公司长沙天心支行的2.2亿元贷款到期。为归还该笔贷款,被告人唐顺国向北京信托投资有限公司(以下简称北京信托)信托贷款3亿元,期限三年,年利率15%,并以唐顺国个人以及国昱公司财产提供担保。
被告人唐顺国将该3亿元贷款中约2.2亿元用于归还国昱公司在中国建设银行股份有限公司长沙天心支行的贷款。
此后,为归还北京信托3亿元贷款利息,被告人唐顺国利用担任瑞翔公司董事长的职务便利,授意时任瑞翔公司财务总监张某和财务部经理周某从瑞翔公司挪用1.3亿元左右的资金归还北京信托3亿元的贷款利息。
2009年底,因瑞翔公司资金短缺,被告人唐顺国牵线为瑞翔公司引进了三个股东,分别是湖南省高新创业投资集团有限公司、北京磐石投资有限公司、上海鼎峰投资有限公司。
被告人唐顺国与上述股东签署协议,约定如瑞翔公司三年内未上市,则由唐顺国按照年利率7%标准向上述股东回购瑞翔公司的股份。
到2013年底,瑞翔公司未上市,被告人唐顺国从北京信托贷款中支出3000万元,并利用担任瑞翔公司董事长的职务便利,授意时任瑞翔公司财务总监张某和财务部经理周某从瑞翔公司挪用资金6000万元,共凑齐资金9000万元回购了这三家公司持有的瑞翔公司的股份。被告人唐顺国将该回购股份登记在国昱公司名下。
此案最终判决如下:
一、被告人唐顺国犯挪用资金罪,判处有期徒刑七年;
二、追缴被告人唐顺国违法所得人民币一亿五千七百六十九万四千二百四十元二角五分,发还给被害单位湖南瑞翔新材料股份有限公司。
值得一提的是,此时唐顺国为了上市,也为了企业发展已经引入了多个股东,其中甚至包括国有投资机构。因此,唐顺国挪用资金也就涉及到侵犯国有资产的问题。或者正是这个原因,所以有媒体称唐顺国一案受到了中央巡视组的重视。
唐顺国案发,企业IPO自然就被耽误了。
04白衣骑士金川集团,如何撵走小股东?
唐顺国个人出了问题,但是其控制的湖南湖科以及核心资产瑞翔新材料,仍然是有技术、有市场地位的。
正是在这种大背景下,国资金川集团接盘。
招股说明书显示:2018年6月,金川科技园向湖科公司增资并改组湖科公司董事会。该次增资完成后,金川科技园成为湖科公司控股股东,并实际控制发行人金川瑞翔,发行人同步也变更为国有控股企业。
在此有必要说明一下。这个湖科公司,就是唐顺国案被害单位——湖南瑞翔新材料股份有限公司。
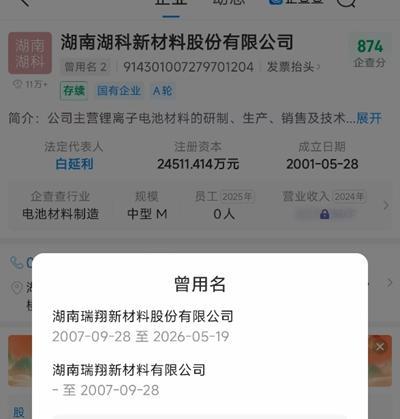
湖科公司也因为唐顺国案有了污点,且牵扯到一系列诉讼。
直到今年,唐顺国和湖科公司还有没有解决的法律问题。
2026年3月13日,《长沙县人民法院关于唐顺国享有的王莉所持有的湖南瑞翔新材料股份有限公司的股权(750378.5股)(第一次拍卖)的公告》被公开。该公告称,湖南省长沙县人民法院将于2026年4月13日10时至2026年4月14日10时止(延时除外)在阿里网络司法拍卖平台上(网址:http://sf.taobao.com/ 机构名称:湖南省长沙县人民法院)进行公开拍卖活动。
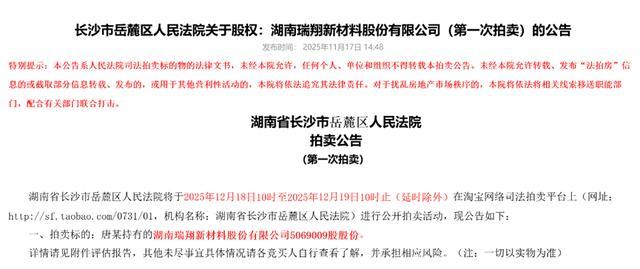
公司本身就有污点,且长期受唐顺国的影响,这家正极材料企业IPO就很困难。
于是,甘肃国资想到一个好办法。
(1)上市的主体不再是有污点的湖科公司(当时唐顺国是打算让湖科公司IPO),而改为下属公司——甘肃金川瑞翔新材料(曾用名南通瑞翔新材料有限公司)。
(2)湖科公司也不再是控股股东。为此甘肃国资对金川瑞翔进行了大手术:通过减资回购等方式逐步降低湖科公司对发行人直接持股比例,并最终将发行人直接控股股东由金川科技园子公司湖科公司变更为金川科技园,实现金川科技园对公司的直接控制。
值得一提的是,湖科公司曾经是唐顺国拟IPO主体公司。它的股东除了甘肃国资金川科技园外,还有其他股东。因此,金川集团还必须将其他股东劝退。
招股说明书披露:“2025年1月、2025年7月及2026年5月,湖科公司先后对除金川科技园以外的其他股东实施三次回购减资,合计减少注册资本22,502.40 万元。上述回购减资完成后,金川科技园对湖科公司的持股比例由67.62%提升至100%。”
剔除小股东外,湖科公司变成100%甘肃国资控制的企业,剩下的事情就好办了——国有资本之间无偿划转就说得通了。
招股说明书显示:“金川科技园与湖科公司于2026年5月20日签署《股权无偿划转协议》。划转完成后,金川科技园直接持有发行人58.11%股份。”
真不知道,甘肃国资是如何成功劝退湖科公司其他股东的。
这些小股东肯定也知道湖科公司控制的企业今后要IPO吧!他们当时投资湖科公司其实也是为了分享IPO盛宴。
网上有信息显示,似乎也其他小股东心有不甘,拟提起诉讼。
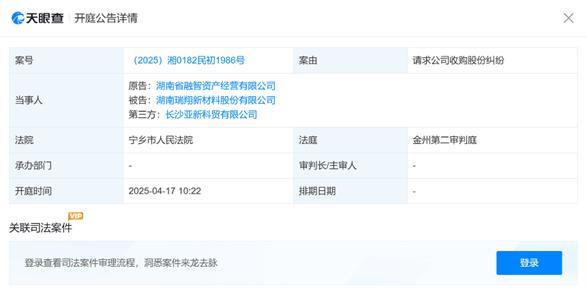
天眼查上就显示了一则开庭信息。原告是湖南省融资资产经营有限公司,被告显示是湖南瑞翔新材料有限公司,这正是前面提到的湖科公司(2026年5月19日之后才更名为湖科公司)。

05三元打江山,服务磷酸铁锂小公司IPO
金川瑞翔是三元材料的龙头,尤其是其中镍单晶高电压产品,保持绝对领先优势
从财务上看,其规模不小,但利润甚少。
招股说明书显示:
(1)报告期内,发行人分别实现营业收入1,068,524.16万元、1,284,575.09万元、2,111,764.97万元,营业收入三年实现倍增,远超行业平均增速。
(2)报告期内,发行人扣除非经常性损益后归属于母公司股东的净利润分别为-69,373.03万元、22,313.25万元以及71,394.62万元,发行人主营业务毛利率分别为-1.00%、7.40%和 7.85%。
在业绩最好的2025年,公司的营收高达211亿元,而扣非净利润只有7.14亿元,扣非净利润率只有3.38%。
这些业绩,多是靠公司的三元正极材料业务实现的。
然而,金川瑞翔现在拟大力发展的业务是磷酸铁锂。
现在有必要介绍下公司的磷酸铁锂业务。金川瑞翔在磷酸铁锂领域只算是新军,起步较晚。招股说明书显示:“公司在2024 年磷酸铁锂产品快速量产,2025年10万吨磷酸铁锂规模化已于期后建成并逐步投入运营。”
更关键的是,这块业务并不是金川瑞翔内生、成长起来的,而是收购而来。
招股说明书显示:金川瑞翔于2025年1月与金川科技园签署《非货币增资协议》,约定金川科技园以其持有的金麟锂电81.6327%股权评估作价用于对发行人增资。81.6327%股权评估作价为 40,678.5834 万元。
通俗点说,金川瑞翔向大股东收购了主营磷酸铁锂的金麟锂电。后面经过一系列变更,现在金川瑞翔持有金麟锂电100%股权。
现在,金川瑞翔IPO两个募投项目的实施主体都是金麟锂电。
所以,金川瑞翔IPO融资的故事,我们可以这样解读:本来甘肃国资下的核心三元锂电材料企业,有市场竞争力,但是它不需要扩产,是更不需要融资。但是,金川集团旗下的另外一块次要资产、主营锂电材料的金麟锂电业务起步晚、规模小、在行业竞争中处于相对劣势地位,非常需要融资。于是,金川集团就把这两家公司打包在一起,三元材料拉带着磷酸铁锂去资本市场融资。
这个推论还有一个依据。
招股说明书显示:“2025年8月,发行人认定张新龙、赵云虎、秦锦及赵亮亮为公司核心技术人员;2026年6月,发行人结合研发业务开展及研发实际贡献等情况补充认定朱祥为核心技术人员。”而这5个人全部都是在公司收购金麟锂电之前的老员工,他们的研究方向都是三元材料。
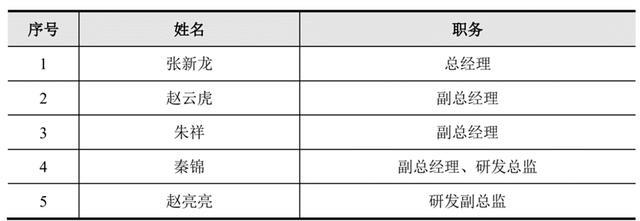
招股说明书披露的“重要科研成果、获奖情况及对公司研发的贡献”全部指向三元材料。公司现在计划IPO募集资金 37.8 亿元,金川瑞翔竟然拿不出公司在磷酸铁锂以及金麟锂电技术优势的相关依据。
到底是三元缺钱,还是磷酸铁锂缺钱呢?是上规模的老牌企业瑞翔需要IPO融资,还是初创公司磷酸铁锂小公司金麟锂电想要融资?
公司的三元业务尚严重依赖宁德时代,缺乏独立性;技术、规模各方面更加欠缺的磷酸铁业务,又有什么资格与同行展开竞争呢?