角逐脑机接口第一股:博睿康、强脑科技IPO面临多重考验

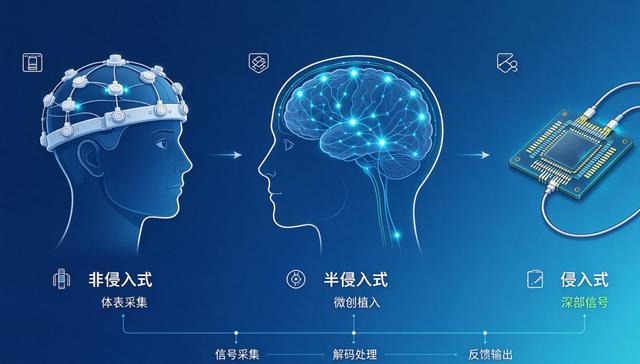
脑机接口作为我国 “十五五” 规划重点培育的未来产业,在政策扶持与资本追捧双重驱动下,国内两大头部企业博睿康、强脑科技分别冲击科创板与港股IPO,展开“脑机接口第一股”的角逐。然而二级市场硬科技企业集中破发,估值逻辑发生显著转变,两家企业除需要攻克技术难关外,还需直面商业化落地、持续亏损、上市对赌、估值回调等多重现实挑战。
博睿康:半侵入式技术实现全球器械突破,科创板处于已问询阶段
博睿康脱胎于清华大学神经工程实验室,2011年由胥红来、黄肖山联合创办,2025年注册地搬迁至上海张江科学城。公司汇聚科研与医疗市场人才,历经多轮融资,股东包含红杉中国、BV百度风投以及多家国资、地方产业基金;胥红来与黄肖山签署一致行动协议,合计控制公司23.3332%股份,为公司控股股东。
2026年9月29日,博睿康更新科创板IPO招股书以及首轮审核问询回复。公司IPO申请于6月11日获得受理,6月24日进入问询环节,当前审核状态为 “已问询”。本次IPO计划募集资金25亿元,其中15.4亿元投入脑机接口研发项目,4.1亿元投向产业化建设项目,剩余5.5亿元用于补充流动资金。
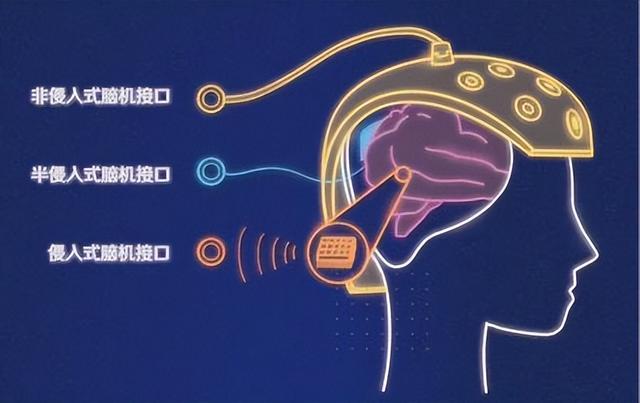
在技术产品层面,公司采用半侵入式微创技术路线。2026年3月,NEO‑ONE SCI 植入式脑机接口手部运动功能代偿系统获批,成为全球首个上市的植入式脑机接口三类医疗器械。该产品将电极放置于硬脑膜外,在保障信号质量的同时降低脑组织损伤风险,帮助颈段脊髓损伤瘫痪患者重建手部抓握能力,临床试验解码准确率超90%,累计完成36例临床手术。
非侵入式业务是当前主要收入来源,公司已推出20余款相关产品,脑电图机 2025年国内市场占有率超过外资品牌,国产市场排名第一。
财务方面,公司营收稳步增长,但亏损持续存在。2023‑2025年营收分别为 7521.24万元、6597.47万元、1.08亿元,2025年收入首次破亿;三年累计净亏损约3.28亿元,2025年亏损激增主要来自1.92亿元股权激励费用。2026年上半年实现营收4634.40万元,净亏损6547.97万元,研发投入占营业收入比例高达103.58%。目前核心侵入式产品尚未产生营收,企业呈现 “科研设备托举现金流,侵入式创新产品支撑估值” 的格局,招股书预测预计2029‑2030年有望实现盈利。
资本端存在硬性对赌约束,此前投资协议约定,公司需在2028年12月31日前完成上市,上市估值不低于50亿元,融资额不低于5亿元,相关特殊权利目前处于中止状态,若IPO失败将重新生效,时间节点与盈利预期高度重合。即便已经拿到医疗器械注册证,产品大规模商业化还需要完成医院推广、医生培训、医保配套、产能建设等一系列工作,距离真正放量仍有较长周期,交易所也针对核心技术、产品、客户销售等问题提出问询。
强脑科技:非侵入式路线已落地消费康复,港股IPO 遭遇估值环境压力
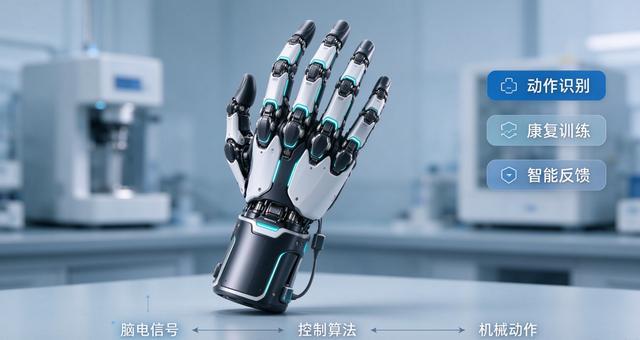
不同于博睿康主攻半侵入式医疗植入赛道,强脑科技聚焦非侵入式脑机接口,布局康复、消费级市场,代表产品包括智能仿生手、睡眠监测设备,相关产品已经实现商业化落地。作为杭州“六小龙”企业,同时也是全球除Neuralink之外融资规模最大的脑机接口企业,累计研发投入达5亿美元。
公司2026年1月向港交所递交保密版IPO申请,保荐机构为中金公司、瑞银集团,原计划募资数亿美元。Pre‑IPO融资完成后投后估值约92亿元,市场曾传出IPO目标估值120亿元。受二级市场行情冲击,截至9月底企业仍未开启公开招股,上市节奏明显延后。
2026年港股硬科技新股破发率居高不下,“闭眼打新” 的市场逻辑不复存在。群核科技上市后市值大幅缩水;科创板宇树科技上市后股价从高点回撤超50%;罗博特科H股相较A股折价近三成发行,上市首日依旧破发。投资者不再单纯为赛道概念买单,更加看重企业真实收入、毛利率以及商业化兑现能力。
二级市场的降温传导至一级市场,脑机接口行业投资风向从追逐概念转向重视落地成效。行业普遍判断,强脑科技大概率面临发行估值下调、募资规模缩减、招股窗口延后的局面,企业需要权衡,是折价推进上市获取资金,还是等待市场行情回暖再启动发行。
行业前景广阔,商业化落地仍是核心考验
政策层面,国内持续加码脑机接口产业扶持。2025年七部门出台产业创新发展实施意见;2026年脑机接口写入政府工作报告,纳入“十五五” 重点培育未来产业,引导基金、地方专项基金相继向赛道倾斜。
多家机构对市场空间给出乐观预测:中商产业研究院预计2026年国内脑机接口市场规模可达46亿元;中国信通院测算2030年国内产业规模将达到100‑140亿元;麦肯锡预测2030年全球医疗脑机接口市场规模有望达到400亿美元。
但整个行业尚处于发展早期,博睿康与强脑科技分别代表半侵入式医疗器械、非侵入式消费康复两条主流路线。前者取得全球技术审批突破,却尚未实现创新产品变现,背负亏损与对赌压力;后者已经完成消费端商业化,却要面对估值重估的市场环境。
谁能够摘得 “脑机接口第一股”,不只取决于IPO审核进度,更要看企业能否打通研发、临床、市场的完整商业闭环。脑机接口从技术拿证走向大规模产业普及,依旧是一场漫长的长跑。