
狠人!台湾首富弃子,蛰伏大陆30年,凭一块布拼出3000亿AI帝国

上世纪九十年代,台塑集团内部传出一则震动商界的人事变动。
台塑集团创始人王永庆的长子王文洋,拥有伦敦帝国理工学院物理博士学位。
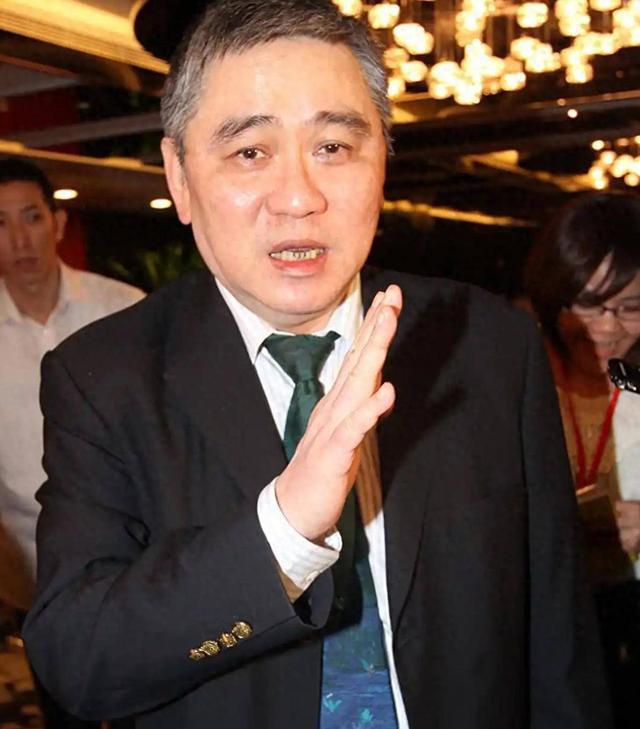
在台塑体系内供职近二十年,主理南亚塑胶核心业务时,外界普遍认为他将接掌整个台塑的商业版图。
一场家庭风波发生之后,王永庆直接免去王文洋的所有职务,彻底切断了他在台塑内部的全部权力通路。
原本攥着豪门接班准入资格的人,转瞬间就彻底失去了自身依托的家族发展平台。
一个离开顶级家族企业的中年人,凭什么能在大陆搭建起两家 A 股上市公司?
1980年,王文洋正式返台,进入台塑体系参加工作。
他从基层岗位做起,参与玻纤、树脂相关业务运营,积累完整材料行业实操经验。
1995年,这对父子之间积存的各类矛盾迎来了总爆发。
台塑官方下发正式人事通告,免去王文洋在集团内部所有管理职务。
这次变动之后,王文洋不再参与台塑任何经营决策。
他曾短期赴美国高校任教,1996年来到广州,完成宏仁集团的注册,正式开启自己在大陆的创业历程。
他没有选择准入门槛很低的代工领域,直接将目标锁定在当时被海外企业垄断的PCB上游基础材料。
这一业务板块,恰恰是他过去在台塑长期工作期间所接触的相关领域。
创业起步阶段,宏仁集团就对旗下业务做出调整,拆分出两条独立的核心经营主线。
第一条业务线布局广州,搭建宏昌电子的生产运营主体,专注于批量产出电子级环氧树脂。
第二条业务线落地上海,设立宏和电子相关经营主体,核心攻坚方向为电子级玻璃纤维布。
环氧树脂和电子玻璃纤维布,是制造覆铜板、PCB 电路板的两类核心原料。手机、服务器以及各类通信硬件搭载的所有元器件,都需要依托PCB电路板来完成承载安置。
上世纪九十年代,我国本土高端环氧树脂、高端电子布的产能存在极大缺口,市场供应基本由海外厂商主导。
王文洋把资金、人员集中投入材料研发生产,不做下游组装业务,扎根产业链最上游环节。
这两家企业的整体发展跨度非常大,发展过程中都经历了一段相当漫长的经营平淡阶段。
2012年,宏昌电子正式完成了在A股市场的上市流程完成上市后的数年时间里,这家企业的营收出现了十分明显的波动2011年全年,宏昌电子的总营收规模攀升至14.2亿元2015年,企业年度营收水平有所回落,最终数值为9.5亿元。
2010 到 2018 年,企业年度归母净利润长期徘徊在 5000 万至 7800 万区间,利润规模没有出现明显扩张。
企业产品实现国产替代,但市场需求平稳,资本市场没有给到高估值回报。
宏和科技于1998年正式完成全部组建流程。
在正式成立后的头十年里,企业生产普通规格电子布,陷入低价市场竞争,盈利空间被不断压缩。
2008 年,管理层做出业务调整,放弃低端产品赛道,集中资源研发超薄布、极薄布特种产品。特种电子布生产制造难度很高,所使用的生产设备和对应的各项工艺参数,都需要经过多轮反复调试。长达十余年的时间里,相关的技术攻坚工作始终在持续推进。
2019年,宏和科技就已经正式完成了在上交所主板的挂牌登陆。
上市之后的数年时间,公司营收规模维持在 6 至 8 亿元区间,2023 年企业归母净利润为负 6309.45 万元,处于亏损状态,市场关注度很低,市值长期低于 50 亿元。
AI 算力行业爆发,彻底改变两家上市公司的经营处境。
AI 服务器对 PCB 基材性能要求远高于传统服务器。
AI 服务器使用的 PCB 板,对电子布、环氧树脂的性能标准大幅提升,高端材料订单快速释放。
市场需求传导到宏和科技,企业高端极薄布、超薄布产品实现大规模出货。财报记录清晰的业绩变化。
2024 年宏和科技营收 8.35 亿元,归母净利润 2280.09 万元,企业实现扭亏;2025年总营收达到11.71亿元,归母净利润攀升至2.02亿元,同比增长幅度为785.55%。
进入2026年第一季度,单季度营收为4.42亿元,对应的归母净利润为1.40亿元。这一单季度创造的利润,几乎已经占到2025年全年总利润的七成水平。
随着产品结构的升级调整,毛利率呈现抬升态势,2026年一季度该指标达到了55.7%。
极薄布、超薄布类产品已拿下全球多家覆铜板企业的合作订单,部分订单的交付排期已经延伸至2027年。
实体市场的行情变动,会同步对整个资本市场产生对应的传导作用。
2025 年 4 月,宏和科技股价最低下探 6.56 元。2026 年 6 月,盘中股价冲高到 263 元。
十四个月时间,股价出现巨大涨幅,盘中峰值阶段,宏和科技总市值接近 2700 亿元。
同一周期,同体系的宏昌电子股价同步上行,巅峰阶段市值接近 300 亿元。
两家上市公司的总市值曾短暂触及3000亿关口,网上流传的“3000亿王国”这一说法,出处正是这次的短期市场估值。
必须分清概念,这个数字属于股票市场交易形成的峰值市值,不等于企业账面净资产,股价会跟随行业景气程度快速起落。
冲高行情结束之后,两只个股都出现了明显的回落走势,对应市值也发生了大幅缩减。
相关企业自身年度营业收入总和仅处于二十亿元层级,账面资产的总规模远不及三千亿这个数字。
风口带来业绩增长,但企业依旧面对现实经营压力。
宏和科技发布公告作出提示,彼时公司估值水平大幅超出行业普遍区间,估值已经和企业基本面相脱离。
实际控制人家族在股价处于高位的阶段,对外公开披露了所持股票的减持计划安排。
宏昌电子的业务同样可受益于算力产业链,2025年全年营收为30.76亿元,利润总额却仅达到3511.97万元。
原材料价格出现波动,叠加行业的竞争态势,正持续挤压各类企业的利润空间。
两家公司主要营收来源集中于 PCB 上游材料,业务赛道高度单一。如果 AI 硬件需求降温,下游客户缩减采购,两家企业的营收和利润会直接受到冲击。
我们回溯王文洋从起步到如今的全部商业发展轨迹。
他拥有豪门出身,博士学历,也拿到过现成的集团接班机会。
家族内部爆发的矛盾冲突,直接打破了此前早已定好的人生发展路线。
45 岁之后,他不带台塑的管理权来到大陆,没有走赚快钱的路径,深耕材料赛道接近三十年。中间经历十几年业绩平淡的蛰伏周期,直到 AI 产业扩张,市场才兑现他多年技术投入的价值。
三千亿只是资本市场短期给出的价格,不能等同于企业真实实力。
资本估值会起落,技术积累、客户供应链资源,才是企业手里实实在在的资产。
豪门背景没有直接给他大陆的成功,大陆完整电子产业环境,加上持续的材料研发投入,共同支撑两家上市公司走到今天。
所有赛道红利都存在相应周期,后续企业能否稳固自身的行业地位,核心取决于产品迭代水平,以及下游算力市场的实际需求变动。
信息来源:证券时报、经济参考报、上市公司公开年报、新浪财经、中国台湾网。