美光年赚5700亿!单季营收暴涨379%,中国存储产业链同步爆发

【本文仅在今日头条发布,谢绝转载】
本文作者--诗与星空|财经作家
假期一天,DeepSeek开源了昇腾基础组件,这个消息并没有在圈外引起轰动。然而它是一个战略级的工具。
这个组件让全世界任何一个开发团队使用华为昇腾算力替代英伟达成为可能,这意味着随着中国开源大模型的生态成熟,可以从电力到算力到大模型打包输出。
这将成为世界顶级闭源大模型的噩梦。
假期第一天,美光发布了2026财年的财报,净利润850亿美元,折合5700亿人民币,引爆了整个存储市场。
这两件事其实是相辅相成的。
DeepSeek带给了市场更大的想象空间,让第三世界国家和普通中小企业训练、部署安全可靠的私有模型成为可能,大模型不再被极个别发达国家垄断,也让显存、内存的市场空间扩张到近乎无限大。
结合近期的报道,星空君发现,欧洲、日本、印度、俄罗斯等都在使用中国的开源大模型训练本土AI。甚至非洲也有不少国家正在探讨研究使用中国的开源大模型作为国家大模型。
一、美光财报
和A股上市公司普遍采用自然年不同,在美股上市的美光选择了每年9月到次年8月为一个财年。
所以其2026财年的财报,实际上是2025年9月到2026年8月期间的财务数据。
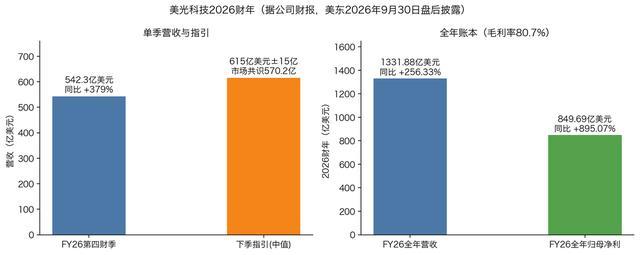
第四财季营收542.3亿美元,同比增长379%,环比增长31%,连续第六个季度创下纪录。
上年同期,美光的单季营收是113亿美元。一年之间,同一家公司的同一个生意,规模翻了近五倍。
GAAP净利润377亿美元,同比增长超过10倍。非GAAP口径净利润383.98亿美元,摊薄每股收益33.42美元。
非GAAP毛利率87%。这让星空君想起了“酱香科技”,这个毛利率真的堪比茅台了。
两年前的行业低谷里,存储厂商的毛利率还是负数,这一财年,美光把存储芯片卖出了奢侈品的利润率。
2027财年第一季度指引更是惊人:营收615亿美元,上下浮动15亿美元,而市场一致预期只有570.2亿美元。
非GAAP每股收益指引38.15美元。
超预期幅度有多大?业绩公布前,市场对第四财季营收的一致预期在510亿到515亿美元之间,调整后每股收益预期在31.6到31.8美元之间;而对下季度的营收共识是570.2亿美元。实际数字把第四财季的两条线都踩破了一成左右。
全年的数据同样夸张。2026财年美光总营收1331.88亿美元,同比增长256.33%。毛利润1075.04亿美元,同比增长622.81%。全年毛利率80.7%,比上一财年整整抬升40.9个百分点。
归属于母公司的净利润849.69亿美元,同比增长895.07%。
折合成人民币,按6.72到6.74的汇率口径,美光一年赚走的利润约5700亿元。
星空君翻了一下历史数据,上一次存储行业出现这种量级的盈利,还要追溯到三十年前日本厂商称霸的年代。
行业的热度不止美光一家。2026年第一季度,全球五大NAND原厂合计营收环比增长83.7%,突破389亿美元。AI服务器对企业级固态硬盘的需求呈指数级增长,而主要厂商把先进产能向HBM倾斜,NAND有效供给严重不足,原厂平均售价普遍超出预期。
二、美光吃肉,长鑫长存喝汤
第四财季,美光数据中心核心业务营收同比增长超过十倍。
一个季度,十倍。
这一轮需求的核心是高带宽内存,也就是HBM。AI加速器每一个封装里,HBM的容量和带宽直接决定算力密度。
美光预计行业HBM需求增速将持续跑赢传统DRAM,一直到2028年。
如果星空君预测的其他国家开始大规模训练自己的大模型,那么HBM的需求还会继续膨胀。
美光供应不上的,中国企业来填补。
8月21日晚间,上交所网站更新了一条审核状态:长江存储控股科创板IPO已受理。
拟募资金额330亿元,超越一个月前长鑫科技的295亿元,刷新科创板开板以来的拟募资纪录。
一家十年前还不存在的存储厂商把募资额做到科创板之巅,放在五年前不可想象,放在2026年却是水到渠成。
如果长江存储挂牌成功,国产存储双子星将在科创板会师。
这两家公司的起点惊人地相似。2016年,国家大基金一期落地,武汉联手紫光和大基金组建长江存储,合肥联合兆易创新成立长鑫存储,几乎同步起跑。
十年过去,两家走上了完全不同的路线。长鑫重点做DRAM,长江存储主攻NAND。
全球NAND市场长期被三星、SK海力士、美光、铠侠、闪迪五家攥走近九成的产能与专利。长江存储用十年时间,把自己做成了全球出货量第三。
招股书里的财务数据,是一部浓缩的存储周期史。
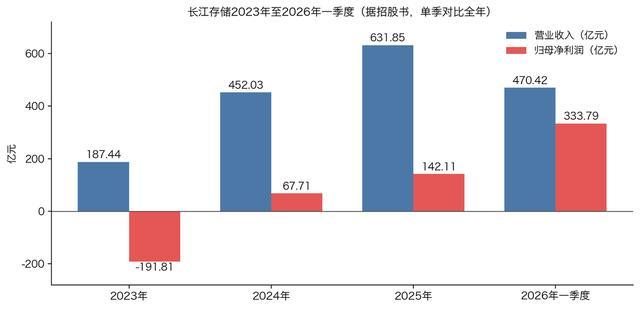
2023年,行业下行,长江存储营收187.44亿元,归母净利润亏损191.81亿元。
2024年回暖,营收452.03亿元,净利润67.71亿元。
2025年,营收631.85亿元,净利润142.11亿元。
2026年第一季度,单季营收470.42亿元,归母净利润333.79亿元。
一个季度的净利润,是2025年全年的2.35倍。按90天折算,日赚约3.71亿元。同期长鑫科技的归母净利润是247.62亿元,长江存储一个季度完成了反超。
8月28日晚间,长鑫科技交出上市后首份半年报:上半年营业收入1503.1亿元,同比增长873.64%。归母净利润776.05亿元,去年同期还是亏损23.32亿元。
扣非净利润787.93亿元,比归母净利润还高。经营活动现金流1311.56亿元,同比增长2985.64%。加权平均净资产收益率81.06%。
半年赚的钱,是2025年全年的41倍。
2026年第二季度长鑫在全球DRAM市场的营收占比达到10%,正式坐稳全球第四。FactSet的统计更惊人:2026年二季度长鑫息税前利润率82%,超过SK海力士的76%和三星半导体业务的70%(美光当季非GAAP营业利润率也约82%),按这一口径是当期全球盈利水平最高的存储厂商之一。
营收同比增速约10倍,在六大存储大厂中排名第一。
三、周期,万物皆周期
双子星之外,A股存储链的梯队已经排开。
兆易创新的位置很特殊。它是全球NOR闪存的头部厂商,利基型存储的定价权玩家,产品线覆盖存储芯片、MCU微控制器和传感器三大块,同时它的DRAM产品与长鑫深度绑定,由长鑫代工生产。
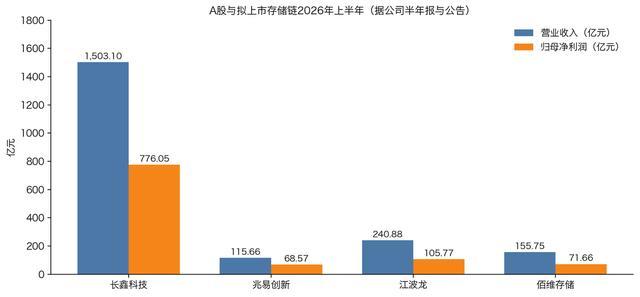
模组方面,江波龙和佰维存储也都实现了业绩的反转。
但不能从业绩的爆发式增长,就认定存储产业像曾经的房地产一样只涨不降。
再疯狂的增长,也掩盖不了行业的周期属性。
2022年下半年到2023年,全球存储市场规模近乎腰斩,三星、SK海力士、美光、铠侠集体减产、削减资本开支,长江存储2023年单年亏损191.81亿元,长鑫两年亏掉两百多亿,模组厂普遍在盈亏线上挣扎。
那是上一轮周期的谷底。
三星电子前半导体部门总裁在行业论坛上公开表示,存储价格可能在2027年下半年开始下跌,中国企业正在激进扩张产能,最晚到2028年上半年,市场可能发生转变。
长江存储自己在招股书里也预警,NAND市场高景气持续时间存在不确定性,当需求增速放缓或主要厂商扩产,产品价格可能出现回落。
只不过,由于AI的高速发展,新一轮周期充满了不确定性,但投资者不应放松警惕。
#头条精选-薪火计划#
作品声明:仅在头条发布,观点不代表平台立场