全球汽车PCB第一股,景旺电子港股破发又翻红

9月29日,深圳市景旺电子股份有限公司的H股在香港联交所主板挂牌,股份代号3228,英文简称KINWONG。此次全球发售7294.43万股H股,香港公开发售占一成,国际发售占九成,最终发售价为每股69.88港元,正是定价区间的上限,扣除佣金及各项费用后净筹约49.61亿港元。发行完成后,公司总股本增至约10.75亿股,A股股东占93.22%、H股股东占6.78%,控股股东及一致行动人合计持股比例由55.95%降至52.16%。
首日走势颇为戏剧化。9月28日暗盘交易中股价收跌约6%,每手账面亏损逾400港元,市场一度预计破发。29日开盘,股价低开6.98%报65港元,随后资金涌入、股价迅速翻红,盘中涨幅一度超过10%,收盘报77.05港元,涨10.26%,A+H股合计总市值站上千亿元。香港公开发售获94.25倍认购,一手中签率仅3%;国际发售获10.57倍认购,承配人143名。上市首日,深交所就将其纳入港股通标的名单。
这家公司对资本市场并不陌生。景旺电子1993年起步于深圳,由来自河源的刘绍柏与黄小芬以约30万元接手一间负债小厂,先从通信与家电产品做起,2008年切入汽车电子,2017年1月在上交所主板上市。按2025年收入计算,它是全球第一大汽车电子PCB供应商,市场份额10.6%,比上一年提升1.6个百分点,在全球PCB厂商中排名第十一。全球前十大汽车零部件一级供应商中,有八家是它的客户。
本次发行引入了中际旭创、大族数控旗下香港麦逊、建滔投资、易方达、博时国际、天弘、霸菱、摩根大通资管等十余家基石投资者,合计认购约3.10亿美元,接近全球发售股份的一半,并附有六个月禁售期。中信证券担任牵头保荐人。募资净额中约六成用于扩充及升级高附加值产品产能,一成半用于研发储备,一成半偿还银行借款,剩余一成补充营运资金。
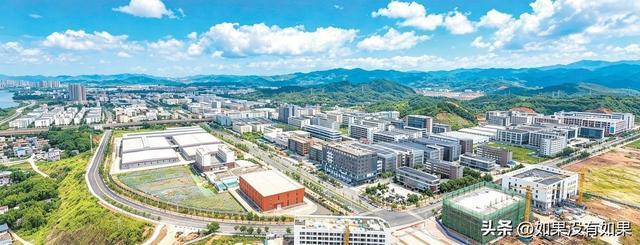
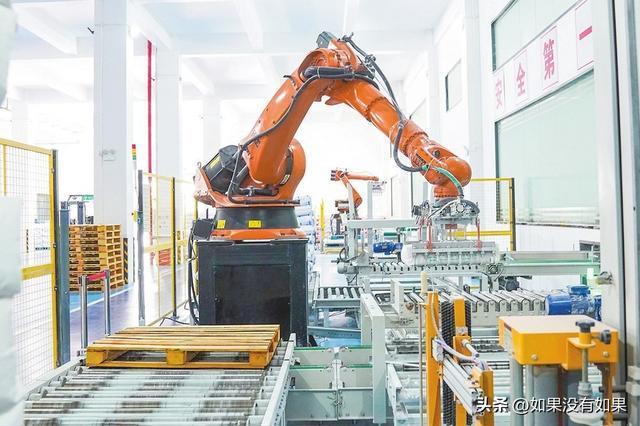
资金的重心落在AI算力相关产能。公司面向AI服务器与数据中心的PCB订单持续增加,2026年上半年已批量交付800G与1.6T光模块PCB,二季度800G及以上速率业务收入环比增长近1500%,产品综合良率超过85%。珠海金湾基地已建成四条mSAP产线,年内计划增至五条;高阶HDI工厂进入试运行,预计10月全线拉通,达产后形成80万平方米年产能;超高多层PCB智能制造项目总投资已上调至43.88亿元。
业绩方面,2024年、2025年及2026年上半年,公司营业收入分别为126.59亿元、153.08亿元和86.11亿元,同比分别增长17.68%、20.92%和21.37%;归母净利润分别为11.69亿元、12.31亿元和6.02亿元。今年上半年出现增收不增利,净利润同比下滑7.38%,公司解释为人民币升值带来汇兑损失1.23亿元,对净利润影响超过1.5亿元。同期研发投入4.34亿元,累计取得282项有效发明专利。
在AI算力投资拉动下,高端PCB正从基础配套变成影响算力系统性能的关键部件,覆铜板等材料趋紧也在推高成本,头部厂商披露的扩产规模已超过千亿元。对景旺电子而言,港股募资既补上了扩产所需的资本,也让海外投资者重新打量这条赛道。破发又翻红的首日行情,多少映照出市场对确定订单与周期风险的两重判断。