
长鑫逆袭!无EUV硬造11.95纳米内存,美韩让出的市场被中国拿下

2026年,全球电子产业遭遇了一场突如其来的“内存荒”,从旗舰手机到云端服务器,价格如脱缰野马,扶摇直上。华强北的商户们算过一笔账:16G DDR4内存条从2025年年中的200元涨到了800多元,32G套装更是直奔3800元,涨幅超过300%。消费者在抱怨更换电脑或手机成本更高时,却很少意识到,这场涨价风波背后,一场全球存储芯片市场的“地壳运动”正在悄然发生,其源头,正来自中国。
长久以来,全球DRAM市场被三星、SK海力士、美光三家巨头牢牢垄断,它们合计掌控着全球九成以上的份额。国内手机、电脑、服务器所需的运行内存,几乎完全依赖进口。采购价格、供货数量、交付周期,全由海外企业说了算,国内电子产业链长期面临“卡脖子”风险。谁能想到,美韩巨头为了追逐AI浪潮下高带宽内存(HBM)的丰厚利润,疯狂将产能倾斜,竟主动让出了通用DRAM的庞大市场? 它们如同追逐“松露”的猎人,却把脚下的“大米”地拱手让出。
螳螂捕蝉,黄雀在后。美韩巨头的算盘打得精:没有极紫外光刻机(EUV),中国厂商技术永远卡在15纳米以上,根本接不住这个盘。然而,它们低估了中国工程师的智慧与韧性。合肥的长鑫存储,走出了一条独具特色的突围之路。
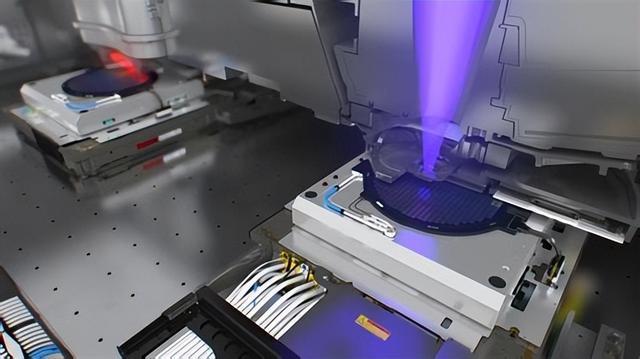
“他山之石,可以攻玉。”长鑫存储在2019年前后,巨资收购了德国破产巨头奇梦达积累的数千项核心DRAM专利和研发文件,避开专利地雷,并在此基础上自主创新。面对没有EUV的困境,他们没有一味“硬闯”,而是祭出了“四重曝光”(SAQP)这一“物理暴力美学”。这就好比没有最细的画笔,就用“粗笔”描边、镀膜、刻蚀、再描边……如此反复,硬是把电路间距从40纳米“磨”到了11.95纳米,接近全球顶尖量产水平。他们还在晶圆上挖出了深宽比高达45:1的深井电容,相当于在一根头发丝四十分之一的微小面积上,盖起了一座15层楼高且绝对不能倾斜的“摩天大楼”。
“塞翁失马,焉知非福。”没有EUV,反而催生了独特的“数字孪生”系统——在电脑中虚拟构建整条生产线,提前模拟和解决问题,大大加速了研发进程。更令人惊叹的是,这种复杂工艺意外带动了国产设备产业链的成熟。中微公司的刻蚀机、北方华创的薄膜设备、盛美上海的清洗机,在长鑫的产线上得到了成倍的采购和应用,客观上加速了国产半导体设备的成长。
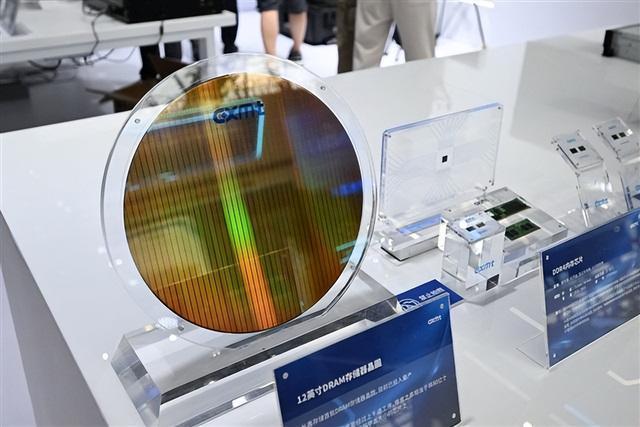
“天时地利”之下,长鑫迎来了爆发。2026年7月27日,长鑫科技正式登陆科创板,募资579亿元,创下科创板纪录。其业绩更是“一骑绝尘”:2026年上半年营收1503.1亿元,同比暴增873.64%;净利润776.05亿元,一举抹平了公司自成立以来的全部历史累计亏损。毛利率高达84.84%,账上现金超1434亿元。这背后,是AI浪潮下服务器对内存需求量的暴涨(是传统服务器的27倍),是巨头产能转移导致的传统DRAM供应缺口,更是长鑫自身技术成熟和产能释放的必然结果。
“路遥知马力,日久见人心。”长鑫的产品得到了市场实实在在的认可。其LPDDR5X芯片已进入国内主流安卓旗舰手机,搭载率突破30%;更与腾讯签署了超200亿元的服务器DRAM长期采购大单;与字节跳动签下超70亿美元的采购协议。甚至全球手机芯片龙头高通也主动找上门来,计划为其定制移动DRAM解决方案。2026年第二季度,长鑫在全球DRAM市场的营收份额逆势冲到了10%,稳居全球第四。
“人无远虑,必有近忧。”长鑫并未止步于现状。2026年8月底,其自研的LPDDR6内存芯片已实现量产,首发搭载于小米折叠旗舰手机,成为全球范围内LPDDR6产品首次在旗舰手机端落地商用。峰值速率达12800Mbps,直接站上了行业最前沿。同时,公司已正式启动HBM3E的风险试产,阿里巴巴旗下平头哥、寒武纪等中国主流AI芯片设计公司,正积极测试将长鑫的HBM3E与自家处理器搭配使用。这意味着,在AI算力的核心领域,中国存储企业正在从“跟跑”向“并跑”转变。
“雄关漫道真如铁,而今迈步从头越。”长鑫的崛起,深刻改变了全球存储芯片的竞争格局。过去由美韩巨头一手遮天的“铁桶阵”,被硬生生撕开了一道口子。它不仅为中国电子产业降低了“卡脖子”风险,提供了稳定的供应保障,更用实实在在的业绩证明:在高科技领域,中国不仅能“跟跑”,更能“并跑”,甚至在某些赛道实现“领跑”。这场由“战略偷袭”到“正面竞争”的转变,才刚刚开始,其深远影响,或许才刚刚显山露水。