
大湾区 12 英寸晶圆底座:粤芯半年报解读,硅光与车规的双重期待

导语:在国内先进制程内卷的大背景下,有一家晶圆厂选择不走 3nm/5nm 的赛道,深耕 180nm-55nm 成熟特色工艺,锚定模拟、功率、硅光三大方向,它就是被称为 “广州第一芯” 的粤芯半导体。2026 年半年报,它交出了一份矛盾的答卷:营收大幅增长,亏损依旧。本篇文章结合半年报、招股书与行业公开数据,从公司基本面、产业链定位、财报拆解、同业横向对比、核心看点与风险做完整解析。
【提示】本文仅为行业深度分析,不构成任何投资建议。
一、公司基础画像:大湾区唯一本土量产 12 英寸特色晶圆代工厂
粤芯半导体技术股份有限公司(301660.SZ),2017 年落地广州黄埔,2019 年一期产线量产,是广东省、粤港澳大湾区首家实现量产的本土 12 英寸晶圆制造企业,填补了华南地区长期缺少 12 英寸晶圆制造的产业空白,行业内称之为 “广州第一芯”。
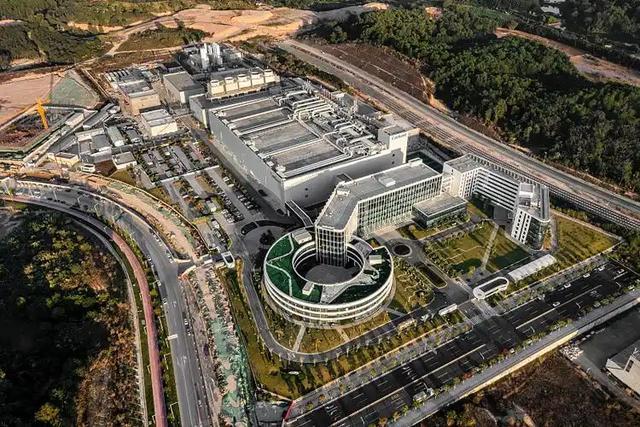
图片来自网络
1. 业务与产品范围
粤芯采用纯 12 英寸特色工艺 Foundry(晶圆代工)模式,不做芯片设计,只为境内外 IC 设计公司提供晶圆制造与定制化工艺解决方案,核心围绕集成电路、功率器件、光电融合三位一体平台布局,主打成熟制程特色工艺,制程区间180nm~55nm,后续规划向 40nm、28nm、22nm 延伸。
核心工艺平台与代工产品:
BCD、高压 HV、MS 混合信号:电源管理芯片 PMIC,消费电子、汽车电子电源芯片;
CIS 图像传感器:电容指纹、超声波指纹识别芯片,是全球电容指纹芯片头部代工厂之一;
eNVM 嵌入式存储、MOSFET、IGBT:工业、新能源功率分立器件;
SiPho 硅光工艺:国内唯一实现 12 英寸硅光大规模量产的晶圆厂,覆盖 400G/800G/1.6T 高速光模块,同步布局 NPO 近封装光学,面向 AI 算力光互联赛道。
下游应用覆盖四大方向:消费电子、工业控制、汽车电子、AI 光通信。客户结构以国内芯片设计公司为主,国内前十模拟芯片上市公司合作覆盖率达 80%;终端落地 OPPO、vivo、华为、中兴、广汽、小鹏、比亚迪等终端厂商。截至 2026 年上半年,累计开发客户超 200 家,累计 12 英寸晶圆出货量突破 180 万片。
2. 产业链拓扑位置
半导体产业链分为:上游设备材料 → 晶圆制造(Foundry) → 下游封测 → 终端应用。粤芯处在产业链中间核心制造环节,是大湾区半导体产业的 “链主节点”。
上游:采购光刻、刻蚀、沉积等半导体设备,光刻胶、特种气体、靶材等晶圆材料;重资产模式,设备资本开支巨大,是主要成本来源;
中游(粤芯自身):接收芯片设计公司的版图,在 12 英寸晶圆上完成流片制造,输出加工后的晶圆,交付给封测企业;差异化定位:不追逐先进逻辑制程,专注模拟、功率、硅光等特色工艺,主打定制化代工;
下游:对接长电科技、通富微电等封测企业,封装后的芯片供给消费电子、工控、新能源车、AI 光模块终端。
产业定位价值:珠三角是国内电子制造、新能源车终端最大聚集地,但过去长期缺少本土 12 英寸制造产能,芯片设计公司需要远赴长三角、海外流片。粤芯的出现,补齐华南制造短板,实现 “深圳设计、广州制造、东莞封测、珠三角终端” 的区域闭环,降低本地 IC 设计企业流片周期与供应链风险。
3. 产能规划
一、二期(第一工厂):已量产;
三期(第二工厂):持续爬坡,2025 年末月产能达到 6.33 万片;一二三期规划合计月产能 8 万片;
四期项目:2026 年启动建设,规划月产能 4 万片,面向 65nm~22nm 数模混合工艺;全部建成后,公司总月产能将达到 12 万片,成为华南最大 12 英寸晶圆集群。
二、2026 半年报核心财务数据拆解(来源:公司 2026 年 1-6 月审阅报告)
2026 H1:营业总收入17.77 亿元,同比 + 68.76%;归母净利润 -10.52 亿元,同比减亏 12.41%;毛利率 -24.46%;经营活动现金流净额 11.29 亿元;资产总额 290.82 亿元,负债合计 212.61 亿元。
1. 亮点:营收高速增长,产能利用率维持高位,订单饱满
营收增速 68.76%,延续 2023-2025 年高增长:2023 年营收 10.44 亿、2024 年 16.81 亿、2025 年 25.82 亿,三年 CAGR 57.3%。2026 上半年单半年营收 17.77 亿,全年营收有望冲击 35 亿级别,增长来自原有平台订单放量、硅光与车规订单持续导入。
产能利用率维持高位:2025 年全年产能利用率 96.38%,接近满产,说明成熟特色工艺的市场需求旺盛,模拟、指纹、硅光订单持续流入。
经营性现金流转正:2026 上半年经营现金流 11.29 亿元,晶圆代工预收款、客户回款改善,反映业务的现金创造能力,区别于账面会计亏损。
2. 核心痛点:持续大额亏损,毛利率为负,重资产投入压力巨大
很多读者会疑惑:产能接近满产、营收大涨,为什么还在亏钱?
行业属性:晶圆制造属于重资产行业,固定成本极高。厂房、光刻机、刻蚀机等设备折旧是刚性大额支出。即使满产,产能爬坡阶段,单位晶圆分摊的折旧成本很高;粤芯还处在持续扩产阶段,三期产能释放、四期资本开支启动,固定资产持续增加,折旧持续抬升。
产品结构:车规、硅光等高附加值工艺尚在客户认证爬坡期。当前出货主力仍然是消费类指纹、电源管理芯片,单价偏低;车规级、硅光芯片验证周期漫长,良率爬坡、认证周期长,高毛利产品占比还不够,暂时无法覆盖高额折旧。
股份支付、研发投入持续投入:特色工艺平台研发、工艺迭代、人才股权激励(股份支付),持续推高期间费用,进一步放大账面亏损。
对比历史:2023、2024、2025 三年累计归母亏损超 65 亿元。2026 上半年亏损幅度同比收窄,属于减亏阶段,但尚未实现盈利拐点。
负债压力:资产负债率偏高,在建工程持续投入,未来资本开支压力仍大,对现金流管理提出很高要求。
3. 业务结构看点:三条增长曲线
① 传统模拟与功率器件:PMIC 电源管理、IGBT/MOSFET 功率器件,受益新能源车、工业控制国产替代,是短期基本盘;
② CIS 传感器(指纹芯片):公司传统优势赛道,全球电容指纹代工头部,消费电子回暖带来订单支撑;
③ 硅光(SiPho):AI 算力光模块核心赛道,国内唯一 12 英寸硅光量产代工厂,400G/800G 已经量产,1.6T 持续上量,布局 NPO 近封装光学,是中长期最核心的弹性来源。
三、同业横向对比解析:粤芯 vs 中芯国际、华虹、晶合集成、燕东微
选取国内成熟制程特色工艺代工厂做对标,清晰看清粤芯差异化定位(数据来源:各公司财报、招股书)
企业 |
核心定位 |
工艺节点 |
核心赛道 |
2025 年特点 |
粤芯半导体 |
12 英寸纯特色工艺代工,华南本土平台 |
180nm~55nm |
模拟、PMIC、指纹 CIS、硅光、功率器件 |
产能利用率 96.38%,营收高增,尚未盈利,硅光是独家标签 |
中芯国际 |
国内晶圆代工龙头,逻辑 + 特色工艺全覆盖 |
28nm~ 先进制程 |
逻辑芯片、电源管理、功率器件 |
规模最大,盈利,客户覆盖全球 |
华虹公司 |
特色工艺龙头,8/12 英寸双线 |
90nm~28nm |
功率器件、BCD、嵌入式存储 |
功率器件优势显著,盈利稳定 |
晶合集成 |
12 英寸代工,聚焦显示驱动 |
110nm~55nm |
显示驱动芯片 |
主打面板驱动,营收稳定,逐步盈利 |
燕东微 |
IDM+Foundry,6/8/12 英寸 |
0.35μm~65nm |
功率器件、MEMS、无源硅光 |
IDM 模式,自有产品 + 代工并行 |
对比核心结论
赛道错位,不正面竞争:中芯、华虹业务体量、技术平台全面领先;粤芯不做先进逻辑芯片,主打12 英寸成熟特色工艺 + 硅光 + 华南本地化服务,服务大湾区 IC 设计公司,是差异化补位,不是正面竞争。
优势:单一尺寸(全部 12 英寸),硅光稀缺性最强,本地化交付。国内同行中,只有粤芯实现 12 英寸硅光大规模量产;12 英寸产线单一尺寸,生产效率、晶圆面积效益优于 8 英寸产线;贴近深圳设计公司,缩短流片周期。
短板:体量偏小,盈利滞后,车规认证仍在路上。相比华虹、中芯,营收规模差距巨大;目前仍处于产能投入期,折旧压力大;车规级芯片需要长时间 AEC-Q100 认证,认证周期长达数年,短期很难贡献大规模高毛利收入;毛利率显著低于成熟盈利代工厂。
客户价值差异:国内前十模拟芯片企业 80% 已经合作,中小本土 IC 设计公司是核心客户,这类客户更看重就近流片、定制工艺快速迭代。
四、核心看点:粤芯的长期价值
国产替代下,成熟模拟芯片赛道长坡厚雪。国内模拟芯片自给率仍然偏低,电源管理、传感器、功率器件国产需求持续释放。模拟芯片不追求极致先进制程,工艺稳定性、良率、可靠性才是核心,180nm~55nm 正是模拟芯片最主流的制程区间。
硅光代工是独家稀缺资产。AI 算力扩张带动高速光模块需求爆发,硅光是高速光互联的核心方案。国内能做 12 英寸硅光量产代工的厂商极少,这是粤芯最核心的差异化壁垒,有望打开第二增长曲线。
华南产业生态的 “刚需底座”。珠三角大量芯片设计公司、新能源车厂商,过去流片依赖长三角或海外,供应链存在不确定性。粤芯本土产能,对区域半导体自主可控具备战略价值。
产能爬坡带来的降本逻辑:晶圆代工是典型规模效应行业。随着三期产能持续释放、良率提升、高附加值产品(硅光、车规芯片)占比提升,单位晶圆分摊折旧会持续下降,毛利率存在修复空间,逐步走向盈利。
五、不可忽视的核心风险
持续大额亏损风险:资本开支巨大,折旧压力高,盈利拐点到来时间不确定;若下游需求走弱,产能利用率下滑,亏损会进一步扩大。
客户认证不及预期风险:车规级芯片、高端硅光产品认证周期漫长,一旦良率、可靠性验证不达标,订单放量不及预期。
行业周期波动:模拟芯片、消费电子、光模块都具备强周期性。如果下游消费电子、AI 资本开支下行,下游客户会削减流片订单,产能利用率下滑。
同业竞争加剧:国内多家厂商持续扩产成熟制程 12 英寸特色工艺,未来模拟、功率代工赛道竞争加剧,存在价格战风险,挤压毛利率修复空间。
设备与材料供应链风险:半导体设备、关键材料进口依赖度高,供应链扰动会影响产线扩产与良率稳定。
六、总结:高增长背后的 “爬坡期” 考验
2026 半年报,粤芯半导体呈现典型的成长型晶圆厂特征:营收高速增长、产能饱满,但仍处在资本投入期,尚未跨过盈利门槛。
它不是对标中芯国际的逻辑芯片巨头,而是扎根大湾区、聚焦模拟、功率与硅光的特色工艺 12 英寸代工平台。短期看,公司核心任务是持续提升车规、硅光等高附加值产品的良率与客户验证进度,优化产品结构,推动毛利率修复,逐步减亏;中长期看点在于硅光代工的 AI 算力需求落地,以及华南芯片产业生态协同。
粤芯的价值,不止是财报上的营收数字,更是补齐华南 12 英寸制造短板,支撑国内模拟芯片国产替代的产业底座。但投资者需要清醒认知:重资产晶圆厂盈利周期漫长,持续大额资本开支、行业周期、客户认证都是绕不开的考验。
免责声明:本文基于公开财报、招股书、权威媒体产业信息整理,仅为产业科普与行业分析,不构成任何投资建议,股市有风险,入市需谨慎。