
开盘狂拉300%!镍龙头力勤资源上市首日临停,中签者赚翻

9月30日,镍产业链龙头力勤资源登陆深交所,开盘暴涨近300%直接触发临时停牌。按21.23元的发行价算,中一签的投资者最高浮盈超过3万元。这只已在港股上市的金属镍巨头,回到A股第一天就给市场上演了一场“开门红”的好戏。
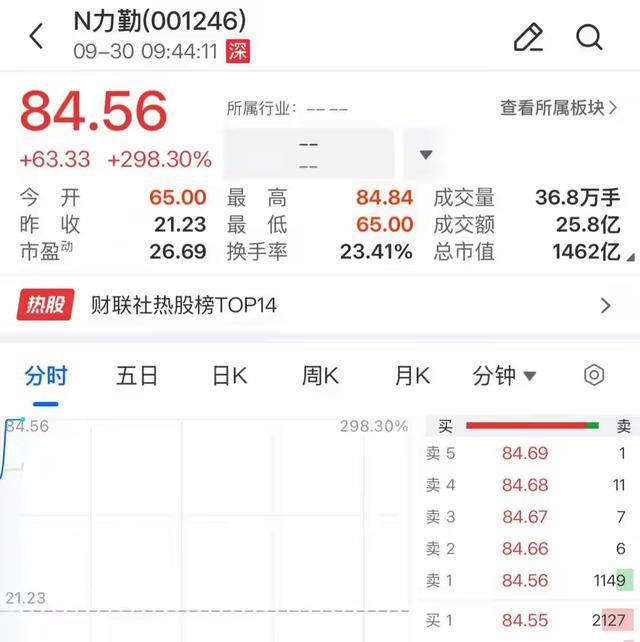
力勤资源能这么受追捧,跟它的行业地位和业绩表现分不开。公司从镍矿贸易起家,慢慢做大了整个产业链,现在上游连着印尼、菲律宾的镍矿开采商,下游供应给宁德时代、格林美这样的电池材料企业,还有青山控股这类不锈钢大厂。2023年到2025年,营收从212.86亿一路干到402.55亿,净利润更是从10.5亿涨到了28.62亿。今年上半年营收253.69亿,同比增长37%,净利润27.39亿,同比几乎翻倍。这业绩增速,放在整个A股都相当亮眼。
不过,镍行业本身正处于一个比较微妙的阶段。根据行业报告,2026年三季度全球镍供应没有明显增量,需求端也算温和,整体呈现弱平衡态势。沪镍主力合约预计在126000到135000元/吨之间震荡。到了四季度,随着印尼镍矿配额释放和不锈钢传统淡季来临,供需关系可能转向过剩,价格重心恐怕要往下走。这意味着,力勤资源接下来面临的行业环境,未必像业绩数字看起来那么轻松。
有意思的是,力勤这次A股发行市盈率只有12.98倍,明显低于行业平均水平。这或许也反映了市场对周期股的谨慎态度——业绩高增长的时候估值被压得很低,大家都担心周期见顶。可真正上市了,资金还是用真金白银投了票。中一签能赚3万,这种赚钱效应在当前市场环境下确实少见。有投资者调侃:“终于轮到打新的兄弟们吃肉了。”也有分析提醒,新股上市首日波动剧烈,追高风险不小,尤其是这类强周期品种,价格波动跟大宗商品市场紧密挂钩。
从更宏观的角度看,新能源产业链的分化正在加剧。锂、钴、镍这些关键矿产,价格走势各有各的难。8月份碳酸锂价格冲高回落,电解钴均价下跌超过11%,镍则延续低位震荡。力勤资源选在这个时候上市,某种程度上是踩着行业周期的节拍来的。公司管理层显然也清楚周期属性,募投项目主要投向湿法渣资源化和MHP精炼生产,试图进一步向产业链下游延伸,增加附加值。
说实话,一只新股首日涨近300%,背后是资金对新能源材料赛道的长期看好,也是对力勤自身业绩兑现能力的认可。但周期股的故事,从来都是“好时嫌贵,差时怕没底”。力勤资源能不能扛住行业下行的压力,把高增长延续下去,还得看印尼政策、下游需求这些外部变量。打新赚了钱的,不妨先落袋为安;想追进去的,最好先想想镍价要是跌到12万以下,这股票还香不香。