
力勤资源A股首日暴涨两倍,港股却还趴在地板上

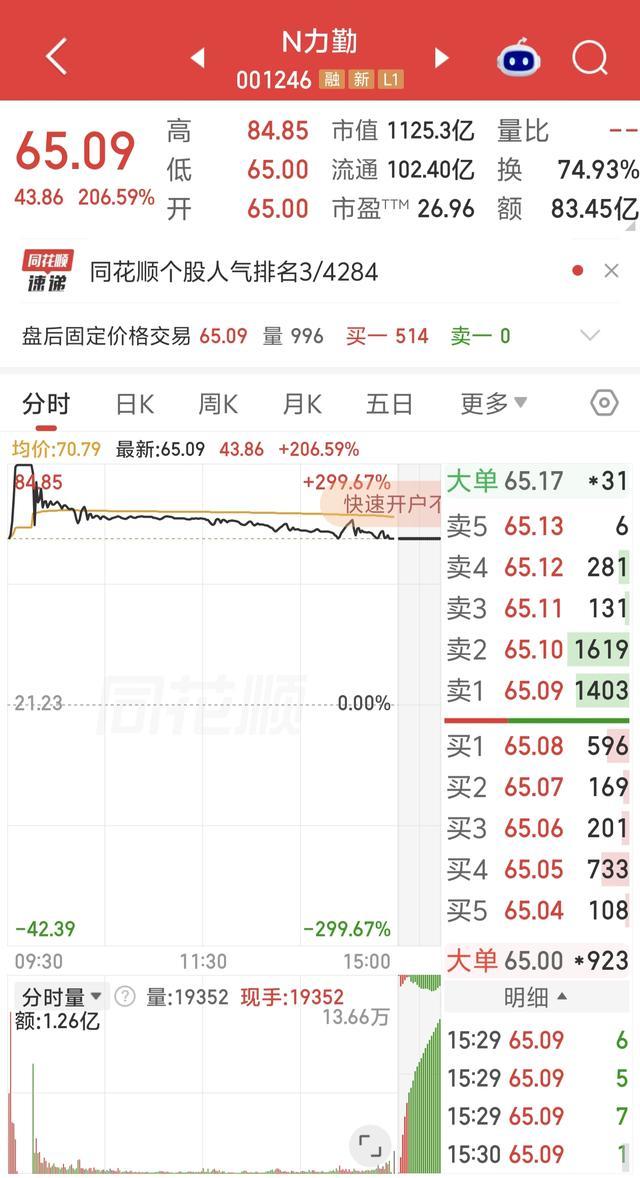
9月30日,力勤资源正式登陆深交所主板,发行价21.23元,开盘直接干到65元,涨幅206.17%,开盘五分钟冲上84.85元,触发临停,盘中最高涨幅接近300%,中一签500股浮盈超过3万元。收盘算下来,总市值一度冲到1200亿以上,A股这边的热度不用多说。但有意思的是,同一天港股力勤资源(02245.HK)的走势完全是另一幅面孔。港股当天收在20港元,涨了5.88%,成交额2.14亿港元,总市值345.8亿港元,折合人民币大概320亿左右。A股1124亿的市值,港股320亿的市值,同一家公司,同一份资产,两个市场给出的定价差了三倍多。H/A折价率超过73%,这个数字放在整个“A+H”板块里都算得上扎眼。
先说清楚力勤是干什么的。公司从镍矿贸易起家,做到中国最大的镍矿供货商,2024年市场份额约35.8%,镍产品贸易量全球第一。后来往上游冶炼走,和印尼合作伙伴在奥比岛搞了湿法HPAL和火法RKEF两个项目。今年8月1日,RKEF项目二期KPS项目的12条产线全部达到设计产能,奥比岛项目正式进入满产运营阶段,具备年产40万金属吨镍的规模化生产能力。从贸易商到冶炼商的转型,到今年算是阶段性落地了。
基本面的账很漂亮。2026年上半年营收253.64亿元,同比增长39.8%,归母净利润27.38亿元,同比增长91.9%。利润增速远超营收增速,说明冶炼产能释放带来的盈利弹性在兑现。公司自己预计前三季度归母净利润31.5亿到32.5亿,同比增长54%到58.89%,全年营收预测564.13亿元,净利润60.01亿元。从2023年营收212亿、净利润10.5亿,到2026年预期营收564亿、净利润60亿,三年时间利润翻了将近六倍,这个增长曲线在有色金属板块里很少见。
但增长曲线漂亮不代表股价没有隐患。第一个要盯的是镍价。印尼今年把镍矿开采配额从3.79亿吨砍到2.5到2.6亿吨,削减幅度超过三成,一度把LME镍价推到2万美元以上,但随后价格回落,目前LME镍价在1.65万美元附近,沪镍在12.3万到13.6万元/吨区间震荡。全球镍库存仍然偏高,LME和上期所合计库存约47.8万吨,相当于全球市场约7周的供应量。印尼减产是真的,但冶炼企业转头从菲律宾进口镍矿来补缺口,今年前七个月菲律宾镍矿进口量同比增了67%,很大程度上对冲了印尼减产的效应。镍价短期很难走出单边行情,力勤的利润弹性取决于量,而不是价。
第二个要留意的是增速的环比变化。上半年净利润27.38亿,前三季度预告31.5到32.5亿,倒算下来三季度单季净利润大概4到5亿,环比二季度有明显回落。公司没有详细解释原因,但镍价在三季度整体偏弱、部分冶炼厂受印尼水资源短缺影响降低产量,这些因素都可能在压制利润释放。全年60亿的净利润目标,四季度需要补的量不小。
第三个是估值锚的问题。港股现在7倍出头的市盈率,A股首日收盘的市盈率已经干到50倍以上。同一个资产,港股用周期股估值,A股用成长股估值。机构给港股的一年目标价是29.42港元,按当前20港元算还有将近50%的空间,但这个目标价放在A股面前毫无参考意义。A股这边的定价更多是筹码博弈的结果,首日换手率超过50%,打新资金和追涨资金在剧烈交换筹码,短线波动会非常大。
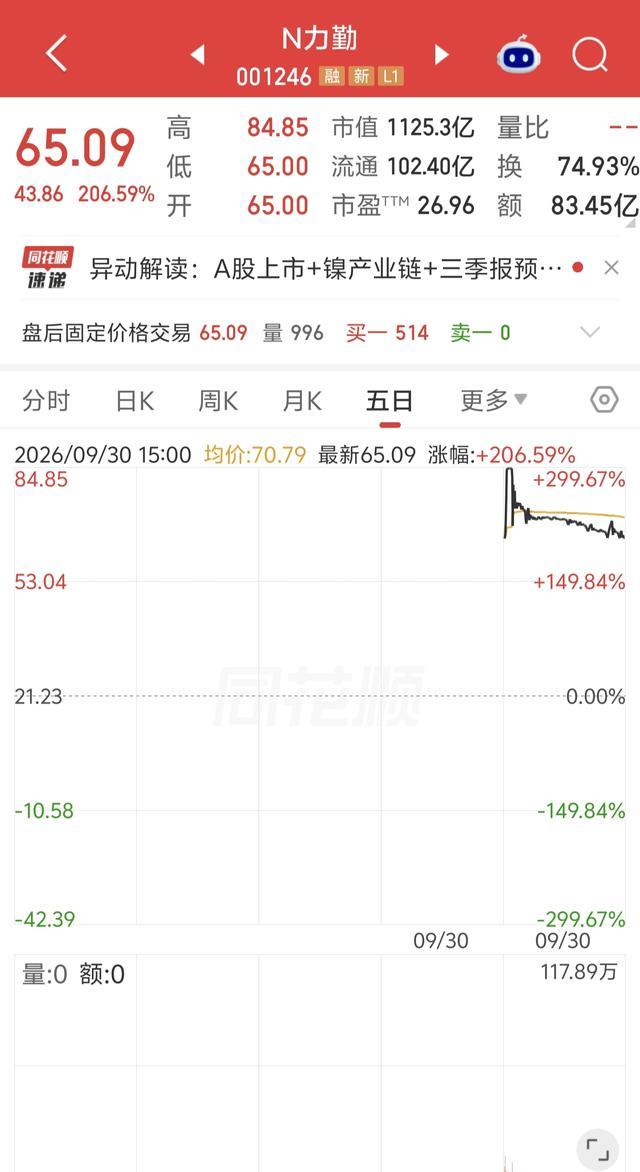
对于关注力勤的人来说,港股和A股之间的巨大价差是一个无法回避的事实。长期看,两个市场的定价终归会往中间收敛,但收敛的方向和速度取决于资金流动性和市场情绪。短期要盯的东西很具体:镍价能不能在印尼供给扰动和全球高库存之间找到新的平衡点,四季度冶炼产量能不能把全年60亿的利润目标撑住,以及A股首日炒作之后筹码能不能在合理价位沉淀下来。力勤的资源禀赋和产能卡位在镍行业里确实是稀缺的,但好公司和好价格之间,永远隔着一段需要自己判断的距离。